Le DSO mesure le nombre moyen de jours nécessaires pour transformer une vente en encaissement réel sur votre compte bancaire. Plus ce chiffre grimpe, plus votre trésorerie se tend, même avec un chiffre d'affaires en croissance. La priorité immédiate n'est pas de vendre plus, mais de mesurer ce délai chaque mois et d'agir sur les dix comptes clients qui pèsent le plus lourd dans vos créances impayées.
En bref:
- Un DSO supérieur à 60 à 75 jours en dehors de secteurs spécifiques peut indiquer des problèmes de gestion de la facturation ou des retards problématiques.
- La méthode d’épuisement, basée sur le solde client, donne un DSO plus précis dans les activités saisonnières ou irrégulières.
- La concentration des créances sur quelques gros débiteurs, souvent entre 60 et 80 %, peut rendre la gestion du DSO plus impactante.
- La non-respect des mentions obligatoires sur les factures, notamment la TVA, est une cause fréquente de retards ou de litiges de paiement.
- L’automatisation des relances et une plateforme centralisée permettent de réduire rapidement le délai moyen de paiement client.
Table des matières
- Qu'est-ce que le DSO et quel est son rôle dans votre trésorerie ?
- Comment calculer le DSO clients : formule comptable et méthode count-back
- Votre DSO est-il bon, normal ou alarmant ?
- Pourquoi votre DSO grimpe : les causes les plus fréquentes
- Comment réduire votre DSO en 30, 60 et 90 jours
- Quels outils réduisent concrètement le DSO clients ?
- Quelles mentions obligatoires évitent les litiges de facturation ?
- Priorités opérationnelles pour un dirigeant financier
- LugX, la solution pour piloter votre poste client au quotidien
- Sources
Qu'est-ce que le DSO et quel est son rôle dans votre trésorerie ?
Le DSO, ou Days Sales Outstanding, se traduit en français par le délai moyen de paiement client, parfois abrégé en NJC (nombre de jours de créances). Un DSO de 60 jours signifie qu'il faut en moyenne deux mois à votre entreprise pour encaisser une vente après facturation, ce qui immobilise du cash que vous auriez pu réinvestir ou utiliser pour payer vos propres fournisseurs.
Ce délai s'insère directement dans le calcul du besoin en fonds de roulement (BFR) et dans ce que les financiers appellent le cycle de conversion de trésorerie, aux côtés du DPO (délai de paiement fournisseurs) et du DIO (délai de rotation des stocks). Optimiser le DSO isolément n'a pas de sens : l'objectif est de raccourcir l'ensemble de ce cycle sans casser votre chiffre d'affaires, comme le rappelle Cashlab dans son analyse du pilotage de trésorerie.
Un DSO élevé n'est pas toujours un signal d'alarme :
- Une entreprise qui vend à 90 jours à de grands comptes industriels peut afficher un DSO supérieur à la moyenne tout en restant en bonne santé financière.
- Ce qui compte, c'est l'écart entre le DSO réel et le délai contractuel inscrit dans vos conditions générales de vente.
Comment calculer le DSO clients : formule comptable et méthode count-back
Deux méthodes coexistent, et le choix dépend de la régularité de votre activité.
La formule comptable classique s'écrit ainsi :
DSO = (Créances clients TTC / Chiffre d'affaires TTC) × nombre de jours de la période
Avant de l'appliquer, vérifiez trois points : incluez bien les créances en TTC si votre chiffre d'affaires l'est aussi, retenez les créances nettes de provisions pour douteux, et choisissez une période cohérente, en général le trimestre ou l'année, comme le détaille ce guide de calcul du DSO.
Quand votre activité est saisonnière, la méthode d'épuisement (count-back) donne un résultat plus fiable : vous partez de l'encours client actuel et vous le "consommez" mois par mois en soustrayant le chiffre d'affaires facturé, jusqu'à épuisement du solde. Le nombre de mois nécessaires, converti en jours, donne votre DSO réel.
- Relevez l'encours client total à la date de calcul.
- Soustrayez le chiffre d'affaires du mois le plus récent.
- Répétez avec les mois précédents jusqu'à ce que le solde atteigne zéro.
- Additionnez les jours correspondants pour obtenir le DSO.
À retenir : environ 40 % des retards de paiement trouvent leur origine dans des litiges de facturation, pas dans un refus de payer. L'erreur la plus fréquente consiste à mélanger créances brutes et nettes d'un mois sur l'autre, ce qui fausse la comparaison dans le temps.
Votre DSO est-il bon, normal ou alarmant ?
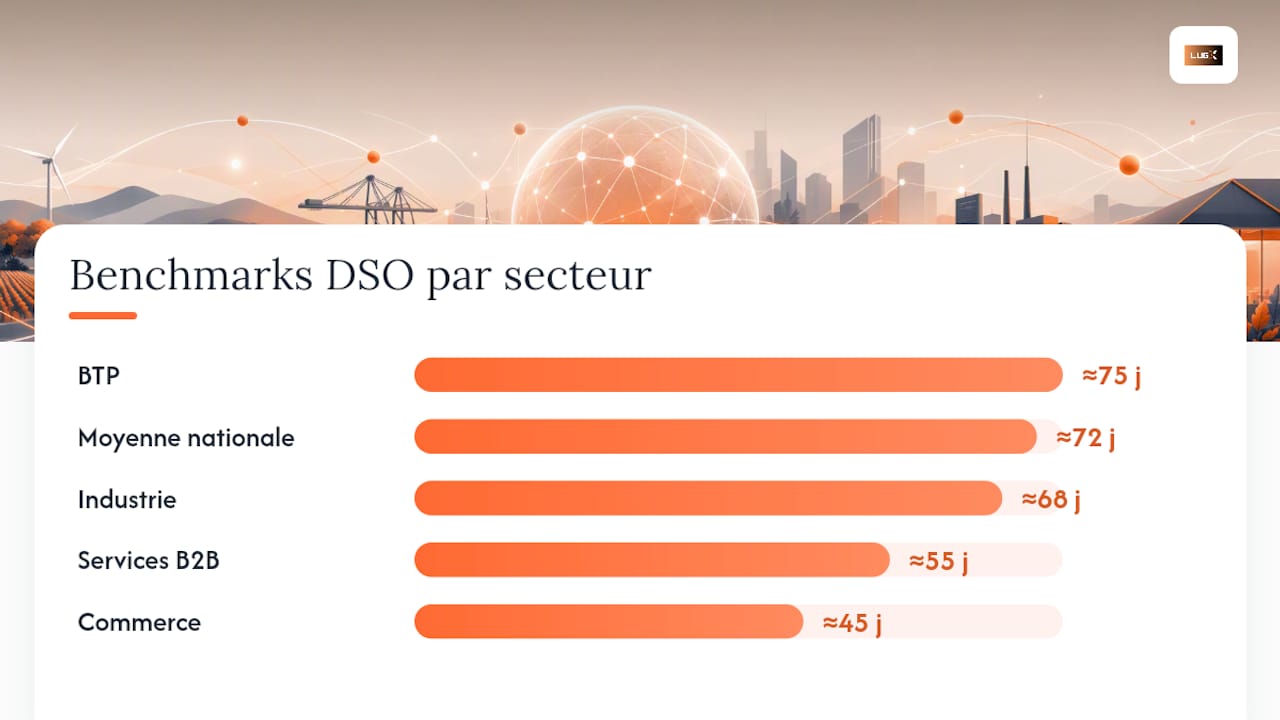
Le premier repère n'est pas un chiffre absolu, mais l'écart avec votre propre délai contractuel. Le seuil d'alerte communément admis se situe à CGV + 5 jours : si vos conditions générales de vente prévoient un paiement à 30 jours et que votre DSO réel atteint 40 jours, il y a un problème structurel à traiter, pas un simple retard isolé.
Les benchmarks sectoriels donnent ensuite une échelle de comparaison utile :
- Commerce : environ 45 jours
- Services B2B : environ 55 jours
- Industrie : environ 68 jours
- BTP : environ 75 jours
- Moyenne nationale toutes activités confondues : environ 72 jours
Ces chiffres masquent souvent une réalité plus fine : deux indicateurs complémentaires méritent d'être suivis en parallèle du DSO global. Le poids des gros débiteurs dans l'encours total révèle si votre risque est concentré sur quelques comptes, et le taux de factures payées en retard (par opposition au montant moyen du retard) indique si le problème touche l'ensemble de votre portefeuille clients ou seulement une poignée de mauvais payeurs.
Pourquoi votre DSO grimpe : les causes les plus fréquentes
Un DSO qui dérive vient rarement d'une seule cause. Quatre familles de problèmes reviennent systématiquement chez les PME :
- Des CGV mal rédigées ou jamais réellement appliquées face à un client qui négocie un délai plus long à l'oral.
- Des retards systématiques sur certains comptes, à distinguer des incidents ponctuels liés à une facture mal reçue ou une erreur de virement.
- Des litiges de facturation liés à des mentions manquantes, une TVA mal appliquée, ou une erreur de montant qui bloque le paiement côté client.
- Des failles internes : délai d'envoi de la facture trop long après la livraison, absence totale de relance, ou processus manuel qui laisse filer les échéances.
Conseil de pro : Avant de blâmer vos clients, auditez votre propre délai d'envoi de facture. Une facture envoyée dix jours après la prestation ajoute mécaniquement dix jours à votre DSO, sans qu'aucun client ne soit en tort.
Comment réduire votre DSO en 30, 60 et 90 jours
Un plan structuré donne des résultats visibles en un trimestre, à condition de prioriser les bons comptes dès le départ. Une règle terrain revient souvent : les dix premiers débiteurs représentent entre 60 et 80 % de l'encours total. Donc agir vite sur cette liste restreinte a un effet démesuré sur votre trésorerie.
- Semaines 1 à 4 : extrayez la liste complète des créances par ancienneté, isolez les dix débiteurs les plus lourds, et lancez une relance téléphonique personnalisée sur chacun d'eux plutôt qu'un email générique. Consultez au besoin des modèles de relance et un calendrier d'actions amiables pour structurer cette phase.
- Mois 2 : automatisez les relances par email et SMS pour l'ensemble du portefeuille, introduisez un acompte à la commande sur les nouveaux contrats, et proposez un escompte pour paiement anticipé sur les comptes à risque identifiés au mois 1. Renégociez les CGV des clients récidivistes.
- Mois 3 : intégrez un processus order-to-cash (O2C) complet, mettez en place un tableau de bord avec des indicateurs glissants (DSO rolling 3 mois), et formez vos équipes commerciales et administratives à suivre les gains de trésorerie générés.
Les entreprises qui adoptent une plateforme centralisée de credit management constatent des gains mesurables sur la précision de leurs prévisions de trésorerie, comme l'illustre le cas du groupe ADP avec My DSO Manager.
Quels outils réduisent concrètement le DSO clients ?
Un tableur ne suffit plus dès que votre portefeuille client dépasse quelques dizaines de comptes. Les fonctionnalités qui font réellement la différence sont : la facturation électronique conforme, les relances automatiques par email et SMS, le paiement en ligne intégré à la facture, et des tableaux de bord qui donnent une vision temps réel de l'encours.
- La traçabilité complète de chaque échange avec un client réduit les litiges liés à des factures "jamais reçues".
- L'automatisation des relances accélère mécaniquement les paiements sans mobiliser un salarié à plein temps sur cette tâche.
- Un tableau de bord centralisé évite de dépendre de plusieurs outils dispersés pour suivre le même client.
LugX propose justement ces briques dans son offre modulaire : le module Factures pour centraliser le suivi, le module Relances pour automatiser les emails et SMS, et une facturation électronique déjà alignée sur les échéances 2026 et 2027. Ces trois modules couvrent directement les étapes du plan 30/60/90 décrit plus haut, du ciblage des débiteurs jusqu'à l'automatisation continue.
Conseil de pro : Activez d'abord le module Relances avant de toucher à vos CGV. Automatiser ce qui existe déjà rapporte souvent plus vite que de renégocier des contrats en cours.
Quelles mentions obligatoires évitent les litiges de facturation ?
Une facture incomplète donne à votre client un motif légitime de retarder le paiement, parfois plusieurs semaines. La loi française impose un socle de mentions précises sur chaque facture :
- Identité complète du vendeur et de l'acheteur, y compris le numéro SIREN et l'adresse.
- Nature exacte des opérations facturées (biens ou prestations de services).
- Mentions de TVA adaptées : taux applicable, ou mention spécifique en cas d'autoliquidation ou de TVA intracommunautaire.
Le détail complet de ces obligations figure sur Service-public.fr, tandis que les cas particuliers comme l'autoliquidation ou les opérations immobilières sont précisés dans la documentation BOFiP. L'absence d'une mention TVA correcte est l'une des premières causes de rejet côté comptabilité client, donc de retard de paiement. Envoyez la facture rapidement après la prestation, gardez une preuve de réception, et archivez systématiquement : ce processus simple limite une grande partie des contestations évitables.
Priorités opérationnelles pour un dirigeant financier
La plupart des dirigeants découvrent leur DSO une fois par an, au moment du bilan. C'est trop tard. Mesurez-le mensuellement, sur un cycle glissant, et vous verrez les dérives avant qu'elles ne deviennent un problème de trésorerie aigu.
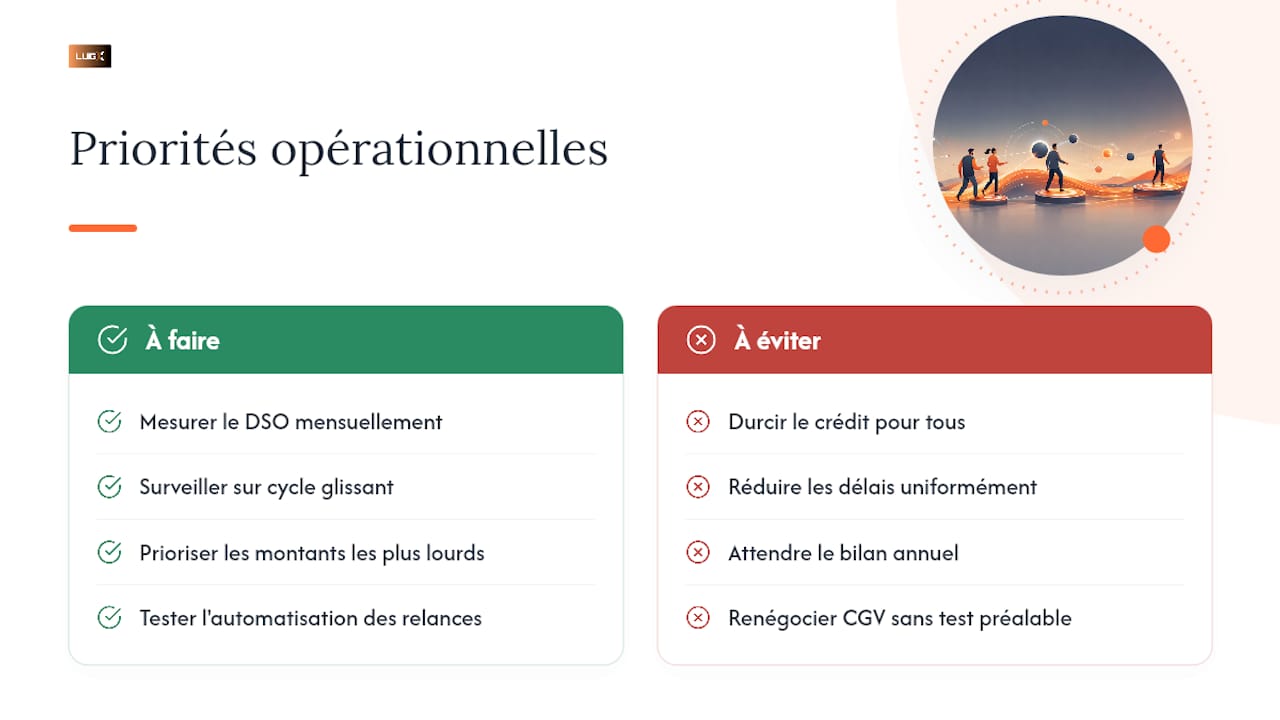
La tentation, une fois le diagnostic posé, est de durcir brutalement le crédit commercial accordé à tous les clients. C'est une erreur fréquente : réduire les délais de paiement de façon uniforme, sans distinguer les bons payeurs des récidivistes, abîme la relation commerciale sans résoudre le vrai problème, souvent concentré sur une poignée de comptes.
Priorisez toujours les montants les plus lourds avant de généraliser une réforme des CGV. Testez d'abord l'automatisation des relances sur votre portefeuille actuel : vous mesurerez l'effet réel avant de renégocier quoi que ce soit avec vos clients.
— Adam
LugX, la solution pour piloter votre poste client au quotidien
LugX est l'alternative aux tableurs et aux outils dispersés pour piloter le poste client : une seule plateforme regroupe factures, relances et facturation électronique, là où la plupart des PME jonglent encore entre trois ou quatre logiciels différents.
Le module Factures centralise la création et le suivi de chaque encaissement, pendant que le module Relances automatise les emails et SMS pour ne plus dépendre d'une relance manuelle oubliée. La facturation électronique LugX est déjà conforme aux échéances réglementaires 2026 et 2027, ce qui vous évite un chantier de mise en conformité dans l'urgence. Si votre entreprise doit aussi mettre à jour son adresse légale sur ses factures, un service de domiciliation comme Adryo peut centraliser cette démarche administrative.
Testez la démo du module Factures pour voir concrètement comment automatiser votre première vague de relances cette semaine.
Sources
- Comment calculer le DSO ? | Formules & calculateur gratuit
- Mentions obligatoires sur une facture — Service-public.fr
- BOFiP — mentions particulières et TVA — impots.gouv.fr
- Lower DSO and cash forecast accuracy: how Groupe ADP boosts O2C performance with My DSO Manager