Le FIFO (« premier entré, premier sorti ») sort d'abord les unités les plus anciennes et les valorise à leur coût d'entrée. Le LIFO (« dernier entré, premier sorti ») fait l'inverse. En France, la question se tranche vite : le Plan comptable général admet le FIFO, aussi appelé PEPS, et le coût unitaire moyen pondéré (CUMP) pour les biens interchangeables, et le LIFO n'y figure pas. Cet article explique la différence, la montre sur un exemple chiffré, et vous aide à choisir pour votre PME.
En bref
- FIFO (PEPS) : les unités les plus anciennes sortent en premier, au coût de leur lot d'entrée. Le stock restant est valorisé aux coûts les plus récents.
- LIFO : les dernières unités entrées sortent en premier. Il n'est pas autorisé pour valoriser les stocks dans les comptes d'une PME française.
- En période de hausse des prix, le FIFO donne un stock final plus élevé, un coût des ventes plus faible et donc un résultat plus élevé.
- En pratique en France : le choix se fait entre FIFO et CUMP, à appliquer de façon constante et à valider avec votre expert-comptable.
- Ne confondez pas valorisation comptable (FIFO, LIFO, CUMP) et rotation physique des marchandises (FIFO, FEFO, LIFO en entrepôt).
Table des matières
- FIFO et LIFO : deux logiques de sortie de stock
- Un exemple chiffré pour voir la différence
- Quel effet sur le résultat et la fiscalité ?
- Ce que prévoit la règle française
- FIFO, LIFO, FEFO : ne pas confondre valorisation et rotation physique
- Comment choisir entre FIFO et CUMP
- Notre point de vue
- Outiller le suivi de stock dans LugX
- Erreurs courantes à éviter
- FAQ
- Sources
FIFO et LIFO : deux logiques de sortie de stock
Quand vous achetez la même référence à plusieurs prix, une question se pose à chaque vente ou consommation : à quel coût sort l'unité ? Le FIFO et le LIFO répondent différemment.
Le FIFO, ou PEPS
En français, le terme officiel est « premier entré, premier sorti », abrégé PEPS. FranceTerme, publié au Journal officiel en 2000, le définit comme le système où la comptabilisation d'un élément de stock consommé se fait sur la base du prix du premier élément identique entré en stock. L'équivalent étranger est « first in, first out », FIFO.
Une précision de vocabulaire : l'Office québécois de la langue française déconseille l'expression hybride « méthode FIFO » au profit de « premier entré, premier sorti ». Dans la pratique, les deux se rencontrent, et vous verrez « FIFO » partout dans les logiciels et les échanges avec vos fournisseurs.
La règle est simple : les unités les plus anciennes sortent d'abord, à leur coût d'entrée réel, et le lot le plus ancien doit être épuisé avant de passer au suivant. Conséquence : ce qui reste en stock est valorisé aux coûts les plus récents.
Le LIFO
Le LIFO (last in, first out, « dernier entré, premier sorti ») valorise les sorties au prix des derniers articles acquis. Il est surtout associé aux pratiques américaines. Il n'est pas autorisé en France pour la valorisation des stocks selon le PCG.
Attention à un point de détail : le règlement ANC 2020-01 (art. 273-3) prévoit le LIFO comme méthode optionnelle pour les éléments fongibles de l'actif circulant dans les comptes consolidés en règles françaises. Cela concerne les groupes qui consolident, pas les comptes annuels d'une PME ou d'une TPE.
Un exemple chiffré pour voir la différence
Le FIFO sur un cas réel de mémo comptable
Prenons l'exemple publié par un cabinet d'expertise comptable. Le stock initial est de 100 unités à 10,00 €. Une sortie de 80 unités le 14 juin s'impute d'abord sur ce stock, soit 800,00 €, alors que le CUMP de fin de période donnerait 860,80 € (80 × 10,76 €). Après la sortie, le FIFO conserve la trace de chaque lot : il reste 20 unités à 10,00 € et 50 unités à 12,00 € (entrée du 5 mars).
Ce dernier point est important pour votre gestion. Le FIFO suit chaque lot séparément, là où le CUMP lisse les coûts en un prix moyen.
Le même cas en LIFO, à titre pédagogique
Pour comparer, voici un exemple simplifié de notre fabrication, uniquement pour illustrer le mécanisme. Vous avez 100 unités achetées à 10 €, puis 50 unités achetées à 12 €. Vous en vendez 80.
| FIFO | LIFO | |
|---|---|---|
| Unités sorties | 80 | 80 |
| Détail de la sortie | 80 × 10 € | 50 × 12 € + 30 × 10 € |
| Coût des ventes | 800 € | 900 € |
| Unités restantes | 20 à 10 € + 50 à 12 € | 70 à 10 € |
| Valeur du stock final | 800 € | 700 € |
| Total (ventes + stock) | 1 600 € | 1 600 € |
Le total est identique : 1 600 € de coût d'acquisition à répartir. Seule la répartition change entre ce qui part en charge (coût des ventes) et ce qui reste à l'actif (stock). Avec des prix qui montent, le LIFO charge davantage le compte de résultat et valorise moins le stock. Le FIFO fait l'inverse.
Quel effet sur le résultat et la fiscalité ?
La mécanique est la suivante. En période de hausse des prix, le FIFO donne un stock final plus élevé et un coût des ventes plus faible, donc un résultat plus élevé. Le résultat étant plus élevé, la base imposable l'est aussi.
Les arguments en faveur du LIFO vont dans le sens inverse : prise en compte de la variation des prix en période d'inflation, charge fiscale réduite par des valeurs de stocks plus basses, manutention réduite. Ses inconvénients, eux, sont l'interdiction en France, la sous-évaluation des stocks et le risque d'obsolescence des produits anciens restés au fond du stock.

Le FIFO a aussi sa limite : il répercute tardivement les variations de cours sur les coûts, puisque les sorties sont valorisées au coût du lot le plus ancien. Si vos prix d'achat bougent vite, votre marge apparente peut s'écarter de la marge réelle au prix de remplacement. D'où l'intérêt de suivre vos marges en temps réel et de comparer régulièrement vos prix de vente au coût d'achat actuel.
Ce que prévoit la règle française
Deux méthodes admises pour les biens interchangeables
L'article 213-34 du PCG est la base. Pour les articles interchangeables, le coût d'entrée est réparti entre les articles consommés et les stocks existants, soit au coût moyen pondéré (calculé à chaque entrée ou sur une période n'excédant pas la durée moyenne de stockage), soit selon le premier entré, premier sorti. En clair : CUMP ou FIFO. Pas de LIFO.
Côté normes internationales, les entreprises qui appliquent les IFRS ne peuvent pas utiliser le LIFO et choisissent entre FIFO et coût moyen. Pour une PME qui fait grandir son activité à l'international, le FIFO reste donc une méthode compatible avec tous les référentiels.
Les biens non interchangeables : l'identification spécifique
Tout n'est pas fongible. L'article 213-33 du PCG impose, pour les éléments habituellement non fongibles et les biens ou services affectés à des projets spécifiques, une identification spécifique de leurs coûts individuels. Un véhicule immatriculé en stock chez un concessionnaire en est l'exemple : c'est son coût réel d'acquisition qui est retenu. Si vous travaillez par projet ou sur mesure, ni FIFO ni CUMP ne s'appliquent à ces éléments.
À la clôture : comparer coût et valeur actuelle
Quelle que soit la méthode, la valorisation ne s'arrête pas à la sortie. À chaque clôture, on compare le coût d'entrée du stock à sa valeur actuelle : prix de vente estimé diminué des frais restant à engager, ou valeur de remplacement pour des matières premières. Si la valeur actuelle est inférieure, la différence est constatée en dépréciation. Sous IFRS, IAS 2 retient le plus faible du coût et de la valeur nette de réalisation, et impose de déprécier les stocks endommagés, obsolètes ou dont les prix de marché ont baissé.
Pour aller plus loin sur les justificatifs à conserver, notre guide sur la valorisation des stocks en PME détaille les méthodes, les calculs et les pièces utiles en cas de contrôle.

FIFO, LIFO, FEFO : ne pas confondre valorisation et rotation physique
Sur le terrain, ces sigles désignent aussi l'ordre dans lequel vous préparez les commandes. C'est un sujet différent de la comptabilité, même si les deux se croisent.
- FIFO physique : vous expédiez d'abord ce qui est arrivé en premier. Adapté aux produits qui vieillissent ou deviennent obsolètes.
- LIFO physique : vous sortez d'abord le dernier arrivé, souvent par commodité d'accès (stockage en pile, matériaux non périssables). C'est un choix logistique, qui n'impose aucune méthode comptable.
- FEFO : on priorise les articles dont la date de péremption est la plus proche, plutôt que l'ordre de réception. Il est clé dans l'agroalimentaire, la pharmacie et la cosmétique.
Vous pouvez ainsi sortir physiquement vos produits en FEFO tout en valorisant comptablement en FIFO ou en CUMP. Pour approfondir la logique d'entrepôt, cette explication du principe FEFO en entrepôt compare aussi FIFO et LIFO.
Une rotation physique rigoureuse suppose un étiquetage fiable, un rangement lisible et des inventaires réguliers. Notre méthode d'inventaire tournant en PME vous aide à vérifier que le stock réel colle au stock théorique, et l'inventaire permanent explique les écritures et les écarts associés.
Comment choisir entre FIFO et CUMP
Puisque le LIFO est écarté de vos comptes sociaux, la vraie décision d'une PME française est FIFO ou CUMP. Voici les critères qui comptent.
| Critère | FIFO (PEPS) | CUMP |
|---|---|---|
| Principe | Coût du lot le plus ancien d'abord | Prix moyen pondéré lissé |
| Traçabilité des lots | Chaque lot est suivi séparément | Pas de suivi par lot nécessaire |
| Prix en hausse | Stock plus élevé, résultat plus élevé | Effet intermédiaire |
| Cohérence avec la logistique | Naturelle si vous écoulez les plus anciens d'abord | Indépendante de l'ordre physique |
| Simplicité de calcul | Demande de conserver les lots | Un prix moyen par référence |
Quelques repères pour décider :
- Vos produits vieillissent ou deviennent obsolètes : le FIFO reflète ce qui se passe réellement dans votre entrepôt.
- Vos prix d'achat sont stables : l'écart entre méthodes reste faible, choisissez la plus simple à tenir.
- Vos prix fluctuent beaucoup : mesurez l'effet sur vos marges avant de trancher, avec votre expert-comptable.
- Vous gérez plusieurs entrepôts : la traçabilité des lots devient un atout. Notre guide du stock multi-entrepôts vous donne la marche à suivre.
- Vous avez des biens identifiables un par un : ils relèvent de l'identification spécifique, pas du FIFO.
Une fois la méthode choisie, appliquez-la de manière constante d'un exercice à l'autre, et documentez-la. Pour les écritures, gardez un œil sur votre plan comptable de PME et vos journaux comptables.
Notre point de vue
Chez nous, le sujet revient souvent : une PME choisit sa méthode de valorisation, puis la fait vivre dans trois outils différents. Un tableur pour les entrées, un autre pour les sorties, et une comptabilité qui récupère le tout en fin de mois.
Nous pensons que la méthode compte moins que la façon dont vous la tenez. FIFO ou CUMP, l'important est que vos entrées, vos sorties, vos factures et votre comptabilité parlent des mêmes chiffres, au même moment.
C'est pour cela que LugX est un ERP modulaire : vous démarrez avec la facturation, puis vous activez le stock, la comptabilité ou les projets quand vos besoins grandissent, sans changer d'outil et en gardant vos données. Vos marges et votre CA facturé se lisent au même endroit que vos mouvements de stock.
Notre conseil : décidez de votre méthode avec votre expert-comptable, écrivez-la, puis outillez-la pour qu'elle ne dépende plus de la mémoire de quelqu'un.
Adam
Outiller le suivi de stock dans LugX
Si vos entrées, sorties et factures vivent aujourd'hui dans des fichiers séparés, centralisez-les. L'offre Essentiel de LugX démarre à 29,99 € HT par mois avec la facturation électronique. Le module Stocks, pensé pour la gestion des stocks, les alertes et la valorisation, s'ajoute pour 9,99 € HT par mois.
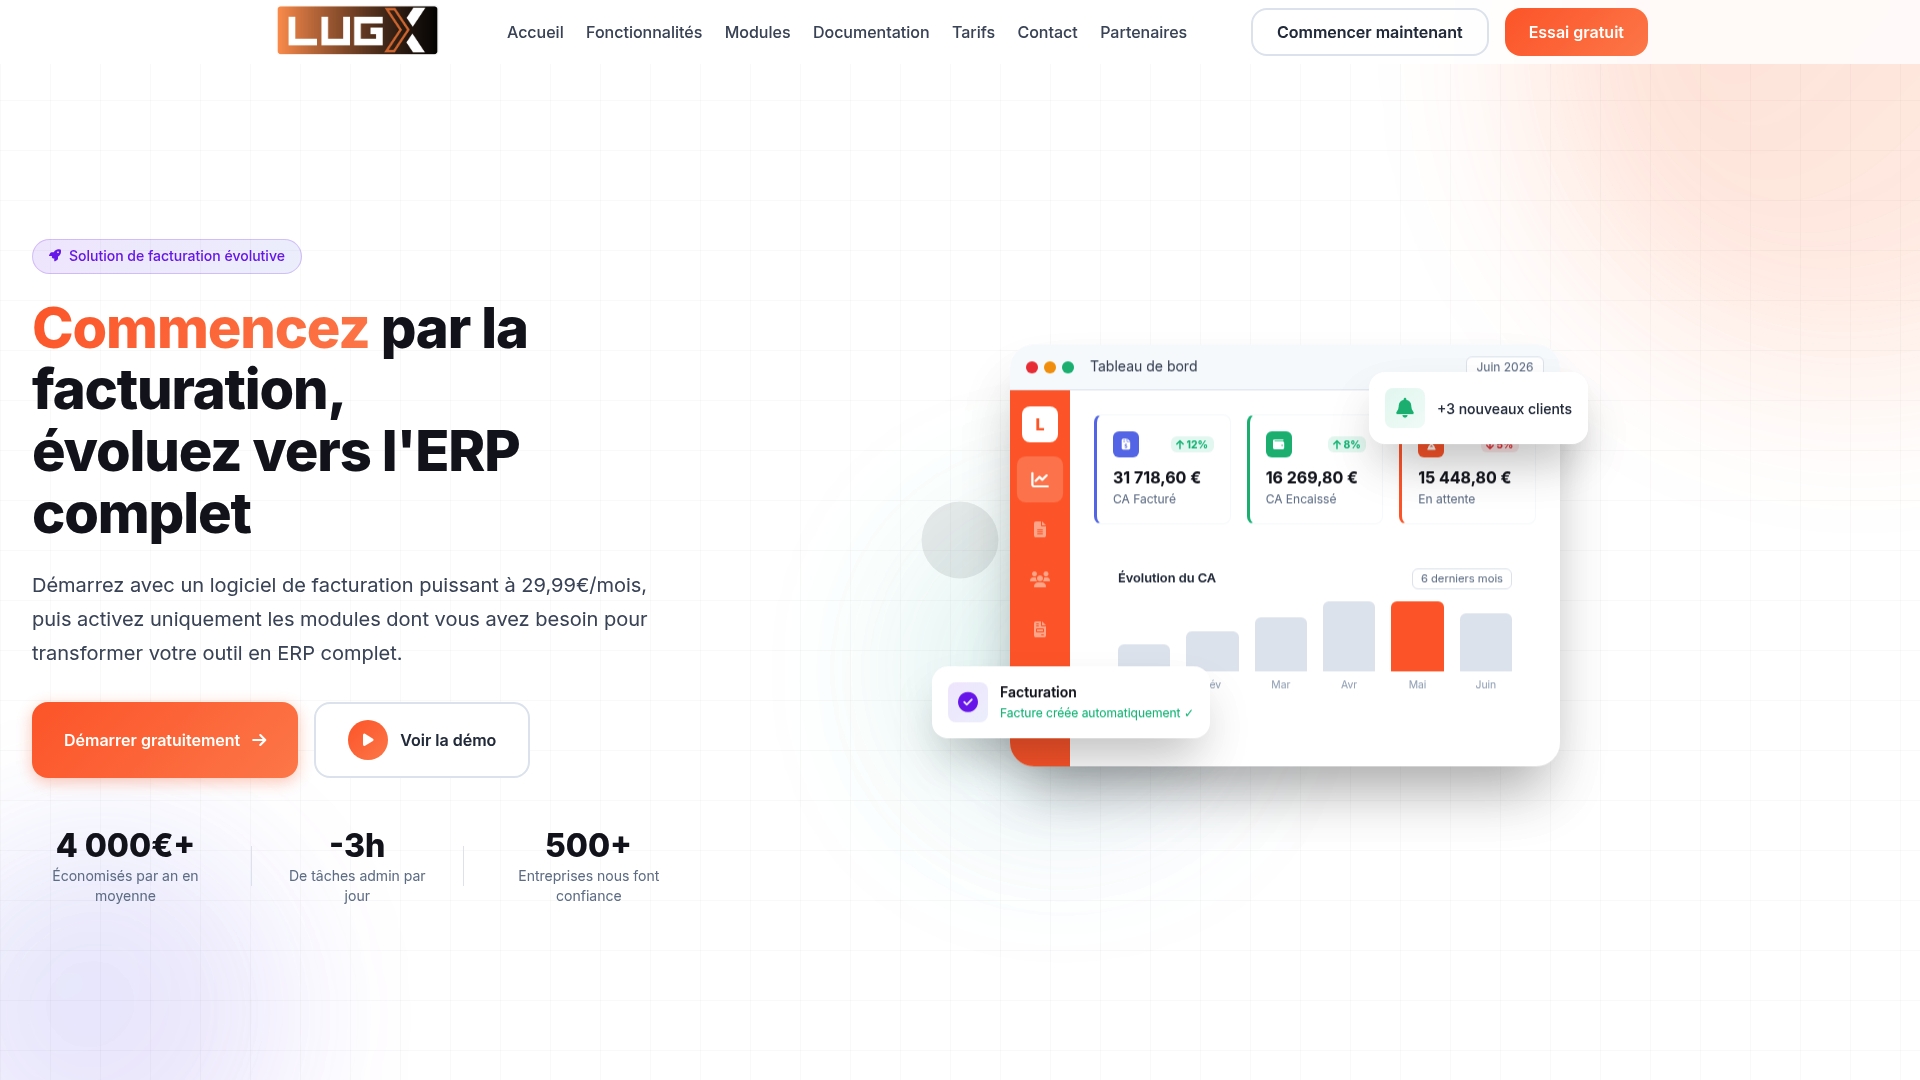
Vous activez uniquement ce dont vous avez besoin, et vous pouvez ajouter d'autres modules plus tard, comme la comptabilité ou le commercial. Pour déclencher vos réapprovisionnements au bon moment, consultez aussi notre article sur les alertes de stock minimum. Et si vous voulez mesurer l'investissement d'un projet plus large, notre analyse sur le coût d'un ERP pour une PME donne des ordres de grandeur.
Erreurs courantes à éviter
- Changer de méthode sans le documenter. La constance d'un exercice à l'autre est la règle : si un changement est justifié, discutez-en d'abord avec votre expert-comptable.
- Mélanger rotation physique et valorisation. Sortir vos produits en FEFO n'oblige pas à valoriser en FEFO : ce n'est pas une méthode comptable.
- Oublier la dépréciation à la clôture. Un stock valorisé à son coût d'entrée doit être comparé à sa valeur actuelle, surtout pour les produits anciens ou abîmés.
- Valoriser en bloc des biens identifiables. Les éléments non fongibles et les biens affectés à un projet suivent l'identification spécifique.
- Ne pas conserver les justificatifs. Factures d'achat, bons de livraison et inventaires étayent vos chiffres. Gardez aussi à portée de main votre export FEC, que l'administration peut demander.
FAQ
Quelle est la traduction de FIFO en français ?
La traduction officielle est « premier entré, premier sorti », abrégée PEPS. Le terme est défini dans la base FranceTerme, publiée au Journal officiel. On rencontre aussi couramment « FIFO » tel quel, mais la forme « méthode FIFO » est jugée hybride par les terminologues.
Le LIFO est-il autorisé en France ?
Pas pour valoriser les stocks dans les comptes d'une PME : le PCG admet le CUMP et le FIFO pour les biens interchangeables. Le LIFO n'apparaît qu'à titre optionnel dans les comptes consolidés établis en règles françaises. Sous IFRS, il est exclu.
Quelle est la règle du FIFO ?
Les unités les plus anciennes sortent en premier, valorisées au coût de leur lot d'entrée, et le lot le plus ancien est épuisé avant le suivant. Le stock restant correspond donc aux achats les plus récents. Vous devez suivre chaque lot séparément.
Quelle est la différence entre FIFO et FEFO ?
Le FIFO suit l'ordre de réception, le FEFO suit la date de péremption la plus proche. Le FEFO sert surtout dans l'agroalimentaire, la pharmacie et la cosmétique. Il organise la sortie physique des produits, alors que le FIFO sert aussi à valoriser le stock en comptabilité.
FIFO ou CUMP : lequel choisir ?
Le FIFO convient si vous voulez suivre chaque lot et si vous écoulez réellement les plus anciens d'abord. Le CUMP est plus simple si vos prix varient peu. Appliquez la méthode retenue de façon constante, et validez le choix avec votre expert-comptable.
Sources
- Plan comptable général, règlement ANC (art. 213-33 et 213-34)
- FranceTerme : premier entré, premier sorti
- Grand dictionnaire terminologique : premier entré, premier sorti
- Méthode LIFO : fonctionnement, avantages et inconvénients
- Les méthodes de valorisation des stocks en règles françaises et internationales
- CUMP ou FIFO : évaluer la sortie des stocks
- Évaluer et déprécier un stock : CUMP, FIFO, dépréciation
- Comptabilité des stocks : méthodes et valorisation
- Méthodes de valorisation des stocks en comptabilité
- Valorisation des stocks : FIFO vs CMUP en PME
- Gestion des produits à durée de conservation limitée (FEFO)
- Principe FEFO, FIFO et LIFO en entrepôt