Le processus de paie d'une PME comprend six étapes indissociables : la collecte des éléments variables, le calcul du bulletin, le contrôle, la déclaration sociale nominative (DSN), le paiement puis l'archivage. La priorité immédiate n'est pas le calcul lui‑même, mais la mise en place d'un calendrier de paie fixe et la vérification rigoureuse des échéances DSN. Sans ce cadre, chaque mois devient une course contre la montre.
En bref:
- Sans calendrier fixe, la gestion de la paie devient une course contre la montre, augmentant le risque d'erreurs et de retards dans les dépôts des DSN.
- La fiabilité du processus repose sur la collecte rigoureuse des éléments variables, des contrôles automatisés et une vérification humaine systématique avant envoi.
- Une erreur récurrente dans la DSN ou une déclaration tardive expose l'employeur à des sanctions financières, des retards de droits sociaux et une perte de confiance.
- Utiliser un logiciel de paie capable de suivre automatiquement les mises à jour légales et de garantir la compatibilité DSN limite les risques liés à la conformité légale.
- Centraliser les flux via un ERP modulaire comme LugX optimise la collecte, la validation et la synchronisation entre paie, temps de travail et comptabilité.
Table des matières
- Qu'est-ce que le processus de paie et qui en est responsable ?
- Les six étapes du cycle de paie, de la collecte à l'archivage
- Que risque une PME dont le processus de paie est mal maîtrisé ?
- Comment fiabiliser et automatiser le processus de paie ?
- Faut-il internaliser, externaliser ou passer par un logiciel de paie ?
- Comment LugX aide à centraliser les variables de paie
- Feuille de route 30/60/90 jours pour sécuriser votre paie
- Simplifiez votre paie avec un ERP modulaire pensé pour les PME
- Sources
- Questions fréquentes
Qu'est-ce que le processus de paie et qui en est responsable ?
Le processus de paie désigne l'ensemble des tâches qui transforment le temps travaillé et les événements du mois (absences, primes, heures supplémentaires) en un bulletin de salaire conforme, puis en déclarations sociales exactes. Dans une PME, cette chaîne implique rarement une seule personne.
L'employeur reste juridiquement responsable de l'exactitude des bulletins et du respect des échéances, même quand la production est déléguée. Le gestionnaire de paie, en interne ou chez un prestataire, saisit les éléments variables et produit le bulletin. L'expert‑comptable intervient souvent en contrôle ou en validation finale, en particulier sur les points sensibles : régularisations, ruptures de contrat, exonérations spécifiques.
Trois éléments documentaires structurent tout le dispositif :
- Le bulletin de paie doit comporter les mentions obligatoires prévues par le code du travail (identité des parties, période, rémunération brute et nette, cotisations détaillées) et se conserve, côté employeur, pendant cinq ans minimum.
- La DSN, envoyée chaque mois, est devenue le canal unique qui remplace la majorité des déclarations sociales périodiques et nécessite un logiciel de paie compatible ou l'intervention d'un expert-comptable pour garantir la fiabilité des données transmises.
- La DPAE (déclaration préalable à l'embauche) doit être effectuée avant l'entrée en fonction du salarié : l'oublier expose l'employeur à des sanctions dès le premier jour de travail. Un processus d'onboarding structuré permet d'éviter ce type d'oubli en amont.
Les six étapes du cycle de paie, de la collecte à l'archivage
Un cycle de paie mal découpé génère des retards en cascade. Voici comment chaque étape s'articule concrètement, avec les points de vigilance propres à une PME.
- La collecte des éléments variables de paie (EVP). Chaque manager doit transmettre les absences, congés, heures supplémentaires et primes de son équipe, idéalement via un format standardisé (fichier partagé, outil RH) plutôt que par messages épars. Le paramétrage rigoureux des variables de paie conditionne la fiabilité de tout ce qui suit : une EVP mal renseignée se répercute directement sur le bulletin. Fixez un délai ferme, par exemple le 20 du mois, pour clore cette collecte.
- Le calcul du bulletin. Le gestionnaire de paie combine les éléments fixes (salaire de base, primes contractuelles) et les éléments variables collectés, applique le prélèvement à la source (PAS) selon le taux transmis par l'administration fiscale, puis calcule les cotisations salariales et patronales. C'est l'étape la plus technique : un taux de cotisation obsolète ou un plafond de sécurité sociale mal actualisé suffit à fausser tout le bulletin.
- La validation et les contrôles. Avant tout envoi, une réconciliation s'impose entre le nombre de salariés actifs, les heures déclarées et le montant total des cotisations. Comparer le bulletin du mois à celui du mois précédent permet de repérer un écart anormal en quelques minutes.
- La production et le dépôt de la DSN. L'échéance tombe le 5 ou le 15 du mois suivant la période d'emploi selon l'effectif de l'entreprise, avec un report automatique au jour ouvrable suivant en cas de jour férié. Un dépôt tardif ou erroné entraîne des pénalités et peut retarder les droits sociaux des salariés concernés.
- Le paiement des salaires et des cotisations. Le virement des salaires nets précède ou accompagne le règlement des cotisations à l'URSSAF et aux caisses de retraite complémentaire. En cas de trésorerie tendue, mieux vaut prioriser les parts salariales et négocier un échéancier pour les cotisations patronales plutôt que de tout reporter, car la DSN reste due même si le paiement est différé.
- L'archivage et la comptabilisation. Les bulletins et justificatifs se conservent pendant les durées légales, et les écritures de paie doivent être rapprochées du plan comptable de l'entreprise pour éviter les doubles saisies entre le logiciel RH et la comptabilité.
Conseil de pro : Ne validez jamais une DSN sans avoir consulté le compte rendu métier du mois précédent. C'est souvent là que se cache une anomalie qui, sinon, se répète silencieusement pendant plusieurs mois avant d'être détectée.
Le guide opérationnel de Keobiz sur la gestion de la paie insiste d'ailleurs sur ce point : une double vérification avant l'envoi de la DSN reste indispensable, quelle que soit la taille de l'entreprise.
Que risque une PME dont le processus de paie est mal maîtrisé ?
Les conséquences d'une paie mal gérée dépassent largement l'inconfort administratif. Elles touchent à la fois les finances de l'entreprise et la protection sociale de ses salariés.
- Sanctions financières et pénales : des erreurs répétées ou des mentions obligatoires manquantes sur le bulletin exposent l'employeur à des amendes, qui s'aggravent en cas de récidive constatée par l'inspection du travail.
- Blocage des droits sociaux des salariés : une erreur dans la DSN peut retarder le versement d'indemnités journalières en cas de maladie ou de maternité, car la DSN constitue la base de calcul de ces droits, pas une simple formalité déclarative.
- Coûts cachés : temps passé à corriger des bulletins, relances URSSAF, perte de confiance des équipes quand le salaire arrive en retard ou avec une erreur.
- Impact sur la réputation employeur : un salarié qui reçoit un bulletin erroné deux mois de suite en parle, et cela nuit au recrutement autant qu'à la fidélisation.
En cas d'erreur détectée après dépôt, la procédure est simple mais doit être rapide : corriger la DSN via une déclaration rectificative, vérifier le compte rendu métier associé, puis informer le salarié si le bulletin doit être régularisé. Plus la correction intervient tôt, moins l'impact sur les droits sociaux est important.
Comment fiabiliser et automatiser le processus de paie ?
Réduire les erreurs de paie ne demande pas une refonte complète, mais une série d'ajustements précis qui s'additionnent. Voici les leviers qui font réellement la différence dans une PME.
- Un calendrier de paie avec rappels automatiques : fixez des dates butoirs pour la collecte des EVP, le calcul, le contrôle et le dépôt DSN, puis automatisez les relances plutôt que de compter sur la mémoire de chacun.
- Des formats d'entrée standardisés pour les EVP : standardiser les modèles de saisie et responsabiliser les managers sur leurs délais limite les erreurs en amont et accélère la clôture mensuelle.
- Des contrôles automatisés couplés à une relecture humaine : les écarts de montant, les taux de cotisation obsolètes ou les doublons de salariés peuvent être détectés par des règles automatiques, mais un contrôle humain reste nécessaire sur les cas atypiques (rupture conventionnelle, temps partiel modifié en cours de mois).
- La connexion entre paie, temps de travail et comptabilité : éviter qu'un même chiffre soit ressaisi trois fois dans trois outils différents réduit à la fois le temps de traitement et le risque d'erreur de transcription. Des approches similaires de réduction des erreurs de saisie s'appliquent d'ailleurs à toute chaîne administrative répétitive, pas seulement à la paie.
- Le suivi d'indicateurs simples : le taux d'anomalies détectées par mois et le délai moyen de correction donnent une mesure concrète de la fiabilité du processus, bien plus utile qu'une impression générale de « ça se passe bien ».
Le calendrier fixe est le levier le plus rentable. Une PME qui bloque les mêmes dates chaque mois pour chaque étape du cycle de paie élimine mécaniquement la majorité des retards liés à l'improvisation, sans investissement technique particulier.
La réglementation de la paie change régulièrement, qu'il s'agisse des plafonds de cotisation ou des taux de prélèvement à la source. Privilégier des outils qui appliquent automatiquement les mises à jour légales évite de dépendre d'une veille manuelle que peu de PME ont le temps de faire correctement.
Faut-il internaliser, externaliser ou passer par un logiciel de paie ?
Le choix dépend moins du coût par bulletin que de la capacité réelle à assurer une veille légale continue et un contrôle interne fiable. Une PME avec un effectif stable et des règles de paie simples peut internaliser sans risque majeur ; une entreprise avec des EVP nombreux (heures variables, primes complexes, multi‑sites) gagne souvent à combiner un logiciel compatible DSN et une relecture humaine régulière.
| Critère | Internalisation | Externalisation (expert-comptable/prestataire) | Logiciel de paie (SaaS) |
|---|---|---|---|
| Compétence requise en interne | Élevée (veille légale à jour) | Faible, déléguée au prestataire | Moyenne, le logiciel gère la conformité |
| Coût principal | Temps du gestionnaire de paie | Honoraires mensuels du prestataire | Abonnement mensuel |
| Réactivité sur cas particuliers | Rapide si compétence en place | Dépend des délais du prestataire | Rapide, mais support parfois nécessaire |
| Adapté pour | PME à règles de paie simples | PME sans ressource RH dédiée | PME en croissance avec EVP nombreux |
Trois critères doivent guider le choix d'un logiciel : la gestion automatique des mises à jour légales, la compatibilité native avec la DSN, et la qualité du support en cas d'anomalie de dépôt. Une PME de moins de dix salariés avec des congés suivis sur tableur gagne souvent à migrer vers un outil dédié avant même de changer de logiciel de paie, car c'est souvent là que naissent les premières erreurs d'EVP.
Comment LugX aide à centraliser les variables de paie
La fragmentation des outils, un tableur pour les congés, une messagerie pour les heures supplémentaires, un fichier séparé pour les primes, est la première cause d'erreurs sur le bulletin. LugX regroupe ces flux dans un même environnement plutôt que de les laisser éparpillés.
- Le module RH centralise les congés, les absences et les workflows de validation, ce qui simplifie la collecte des EVP chaque mois.
- Le module de saisie des heures rattache directement le temps travaillé aux données transmises au gestionnaire de paie.
- Le module comptabilité facilite le rapprochement des écritures de paie avec le reste de la comptabilité de l'entreprise, notamment via la connexion à Pennylane.
Pour les cas complexes, régularisations rétroactives, contentieux prud'homal, ruptures conventionnelles, l'accompagnement d'un expert‑comptable reste préférable à toute automatisation, quel que soit l'outil utilisé.
Feuille de route 30/60/90 jours pour sécuriser votre paie
Une bonne organisation de paie ne se construit pas en un mois. Voici la priorisation qui a le plus d'impact concret sur la fiabilité du processus.
À 30 jours : fixez un calendrier de paie avec des dates butoirs par étape, vérifiez que chaque DPAE récente a bien été déposée dans les délais, et dressez la liste exhaustive des EVP à collecter chaque mois.
À 60 jours : paramétrez votre logiciel de paie selon vos règles spécifiques (primes, heures supplémentaires, conventions collectives), formez les managers à la saisie standardisée des EVP, et rédigez une procédure écrite de contrôle avant DSN.
À 90 jours : mettez en place un reporting mensuel du taux d'anomalies, automatisez les contrôles répétitifs, et planifiez un audit interne trimestriel pour vérifier la cohérence entre paie, temps de travail et comptabilité.
— Adam
Simplifiez votre paie avec un ERP modulaire pensé pour les PME
Lugx est l'alternative aux tableurs et aux outils dispersés pour centraliser vos variables de paie : au lieu de jongler entre un fichier congés, une messagerie pour les heures et un tableur pour les primes, tout remonte dans un même environnement.
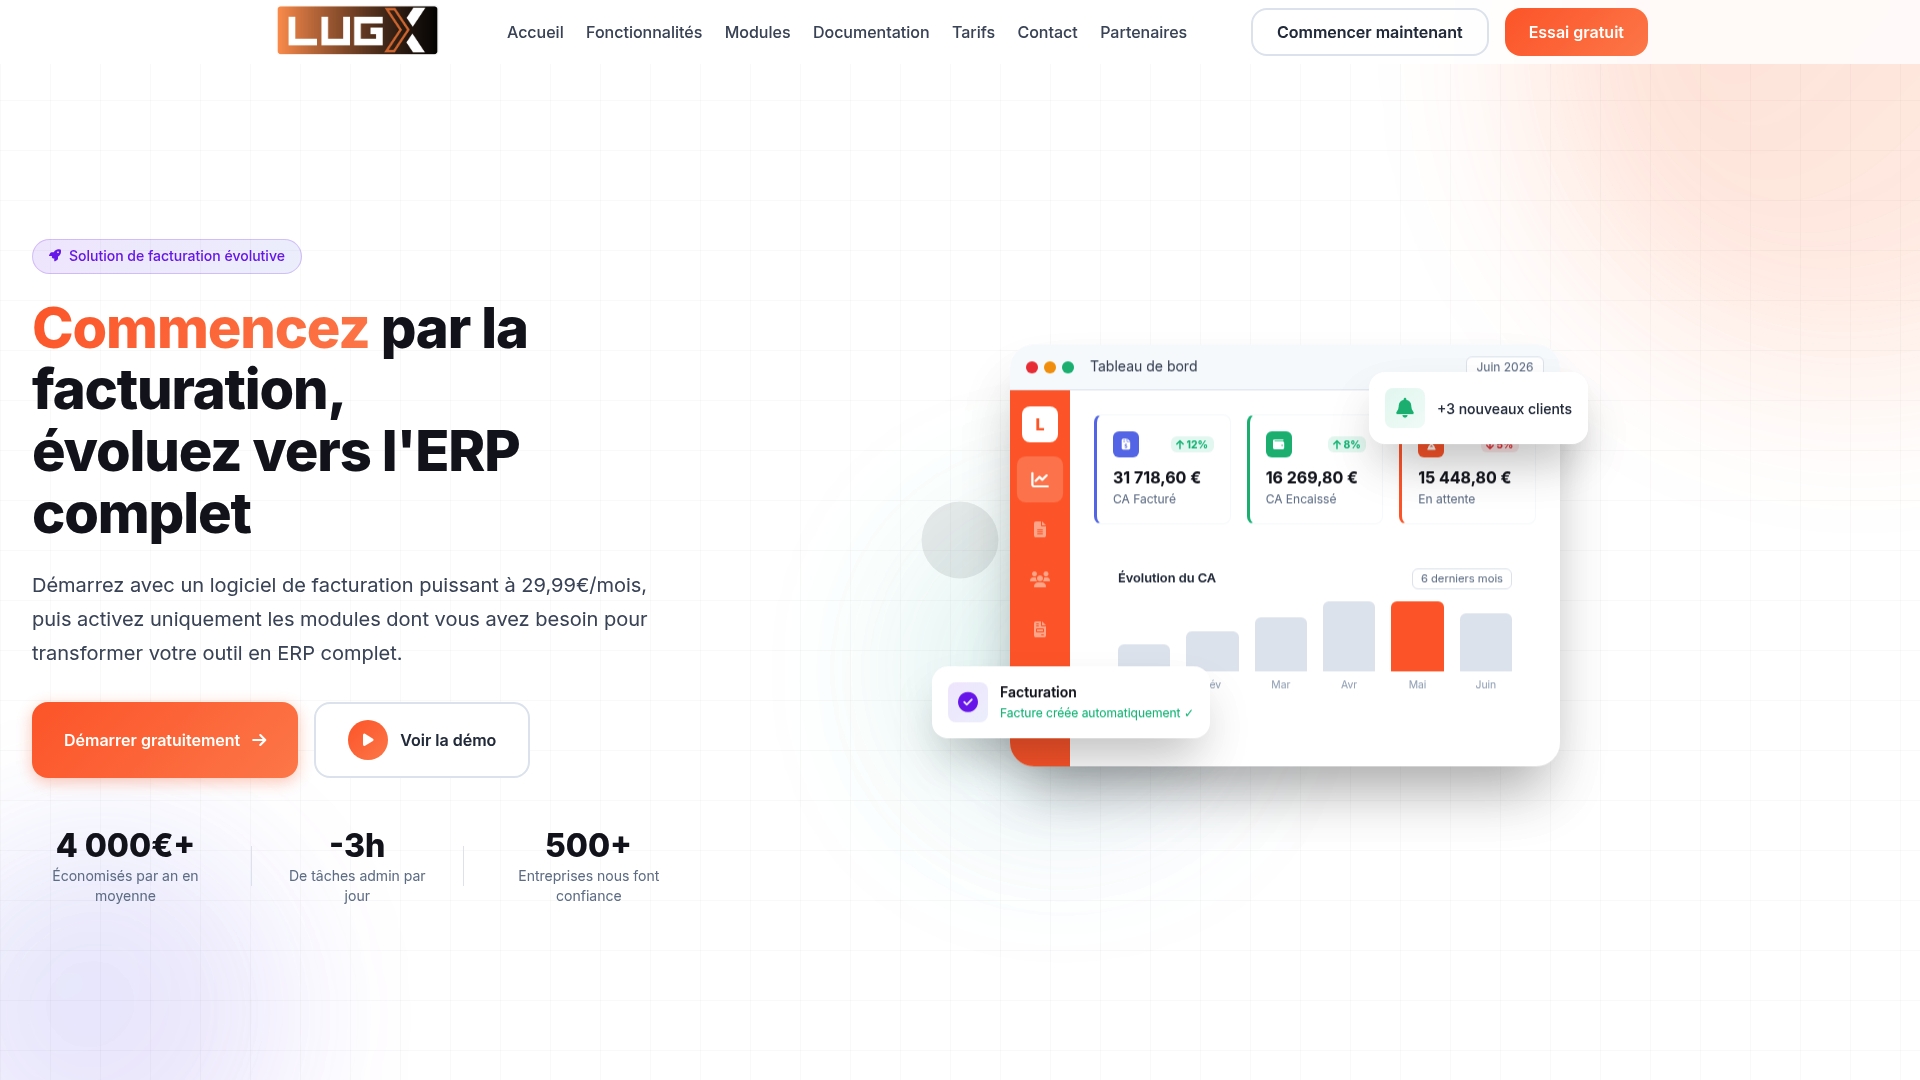
Le module RH gère les congés, les absences et les workflows de validation, tandis que le module Comptabilité facilite le rapprochement des écritures de paie avec le reste de votre comptabilité. Vous pouvez découvrir l'ensemble des modules disponibles et démarrer directement depuis la page d'accueil du produit pour voir comment la centralisation des données change concrètement votre organisation mensuelle.
Sources
- URSSAF — Déclaration Sociale Nominative (DSN)
- URSSAF — DPAE et démarches d'embauche
- Keobiz — Gestion de la paie 2026 : guide complet pour entreprises
Questions fréquentes
Quelles sont les étapes du processus de paie ?
Le processus de paie comprend six étapes : la collecte des éléments variables, le calcul du bulletin, le contrôle et la validation, la production et le dépôt de la DSN, le paiement des salaires et cotisations, puis l'archivage et la comptabilisation. Chaque étape dépend de la fiabilité de la précédente, d'où l'importance d'un calendrier fixe.
Quel logiciel de paie est adapté à une PME ?
Le bon logiciel dépend du nombre de salariés et de la complexité des EVP, mais trois critères comptent toujours : la mise à jour automatique des règles légales, la compatibilité native avec la DSN et un support réactif en cas d'anomalie. Un ERP modulaire comme LugX permet d'ajouter le module RH nécessaire sans payer pour des fonctionnalités inutiles.
Quelles sont les étapes pour préparer la paie ?
La préparation commence par la collecte des éléments variables auprès des managers (absences, primes, heures supplémentaires), suivie d'une vérification de cohérence avant le calcul du bulletin. Un format de saisie standardisé, plutôt que des échanges par messagerie, réduit fortement les erreurs à ce stade.
Comment se déroule le paiement du salaire ?
Le salaire net est versé au salarié selon la périodicité contractuelle, tandis que les cotisations sociales sont réglées à l'URSSAF selon l'échéance du 5 ou du 15 du mois suivant selon l'effectif de l'entreprise. En cas de trésorerie tendue, la priorité doit toujours aller au paiement des parts salariales.
Que se passe-t-il en cas d'erreur dans la DSN ?
Une erreur dans la DSN peut retarder le versement de droits sociaux comme les indemnités journalières en cas de maladie, car cette déclaration sert de base de calcul pour ces prestations. Il faut corriger rapidement via une déclaration rectificative et vérifier le compte rendu métier associé pour confirmer la prise en compte.