L'affacturage permet à une PME qui facture d'autres entreprises d'encaisser immédiatement ses créances clients en les cédant à un factor, contre une commission. Nous recommandons cette solution dès que les délais de paiement clients fragilisent la trésorerie ou freinent une opportunité de croissance, notamment en structurant vos équipes support via TPE PME : structurez vos équipes support en toute sécurité. En échange d'un coût défini par contrat, l'entreprise cédante récupère des liquidités rapidement et peut déléguer tout ou partie du recouvrement, parfois avec une couverture contre les impayés.
En bref:
- La gestion coûte environ 0,5 % à 2,5 % du chiffre d’affaires cédé, et le financement de 1,5 % à 6 % par an, hors frais annexes.
- Le factor examine chaque débiteur et privilégie les portefeuilles diversifiés ; l’affacturage reste réservé aux créances entre entreprises, et un gros client mauvais payeur peut bloquer le dossier.
- Avant de signer, comparez le coût annualisé total, le fonds de garantie, les volumes minimaux, les conditions de sortie et la gestion des factures contestées.
- Préparez l’historique de vos délais clients sur douze mois et renforcez les relances internes, car des factures bien suivies facilitent l’examen du dossier.
Table des matières
- Qu'est-ce que l'affacturage ? Définition et périmètre en France
- Comment fonctionne l'affacturage, étape par étape pour une PME
- Formules et coûts : comment se compose le prix de l'affacturage pour une PME
- Conditions d'éligibilité et points de vérification avant de signer
- Avantages et inconvénients pour les PME : évaluer la pertinence
- Solutions et acteurs en France : catégories d'offres et ce qu'elles proposent
- Perspective professionnelle : conseils pratiques pour réduire le besoin d'affacturage
- Ce qui compte vraiment avant de signer un contrat d'affacturage
- Une autre option : renforcer votre trésorerie sans passer par l'affacturage
- Questions fréquentes
- Sources
Qu'est-ce que l'affacturage ? Définition et périmètre en France
L'affacturage est un mécanisme de financement réservé aux relations commerciales entre entreprises. Une PME cède ses factures B2B à une société spécialisée, le factor, qui lui verse une avance sur le montant dû et se charge ensuite d'encaisser la somme auprès du client final. Ce montage repose sur trois acteurs : l'entreprise cédante, le factor et, souvent, un assureur crédit qui couvre le risque de non paiement. Selon Service Public Entreprendre, l'affacturage permet précisément de céder des factures clients B2B pour obtenir une avance de trésorerie tout en déléguant le recouvrement.

Les contrats varient selon le degré de délégation accepté par l'entreprise. Certains prévoient une validation totale des factures par le factor avant tout versement, d'autres une validation partielle qui accélère le déblocage des fonds. Il existe aussi des formules avec mandat, où la PME garde la gestion du recouvrement tout en bénéficiant du financement, ce qui convient aux dirigeants qui souhaitent préserver leur relation client.
En France, le cadre s'appuie sur les mêmes bases juridiques que la cession de créances classique, avec une vigilance accrue depuis l'arrivée de la facturation électronique obligatoire. Une facture déjà structurée et transmise au format électronique conforme facilite grandement l'instruction du dossier par le factor, car les données de facturation deviennent directement vérifiables, ce qui réduit les délais d'analyse avant la première avance.
Comment fonctionne l'affacturage, étape par étape pour une PME
Le processus suit une logique assez stable, même si chaque factor module ses délais et ses seuils.
- Audit du poste clients : le factor analyse la qualité des débiteurs, leur historique de paiement et la diversification du portefeuille avant d'accepter le contrat, comme le détaille Bpifrance Création.
- Agrément des débiteurs : chaque client de la PME est examiné individuellement ; certains peuvent être refusés si leur solvabilité est jugée insuffisante.
- Remise des factures : une fois le contrat signé, les factures validées sont transmises au factor au fil de leur émission.
- Versement de l'avance : le factor verse un pourcentage du montant de la facture, généralement sous quelques jours ouvrés, le solde arrivant après encaissement complet auprès du débiteur.
- Recouvrement : selon la formule choisie, le factor relance directement le client ou laisse cette tâche à la PME dans le cadre d'un mandat.
- Couverture des impayés : un contrat avec assurance crédit ou fonds de garantie protège l'entreprise cédante contre une défaillance du client final, ces réserves étant en principe restituées à la clôture du contrat selon Service Public Entreprendre.
L'audit initial ne se limite pas à l'encours total : le factor regarde aussi la qualité contractuelle des factures elles-mêmes, les mentions légales, les conditions de paiement affichées et l'historique des litiges. Ces éléments pèsent directement sur le pourcentage d'avance accordé et sur la nécessité, ou non, d'un fonds de garantie.
Conseil de pro : Préparez un relevé de vos délais clients sur les douze derniers mois avant tout premier contact avec un factor, cela accélère nettement l'instruction du dossier.
Formules et coûts : comment se compose le prix de l'affacturage pour une PME
Le coût affiché par un factor cache souvent plusieurs lignes qu'il faut isoler pour comparer deux offres équitablement. Selon la CCI Paris Ile-de-France, la tarification se compose principalement d'une commission de gestion représentant environ 0,5 % à 2,5 % du chiffre d'affaires cédé, d'une commission de financement de l'ordre de 1,5 % à 6 % par an selon la durée et l'indice de référence, et de frais annexes comme les frais de dossier, le fonds de garantie ou des abonnements liés à la plateforme du factor.
La structure des coûts compte davantage que le taux affiché selon la CCI Paris Ile-de-France : deux offres avec le même taux nominal peuvent revenir très différemment selon la répartition entre gestion, financement et frais annexes.
Pour évaluer une offre sérieusement :
- Demandez le détail séparé de la commission de gestion et de la commission de financement, jamais un taux global.
- Vérifiez si un fonds de garantie est exigé et à quel pourcentage du montant cédé.
- Convertissez l'ensemble en coût annualisé comparable à un TAEG pour juger du poids réel sur votre trésorerie.
À titre d'illustration, pour une PME qui céderait 500 000 € de chiffre d'affaires annuel, le coût total de l'affacturage se situerait autour de 1,8 % du CA cédé, soit environ 8 800 € par an, selon l'exemple de simulation de la CCI Paris Ile-de-France. Ce chiffre reste un ordre de grandeur : le coût final dépend toujours du profil de risque de vos clients et du volume cédé.
Conditions d'éligibilité et points de vérification avant de signer
Un factor n'accepte pas n'importe quel portefeuille de créances. La qualité et la diversification des débiteurs pèsent plus lourd dans la décision que la taille de l'entreprise cédante elle-même.
- Vos clients doivent être des entreprises, l'affacturage restant un mécanisme exclusivement B2B.
- Un portefeuille trop concentré sur un seul gros client augmente le risque de refus ou de conditions moins favorables.
- Le volume de factures cédées sur l'année influence directement le niveau de commission de gestion proposé.
- Un client majeur jugé mauvais payeur peut bloquer l'accès au contrat, ce qui pousse à diversifier sa clientèle avant de candidater selon Bpifrance Création.
Avant de signer, plusieurs clauses méritent un examen attentif : le TAEG réel une fois toutes les commissions agrégées, le montant et les conditions de restitution du fonds de garantie, l'existence d'un engagement minimum de volume, la durée du contrat et les modalités de sortie anticipée. Posez aussi la question du traitement des factures litigieuses et de qui, entre vous et le factor, gère la relation en cas de retard de paiement.
Conseil de pro : Demandez systématiquement une simulation sur vos propres chiffres de l'année précédente plutôt que sur un exemple générique fourni par le factor.
Avantages et inconvénients pour les PME : évaluer la pertinence
L'affacturage rend service dans certaines configurations précises, mais il a un coût réel qu'il faut mettre en regard de vos marges.
- Avantage : encaissement rapide des factures, utile quand les délais de paiement clients dépassent largement vos propres échéances fournisseurs.
- Avantage : délégation possible du recouvrement, qui libère du temps en interne.
- Avantage : couverture contre les impayés lorsque le contrat inclut une assurance crédit.
- Inconvénient : le coût cumulé (gestion, financement, fonds de garantie) peut représenter une charge significative sur une activité à faible marge.
- Inconvénient : la relation client peut se voir perturbée si le factor gère directement les relances auprès de vos débiteurs.
- Inconvénient : un engagement minimum de volume peut peser lourd pour une activité saisonnière ou irrégulière.
La pertinence de la solution dépend donc largement de votre marge nette, de la saisonnalité de votre activité et du profil de risque de vos clients.
Solutions et acteurs en France : catégories d'offres et ce qu'elles proposent
Le marché français de l'affacturage mélange des acteurs historiques adossés à des groupes bancaires et des plateformes plus récentes, pensées pour des volumes plus modestes. Les banques et factors traditionnels, comme BPCE Factor ou Eurofactor, proposent des contrats structurés, souvent adaptés aux PME avec un volume d'affaires conséquent et des process établis. À l'inverse, des acteurs digitaux comme Karmen, Edebex, Silvr ou Cash in Time ciblent des TPE et PME avec des formules plus souples, parfois sans engagement de durée.
Trois grandes formes d'offre coexistent aujourd'hui :
- L'affacturage au forfait, pensé pour les petites structures, avec une tarification simplifiée et un volume minimal réduit, une approche que décrit France Num pour les TPE et PME.
- L'affacturage à la facture, ponctuel, qui permet de céder une seule créance sans engagement récurrent.
- L'affacturage inversé (ou reverse factoring), où c'est le client qui initie le financement auprès de ses fournisseurs, une mécanique différente mais utile à connaître si vous êtes vous-même fournisseur d'un grand donneur d'ordre.
Pour choisir, comparez la cible privilégiée par chaque factor (TPE, PME, ou grands comptes), le délai moyen de versement de l'avance, le niveau de couverture du risque d'impayé proposé, et la souplesse contractuelle en matière d'engagement minimum.
Perspective professionnelle : conseils pratiques pour réduire le besoin d'affacturage
Avant de solliciter un factor, plusieurs leviers internes permettent de réduire la pression sur votre trésorerie sans financement externe. La mise en place de relances automatisées raccourcit mécaniquement vos délais d'encaissement moyens. Par ailleurs, la conformité à la facturation électronique exigée à partir de 2026 structure vos données de facturation de façon à faciliter l'instruction d'un dossier d'affacturage, si vous décidez malgré tout d'y recourir plus tard : factures normalisées, historique clair, moins de contestations possibles sur les mentions légales.
Ce qui compte vraiment avant de signer un contrat d'affacturage
L'affacturage est souvent présenté comme une solution miracle de trésorerie, alors qu'il s'agit avant tout d'un outil de gestion du risque client, avec un coût à mesurer précisément. La vraie question n'est pas "combien ça coûte" mais "qu'est-ce que je ne corrige pas en interne avant d'y recourir". Beaucoup de PME signent un contrat alors qu'un simple durcissement de leurs conditions de paiement ou une relance plus rigoureuse aurait suffi à combler l'écart de trésorerie.
Ce que nous observons : les dirigeants qui négocient le mieux leur contrat sont ceux qui arrivent avec des données de facturation propres et un historique clair de leurs délais clients. Le facteur de succès n'est donc pas le choix du factor, mais la qualité du dossier présenté. Priorisez d'abord l'assainissement de votre gestion administrative, l'affacturage devient alors un levier ponctuel plutôt qu'une dépendance structurelle.
— Adam
Une autre option : renforcer votre trésorerie sans passer par l'affacturage
L'affacturage résout un problème de trésorerie en cédant une partie de sa marge à un tiers. Nous proposons une approche complémentaire : réduire le besoin de financement externe à la source, en accélérant vos encaissements et en gardant une visibilité en temps réel sur votre chiffre d'affaires facturé et vos relances en cours.
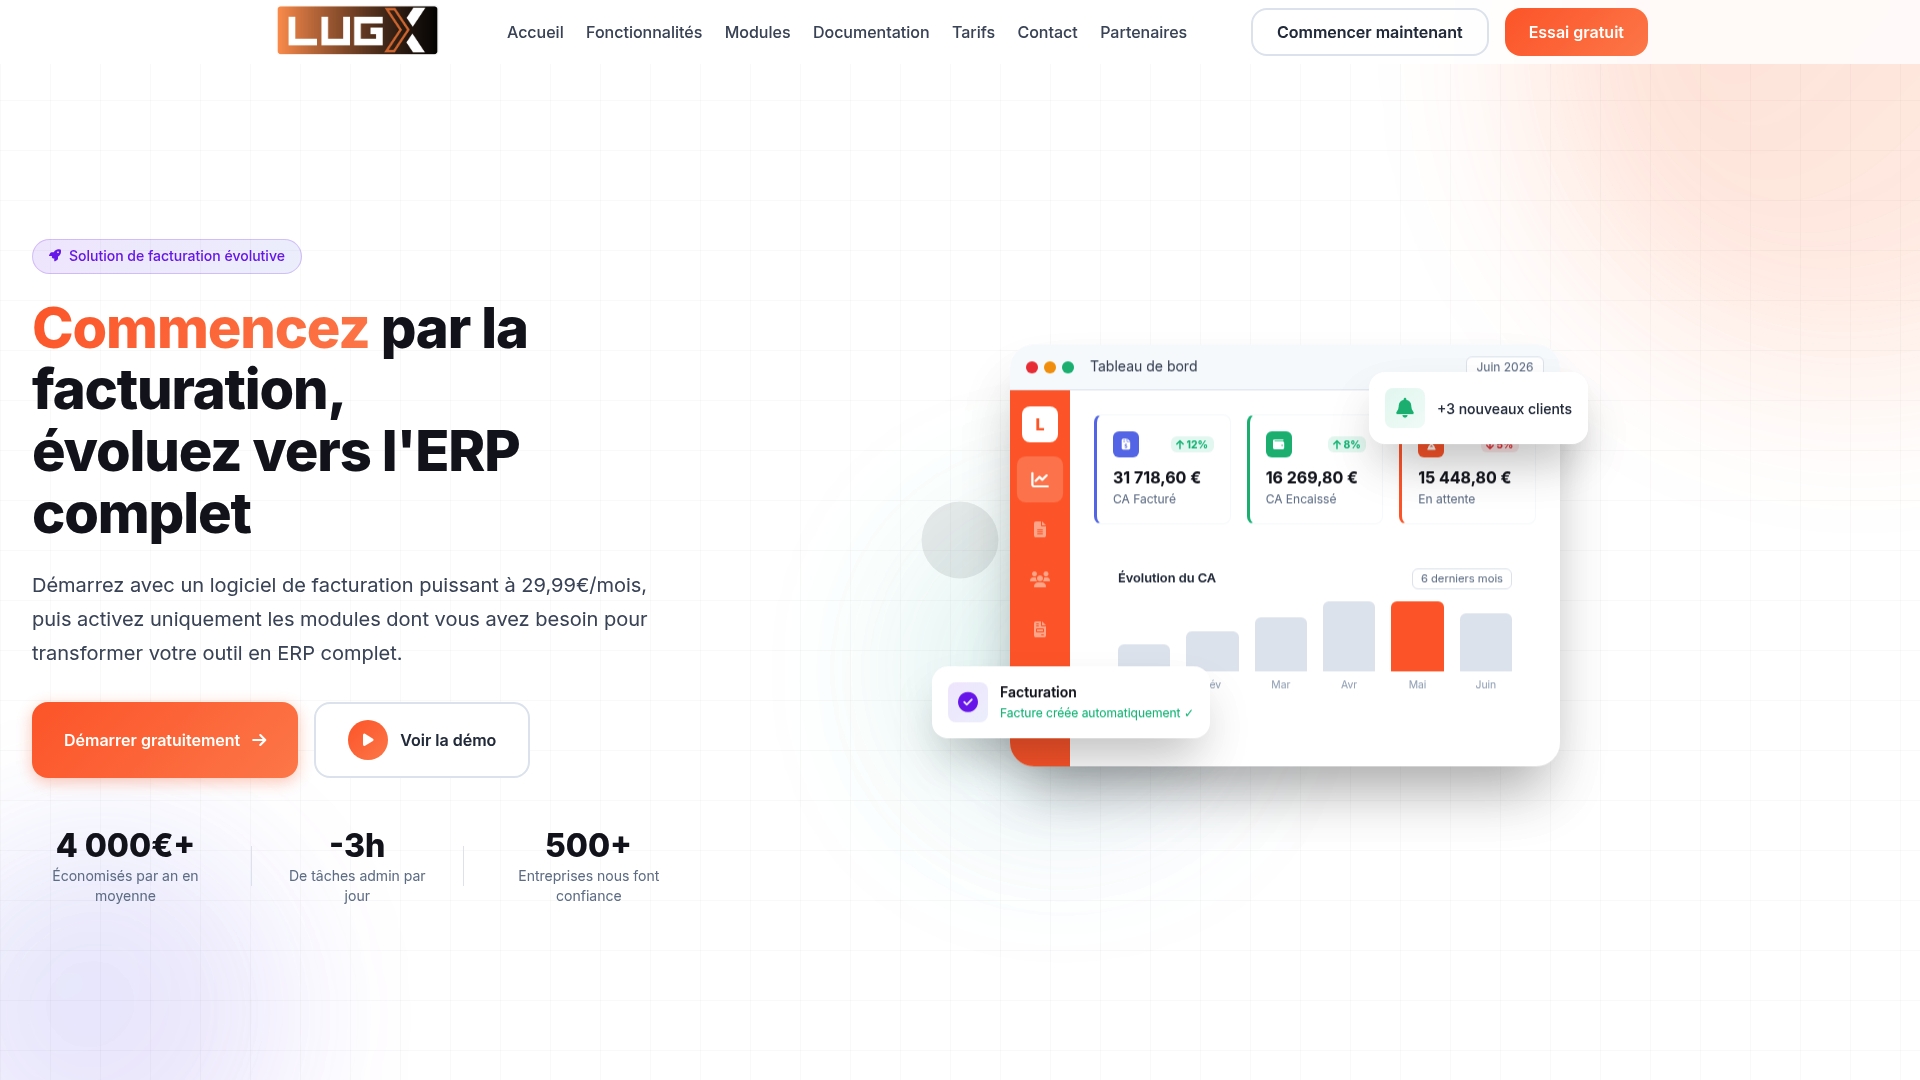
Avec LugX, la facturation électronique conforme aux obligations 2026 et 2027 s'accompagne de relances automatiques par e-mail et SMS, qui raccourcissent vos délais moyens de paiement sans commission sur votre chiffre d'affaires. Cette approche convient particulièrement aux PME dont le volume de factures reste gérable en interne mais qui perdent du temps sur le suivi manuel des impayés.
| Besoin de la PME | Ce que nous proposons |
|---|---|
| Facturation conforme 2026/2027 | Module facturation |
| Suivi et création de factures | Module Factures |
| Démarrage à coût maîtrisé | Offre Essentiel à 29,99 € HT/mois |
Si votre trésorerie se tend surtout à cause d'un suivi administratif dispersé entre plusieurs outils, l'offre Essentiel à 29,99 € HT/mois centralise facturation, relances et visibilité financière en un seul endroit.
Questions fréquentes
Quelles sont les principales sociétés d'affacturage en France ?
Le marché français compte des acteurs bancaires historiques comme BPCE Factor et Eurofactor, aux côtés de plateformes plus récentes telles que Karmen, Edebex, Silvr ou Cash in Time. Ces dernières ciblent plutôt les TPE et PME avec des formules simplifiées et parfois sans engagement de durée.
Quel est le coût d'affacturage pour une entreprise ?
Le coût se décompose en commission de gestion (environ 0,5 % à 2,5 % du chiffre d'affaires cédé) et commission de financement (environ 1,5 % à 6 % par an), auxquelles s'ajoutent parfois des frais de dossier ou un fonds de garantie, selon la CCI Paris Ile-de-France.
Quelles sont les conditions d'éligibilité à l'affacturage ?
Le factor exige des relations commerciales exclusivement B2B et analyse la qualité ainsi que la diversification de votre portefeuille clients avant d'accepter le dossier, selon Bpifrance Création. Un client majeur présentant un historique de paiement dégradé peut compromettre l'accès au contrat ou en durcir les conditions.
Quelles sont les rémunérations d'affacturage ?
La rémunération du factor combine une commission de gestion calculée sur le chiffre d'affaires cédé et une commission de financement calculée en fonction de la durée de l'avance et d'un indice de référence. Ces deux commissions doivent toujours être examinées séparément pour comparer deux offres de façon fiable, selon la CCI Paris Ile-de-France.
Sources
- Affacturage : céder ses créances pour répondre à un besoin rapide de trésorerie | Service Public Entreprendre
- Combien coûte l'affacturage ? | CCI Paris Ile‑de‑France
- L'affacturage pour renforcer la trésorerie de l'entreprise | Bpifrance Création