Dématérialiser vos factures fournisseurs signifie recevoir et traiter des factures structurées via une plateforme agréée. La priorité immédiate reste simple : être capable de recevoir des factures électroniques, une obligation qui s'applique à toutes les entreprises à partir du 1er septembre 2026. Avant d’émettre quoi que ce soit, commencez par un diagnostic de vos flux actuels et choisissez une solution compatible avec les formats structurés attendus.
En bref:
- Toutes les entreprises doivent pouvoir recevoir des factures électroniques structurées via une plateforme agréée avant le 1er septembre 2026, sans possibilité de refus.
- La dématérialisation permet de réduire les erreurs, améliorer la maîtrise des délais de paiement et assurer une meilleure prévisibilité de la trésorerie.
- Les formats les plus courants sont Factur-X, UBL et CII, tous exigeant une plateforme certifiée et intégrée à l'écosystème de dématérialisation.
- La gestion des exceptions doit privilégier la réémission par le fournisseur plutôt que la correction en interne pour garantir la traçabilité et la conformité réglementaire.
Table des matières
- Pourquoi la dématérialisation apporte un gain net sur les coûts et la trésorerie
- Obligations et calendrier 2026-2027 : qui doit faire quoi et quand
- Formats et plateformes : Factur-X, UBL, CII et l'écosystème technique
- Workflow opérationnel et contrôles avant mise en paiement
- Cahier des charges et critères pratiques pour choisir une solution
- Preuves et ressources pratiques pour accompagner la mise en conformité
- OCR et capture automatique : comment s'articule l'intégration à l'ERP
- Sécurité et conformité RGPD lors du traitement des factures
- Archivage électronique et conservation à valeur probante
- Ce que la dématérialisation change dans la relation avec vos fournisseurs
- Former les équipes à la nouvelle procédure de facturation
- Gérer les exceptions et les litiges sur les factures dématérialisées
- Priorités tactiques pour les 30, 60 et 90 prochains jours
- La réponse LugX pour centraliser vos factures fournisseurs
- Questions fréquentes
- Sources
Pourquoi la dématérialisation apporte un gain net sur les coûts et la trésorerie
Traiter une facture papier ou un PDF non structuré coûte du temps à chaque étape : saisie manuelle, relances internes, classement, recherche en cas de litige. La dématérialisation supprime une bonne partie de ces frictions en transformant la facture en donnée exploitable automatiquement, ce qui ouvre des usages qui dépassent la simple comptabilité, comme la consolidation en temps réel ou le pré-remplissage futur des déclarations de TVA.
Les bénéfices concrets se mesurent sur plusieurs fronts :
- Moins de ressaisie manuelle et moins d'erreurs de rapprochement entre bon de commande, livraison et facture.
- Des délais de paiement mieux maîtrisés grâce à une visibilité en temps réel sur l'état des factures en cours.
- Une trésorerie plus prévisible, puisque chaque facture reçue est tracée dès son entrée dans le système.
- Un risque réduit de double paiement ou de facture frauduleuse, détecté avant la mise en règlement.
Retarder le projet a un coût caché : plus l'échéance de 2026 se rapproche, plus la bascule se fait dans l'urgence, avec moins de marge pour former les équipes et ajuster les règles métier.
Obligations et calendrier 2026-2027 : qui doit faire quoi et quand
Le calendrier légal distingue deux obligations bien différentes. À partir du 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, doivent être capables de recevoir des factures électroniques. C'est la priorité absolue, car elle concerne tout le monde dès le premier jour.
L'obligation d'émettre, elle, suit un calendrier progressif selon la taille de l'entreprise : les grandes entreprises et les ETI démarrent dès 2026, tandis que les PME et les TPE basculent en 2027, selon le calendrier publié par le ministère de l'Économie.

Un point mérite d'être clarifié sans détour : un PDF scanné n'est pas une facture électronique conforme. Le guide pratique de l'administration fiscale précise que la facture doit contenir des données structurées exploitables informatiquement et transiter par une plateforme de dématérialisation partenaire (PDP) immatriculée.
Pour atténuer la bascule, l'administration a annoncé une approche de tolérance au démarrage, accompagnée d'un vademecum pratique. Cette souplesse initiale laisse une fenêtre pour ajuster les process sans sanction immédiate, mais elle ne dispense pas de s'organiser dès maintenant.
Notre checklist détaillée sur l'e-reporting TVA complète ce calendrier pour les dirigeants qui veulent anticiper l'ensemble des obligations déclaratives liées à la réforme.
Formats et plateformes : Factur-X, UBL, CII et l'écosystème technique
Trois formats structurés dominent l'écosystème de la facturation électronique, chacun répondant à un usage différent :
- Factur-X combine un PDF lisible par l'œil humain et un fichier XML structuré lisible par les machines, ce qui en fait le format le plus répandu pour les PME qui veulent garder une facture visuellement classique.
- UBL (Universal Business Language) est un format XML pur, souvent utilisé dans les échanges internationaux ou les grands comptes.
- CII (Cross Industry Invoice) sert davantage les flux industriels et les chaînes d'approvisionnement complexes.
Une distinction mérite d'être posée clairement : une solution compatible avec ces formats n'est pas forcément une plateforme agréée. Les plateformes de dématérialisation partenaires sont soumises à des obligations fortes (certification, hébergement en Europe, audits réguliers) et figurent sur un annuaire public tenu par l'administration. Notre guide sur les plateformes agréées et la facture électronique détaille ce fonctionnement.
Côté intégration, plusieurs options coexistent : connexion par API directe à votre ERP, connecteurs préconfigurés, boîte mail dédiée qui capte automatiquement les factures entrantes, ou consultation de l'annuaire pour identifier les PDP de vos fournisseurs. Notre guide pratique sur le format Factur-X détaille les options concrètes pour une PME.
Workflow opérationnel et contrôles avant mise en paiement
Un flux de facture fournisseur bien construit suit une séquence logique : réception centralisée, extraction automatique des données par OCR, contrôles automatisés, puis routage vers un traitement normal ou une file d'exceptions. Formaliser ce circuit coûte peu et supprime une grande partie des risques de double paiement ou d'erreur de rapprochement.
Le cœur du dispositif repose sur sept contrôles avant toute mise en paiement, identifiés par Phacet comme la méthode la plus fiable pour sécuriser un flux à grand volume :
- Vérification de la qualité documentaire et de l'authenticité de la facture.
- Contrôle de l'identité du fournisseur par rapport au référentiel interne.
- Validation de l'IBAN pour écarter tout risque de fraude au virement.
- Détection des doublons parmi les factures déjà enregistrées.
- Matching à trois points entre bon de commande, bon de livraison et facture.
- Vérification de la conformité tarifaire par rapport aux conditions négociées.
- Routage automatique vers l'approbateur ou la file d'exception selon le résultat.
Conseil de pro : Privilégiez des règles métier configurables plutôt que des seuils universels rigides, pour limiter les faux positifs sans ralentir le flux de validation.
Un workflow appliquant ces sept contrôles sur l'intégralité des factures reçues permet un contrôle systématique qui réduit nettement les erreurs et les tentatives de fraude, tout en gardant moins de 5 % des factures en révision manuelle quand les règles sont bien calibrées.
Cahier des charges et critères pratiques pour choisir une solution
Un cahier des charges solide part toujours des mêmes questions : quel périmètre couvrir, quel volume mensuel de factures traiter, quelles exigences de sécurité et d'archivage respecter, quel niveau de service attendre du prestataire, et pour quel budget.
Sur le plan fonctionnel, quatre critères structurent le choix :
- Compatibilité native avec les formats Factur-X, UBL et CII.
- Raccordement effectif à une plateforme agréée (PDP) plutôt qu'à un simple connecteur générique.
- Intégration fluide avec votre ERP ou votre logiciel comptable existant.
- Niveau d'automatisation des règles métier et des contrôles pré-paiement.
| Étape | Objectif | Livrable attendu |
|---|---|---|
| Diagnostic | Cartographier les flux fournisseurs actuels | Liste des volumes et formats reçus |
| Pilote | Tester sur un périmètre limité | Retour d'expérience sur 4 à 6 semaines |
| Déploiement | Généraliser et former les équipes | Procédure validée et documentée |
| Gouvernance | Suivre les indicateurs de performance | Tableau de bord des SLA |
Pour structurer cette démarche, la méthode de formalisation des procédures pour TPE/PME propose un cadre utile pour documenter chaque étape sans alourdir le projet. Notre guide facturation électronique pour les PME complète cette approche avec des repères adaptés aux petites structures.
Preuves et ressources pratiques pour accompagner la mise en conformité
Un module dédié aux factures fournisseurs répond directement aux besoins décrits plus haut : centralisation des flux entrants, extraction automatique des données et application de règles métier configurables avant tout rapprochement comptable.
- Le module factures fournisseurs centralise la réception et applique des règles métier pour fluidifier la validation.
- Notre guide sur l'archivage des factures électroniques détaille les obligations de conservation et une checklist pratique.
- Le guide pratique sur le format Factur-X aide à comprendre les choix techniques avant intégration.
Ces ressources s'adressent aux responsables administratifs qui cherchent une méthode opérationnelle, et non une simple présentation commerciale.
OCR et capture automatique : comment s'articule l'intégration à l'ERP
L'OCR, ou reconnaissance optique de caractères, lit une facture reçue au format PDF ou image et en extrait les champs clés : numéro de facture, montant, date d'échéance, IBAN, référence du fournisseur. Appliquée à un flux structuré comme Factur-X, cette extraction devient quasi automatique puisque les données sont déjà encodées dans le fichier XML associé au PDF.
La vraie valeur apparaît au moment où ces données extraites viennent alimenter l'ERP ou le logiciel comptable, sans ressaisie. Trois modes d'intégration coexistent généralement : une connexion API qui pousse les données en temps réel, un export périodique par lot, ou une synchronisation ponctuelle déclenchée manuellement. Le choix dépend du volume de factures traitées et du degré d'automatisation souhaité pour les écritures comptables.
Un point de vigilance mérite d'être souligné : l'OCR seul ne suffit jamais à sécuriser un paiement. Il extrait les données, mais ne vérifie ni leur cohérence avec un bon de commande, ni l'identité réelle du fournisseur. C'est pour cette raison que l'extraction doit toujours être suivie des contrôles pré-paiement décrits plus haut, jamais remplacée par eux. Un flux bien construit traite l'OCR comme une étape de préparation, pas comme une validation en soi.
Pour les entreprises qui utilisent déjà un outil de comptabilité comme Pennylane ou un ERP métier, la question à trancher en amont porte sur le format d'échange : certains connecteurs imposent un format propriétaire, d'autres acceptent directement les formats structurés de la réforme, ce qui évite une double conversion inutile.
Sécurité et conformité RGPD lors du traitement des factures
Une facture fournisseur contient des données qui relèvent souvent du RGPD dès qu'elles touchent à l'identité d'un contact, d'un dirigeant ou d'un salarié facturé à titre individuel. La dématérialisation ne crée pas ce risque, mais elle le concentre : toutes les données transitent désormais par un même canal numérique, ce qui impose une vigilance particulière sur son niveau de protection.
Trois réflexes limitent l'exposition. D'abord, vérifier que la plateforme ou le logiciel utilisé héberge les données au sein de l'Union européenne, une exigence qui s'applique d'ailleurs directement aux plateformes agréées. Ensuite, s'assurer que les accès au système sont limités aux personnes qui en ont réellement besoin dans le circuit de validation, avec une traçabilité des actions effectuées sur chaque facture. Enfin, documenter la durée de conservation des données personnelles associées aux factures, en cohérence avec les obligations d'archivage légal décrites plus loin.
Le choix d'une plateforme agréée aide aussi sur ce terrain, puisque ces plateformes sont soumises à des audits et à des certifications qui couvrent en partie les exigences de sécurité des données. Cela ne dispense pas l'entreprise de sa propre responsabilité de traitant, mais cela réduit le périmètre de risque à gérer en interne.
Archivage électronique et conservation à valeur probante
Une facture électronique dématérialisée doit être conservée dans des conditions qui garantissent son intégrité, son authenticité et sa lisibilité pendant toute la durée légale de conservation, généralement de dix ans en matière comptable et fiscale. Un simple stockage dans un dossier partagé ne répond pas à cette exigence : l'archivage à valeur probante impose un système capable de prouver qu'aucune modification n'a eu lieu depuis l'enregistrement initial.

Concrètement, cela suppose un horodatage fiable, une empreinte numérique de chaque document et une piste d'audit qui retrace chaque accès ou chaque action sur la facture archivée. La plupart des plateformes agréées intègrent cette fonction nativement, ce qui évite de construire un système d'archivage séparé.
Trois points méritent d'être vérifiés avant de choisir une solution : la durée de conservation garantie contractuellement, la possibilité de récupérer l'intégralité des archives en cas de changement de prestataire, et la conformité du format d'archivage avec les standards reconnus. Notre checklist d'archivage des factures électroniques détaille ces obligations pour une PME qui prépare sa bascule.
Ce que la dématérialisation change dans la relation avec vos fournisseurs
Basculer vers la facture électronique ne se décide pas seul : chaque fournisseur doit aussi être capable d'émettre dans un format compatible et de transiter par une plateforme agréée. Cette dépendance mutuelle transforme la relation fournisseur en un sujet de coordination, pas seulement de facturation.
Dans la pratique, deux approches se distinguent. La première consiste à accompagner les fournisseurs les moins avancés par une communication claire sur les formats attendus et les délais, plutôt que de bloquer unilatéralement leurs factures non conformes. La seconde consiste à profiter de la bascule pour clarifier les conditions de paiement et les références attendues sur chaque facture, ce qui réduit mécaniquement les litiges futurs.
Un effet secondaire positif mérite d'être noté : la structuration des données facilite le suivi des engagements pris avec chaque fournisseur, notamment sur les délais de paiement contractuels. Elle rend aussi plus visibles les écarts récurrents entre ce qui a été commandé et ce qui est facturé, ce qui ouvre la porte à des discussions commerciales mieux documentées lors des renégociations annuelles.
Former les équipes à la nouvelle procédure de facturation
La réussite d'un projet de dématérialisation dépend moins de l'outil choisi que de la façon dont les équipes s'en servent au quotidien. Un logiciel performant mal compris par les comptables ou les acheteurs génère autant d'erreurs qu'un processus papier mal organisé.
La formation doit couvrir trois publics distincts, chacun avec des besoins différents. Les équipes comptables doivent comprendre la logique des contrôles automatiques pour savoir interpréter une facture mise en exception plutôt que de la traiter manuellement par réflexe. Les acheteurs et responsables de services doivent savoir valider une facture dans les délais impartis, sans quoi le goulot d'étranglement se déplace simplement de la saisie vers l'approbation. La direction financière, enfin, doit disposer d'une vision claire des indicateurs de suivi pour ajuster les règles métier si le taux de factures en révision manuelle dérive au-delà du seuil cible.
Une montée en charge progressive aide beaucoup sur ce terrain : commencer sur un périmètre restreint permet de corriger les habitudes avant la généralisation, plutôt que de former tout le monde en une seule session sur un système encore mal rodé.
Gérer les exceptions et les litiges sur les factures dématérialisées
Même un flux bien construit génère des exceptions : une facture sans bon de commande associé, un écart de prix par rapport au contrat, une référence fournisseur introuvable dans le référentiel. La qualité d'un système de dématérialisation se mesure autant à sa capacité à prévenir les erreurs qu'à sa façon de gérer celles qui passent malgré tout les contrôles.
La règle la plus sûre en cas de facture incomplète ou erronée reste de ne jamais la corriger côté destinataire. Mieux vaut demander une réémission au fournisseur, ce qui évite un risque en cas de contrôle fiscal ultérieur et garantit une traçabilité propre de chaque échange.
Un circuit d'exception efficace repose sur une file dédiée, visible par les équipes concernées, avec un délai de traitement cible pour éviter que les factures bloquées ne s'accumulent sans suivi. Documenter chaque motif de rejet aide aussi à détecter des problèmes récurrents chez un fournisseur donné, qu'il s'agisse d'un format mal maîtrisé ou d'une méconnaissance des conditions contractuelles.
Priorités tactiques pour les 30, 60 et 90 prochains jours
Les 30 premiers jours servent à cartographier vos flux actuels et à désigner un point d'entrée unique pour toutes les factures reçues. Les 60 jours suivants permettent de tester un pilote sur un périmètre limité, avec quelques fournisseurs volontaires. Passé 90 jours, la montée en charge généralisée s'accompagne d'une revue des indicateurs de service. Côté fournisseurs, privilégiez toujours une demande de réémission simple et traçable plutôt qu'une correction interne du document reçu.
— Adam
La réponse LugX pour centraliser vos factures fournisseurs
Nous proposons un module factures fournisseurs pensé pour centraliser la réception, appliquer des règles métier configurables et préparer le rapprochement comptable sans ressaisie manuelle.
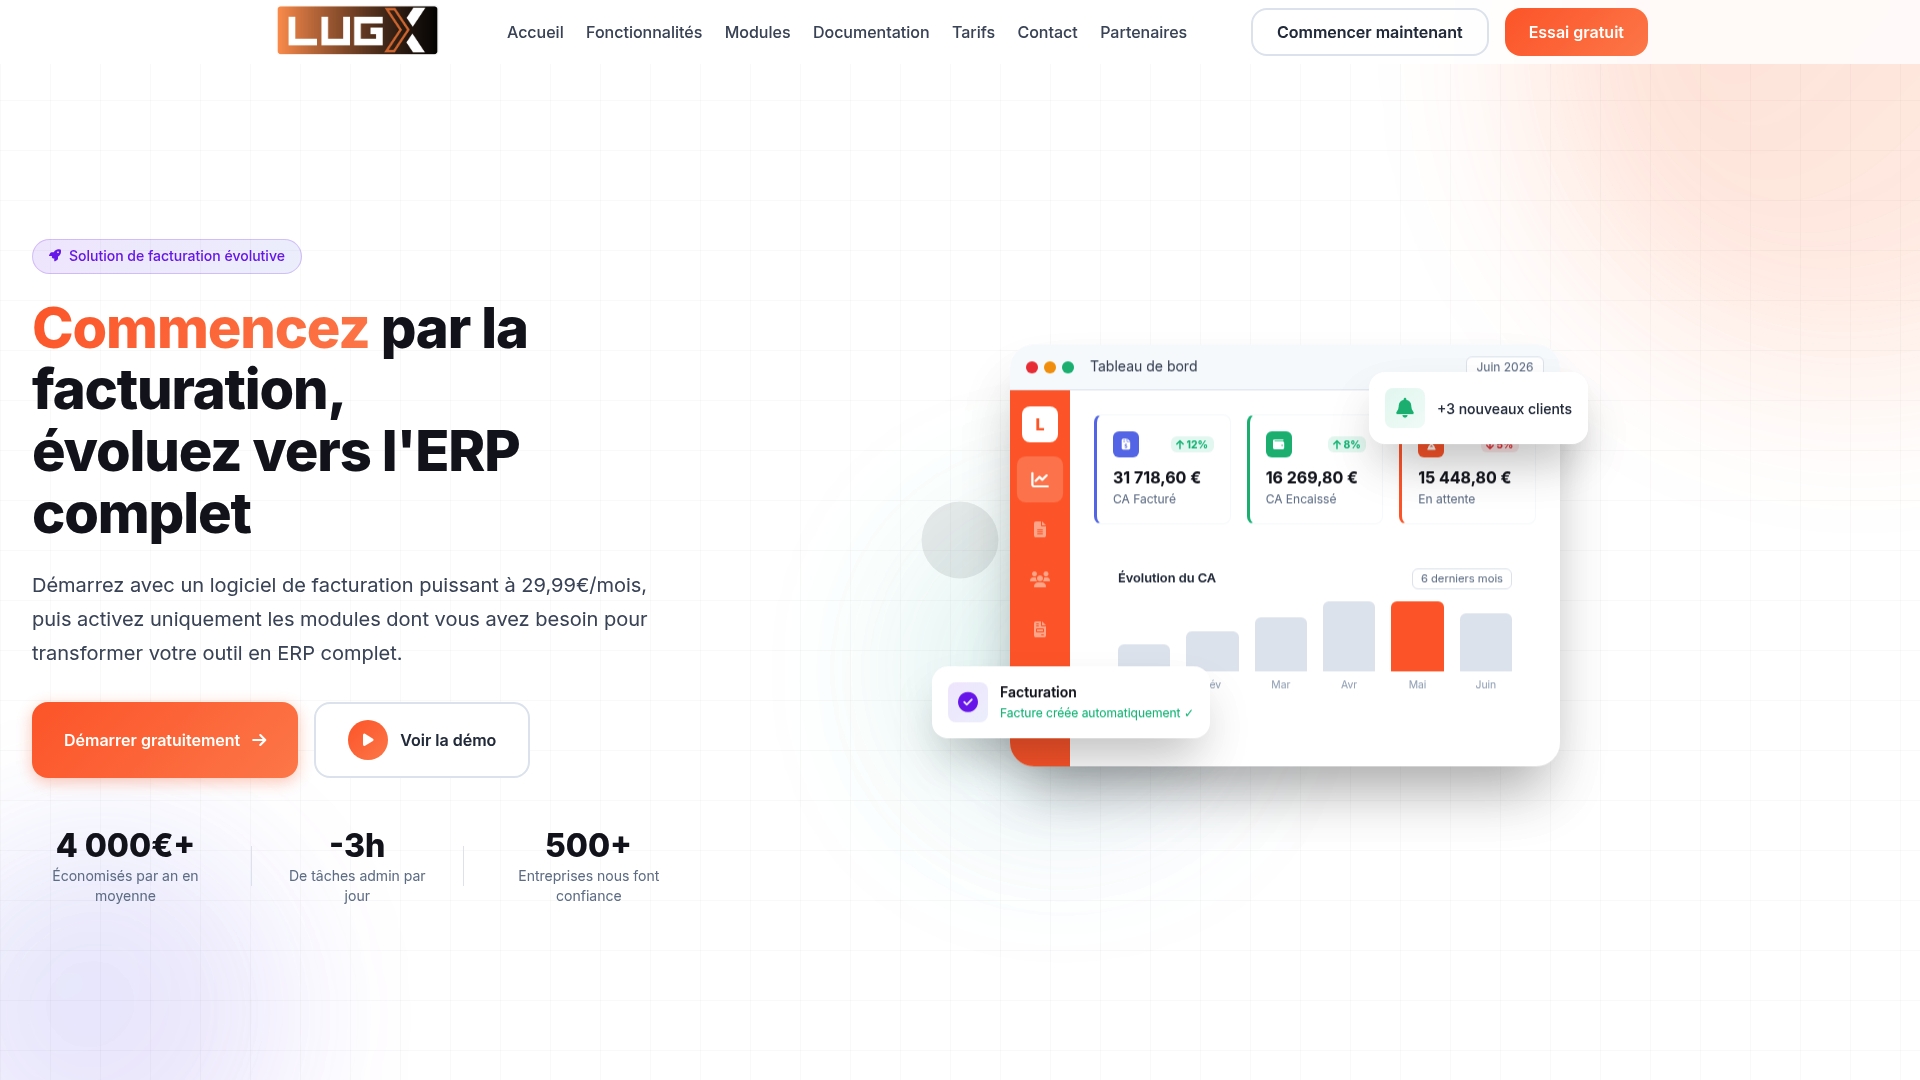
Cette solution reste une option parmi d'autres approches possibles, avec un niveau d'intégration de la conformité attendue pour 2026 et 2027.
- Centralisation des factures fournisseurs dans un point d'entrée unique, quel que soit le format reçu.
- Extraction automatique des données et application de règles métier avant tout rapprochement.
- Connexion native avec notre module de facturation électronique conforme 2026-2027.
| Formule | Contenu |
|---|---|
| Essentiel | Facturation de base, accès à la plateforme |
| Module Comptabilité | Rapprochement et export comptable |
| Module Factures fournisseurs | Centralisation et règles métier |
Pour évaluer concrètement l'adéquation avec vos volumes et vos formats actuels, consultez notre offre Essentiel et activez les modules nécessaires selon votre rythme.
Questions fréquentes
Quelle est l'obligation de dématérialisation des factures en 2026 ?
À partir du 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques structurées via une plateforme agréée. L'obligation d'émettre suit ensuite un calendrier progressif selon la taille de l'entreprise, jusqu'en 2027 pour les plus petites structures.
Est-il possible de refuser la dématérialisation des factures ?
Non, la réception de factures électroniques devient une obligation légale et non une option à partir de l'échéance fixée par la réforme. Une entreprise qui reçoit une facture conforme ne peut pas exiger un format papier à la place.
Est-il obligatoire de fournir des factures dématérialisées ?
L'obligation d'émettre des factures dématérialisées s'applique progressivement selon la taille de l'entreprise, avec un démarrage pour les grandes entreprises et les ETI avant les PME et les TPE. Dans tous les cas, la facture doit respecter un format structuré et transiter par une plateforme agréée, un simple PDF ne suffisant pas.
Quel est le meilleur outil de dématérialisation des factures ?
Le choix dépend surtout de votre volume de factures, de vos formats actuels et de votre niveau d'intégration comptable souhaité. Notre module de facturation électronique conforme 2026-2027 répond à ces critères pour les PME qui cherchent une solution centralisée et accessible dès 29,99 € HT par mois.