Pour protéger vos marges, priorisez d'abord la visibilité et la centralisation des flux multidevises, puis appliquez une couverture ciblée combinant couverture naturelle et contrats à terme simples. Cette semaine, cartographiez vos expositions par devise, ouvrez un compte multidevise si vos flux le justifient et fixez des seuils de couverture clairs. Le contexte presse : au premier trimestre 2026, un net 26 % des entreprises de la zone euro ont signalé une hausse des taux sur leurs prêts bancaires, un signal de resserrement qui rend la maîtrise du risque de change plus urgente pour les trésoreries de PME.
En bref:
- La maîtrise du risque de change nécessite de cartographier précisément les expositions par devise, en se concentrant sur celles avec un impact sur la marge.
- Les PME doivent privilégier la couverture naturelle pour les flux récurrents et utiliser en complément des contrats à terme ou des options selon la certitude des opérations.
- La centralisation via un compte multidevise et un suivi automatisé facilite la gestion, la prévision de trésorerie et la réduction des coûts liés aux opérations de change.
- Environ 26 % des entreprises de la zone euro ont signalé une hausse des taux sur leurs prêts bancaires au début 2026, renforçant l'urgence de maîtriser ces risques.
- La politique de change doit être simple, avec des seuils clairs, un responsable dédié et des indicateurs réguliers pour ajuster la couverture en fonction de l'évolution des expositions et des marchés.
Table des matières
- Cartographier vos expositions : identifier et prioriser les risques par devise
- Instruments de couverture accessibles et quand les utiliser
- Organisation opérationnelle : comptes multidevises et process de paiement
- Comptabilité et fiscalité : règles françaises applicables aux créances et dettes en devises
- Construire une politique de change opérationnelle en cinq étapes
- Application pratique avec LugX : centraliser la visibilité et automatiser les conversions
- Gestion des risques liés à la volatilité des devises spécifiques aux PME
- Intégration des systèmes d'information pour le suivi multi-devises
- Former les équipes financières à la gestion multi-devises
- Meilleures pratiques pour optimiser la trésorerie en multi-devises
- Impact des fluctuations de change sur la rentabilité et la stratégie
- Perspective de l'auteur : priorités stratégiques pour les douze prochains mois
- Tester LugX pour centraliser facturation et pilotage multidevises
- Sources
- Questions fréquentes
Cartographier vos expositions : identifier et prioriser les risques par devise
Avant de choisir un instrument de couverture, il faut savoir exactement où se situe le risque. L'AFTE distingue trois natures d'exposition qui appellent des réponses différentes : le risque transactionnel touche les flux commerciaux facturés en devise étrangère, le risque de consolidation concerne les filiales dont les comptes sont convertis en euros, et le risque économique affecte la compétitivité de long terme face à des concurrents opérant dans une autre zone monétaire. Cette typologie professionnelle aide à ne pas traiter toutes les expositions de la même façon.
Pour une PME, la cartographie tient en quatre étapes concrètes :
- Recenser chaque flux en devise : client, fournisseur, montant, devise, échéance.
- Reporter l'horizon et le délai moyen de règlement pour chaque flux identifié.
- Estimer l'impact potentiel sur la marge en appliquant un scénario de variation de 5 % à 10 % du taux de change.
- Prioriser selon le produit montant exposé, délai et fréquence, les flux récurrents et volumineux passant en tête de liste.
Prenons un exemple simple : une PME facture 50 000 dollars par mois à un client américain, réglés à 60 jours. Un flux ponctuel de 3 000 dollars n'appelle pas le même traitement qu'un flux récurrent de cette ampleur : c'est cette hiérarchisation qui doit guider la suite de votre politique de change.
Instruments de couverture accessibles et quand les utiliser
Une fois les expositions classées, la question devient : avec quoi couvrir, et pour quels flux. Quatre familles d'instruments concernent les PME, avec des niveaux de complexité très différents.
- La couverture naturelle consiste à faire correspondre les encaissements et décaissements dans une même devise, par exemple en payant certains fournisseurs en dollars quand on facture aussi en dollars ; c'est la solution la moins coûteuse et souvent la première à activer.
- Le contrat à terme (forward) fixe aujourd'hui un taux pour une opération future : il convient bien aux flux prévisibles en montant et en date, sans prime à payer, mais il engage fermement la PME.
- L'option de change offre le droit, sans l'obligation, d'échanger à un taux fixé, contre le paiement d'une prime : elle protège tout en laissant profiter d'une évolution favorable, ce qui la rend pertinente quand l'incertitude porte sur la survenance même du flux.
- Le swap de devises échange des flux d'intérêts ou de capital dans deux monnaies différentes ; c'est un instrument plus lourd, généralement réservé aux ETI ou aux PME ayant un endettement en devises structuré, rarement adapté à une facturation commerciale simple.
Le choix entre forward et option dépend surtout de la certitude du flux : un forward convient à une commande ferme, une option se justifie quand l'opération reste probable mais pas certaine, malgré son coût de prime. Des instruments simples couvrent généralement des horizons allant jusqu'à une période correspondant à la plupart des cycles commerciaux de PME, ce qui correspond à la plupart des cycles commerciaux de PME. Au-delà, la fiabilité des prévisions de flux s'effrite et le coût de couverture augmente.
Conseil de pro : ne couvrez jamais 100 % d'un flux incertain : gardez toujours une marge non couverte pour absorber les écarts d'estimation sans complexifier votre comptabilité.
Organisation opérationnelle : comptes multidevises et process de paiement
La technique de couverture ne sert à rien sans une organisation qui centralise l'information. Un compte multidevise permet d'encaisser et de payer dans la devise d'origine sans double conversion, ce qui réduit mécaniquement les frais de change et simplifie le rapprochement bancaire grâce à une solution de domiciliation adaptée. Un compte local, ouvert dans le pays du client ou du fournisseur, reste pertinent quand les volumes sont élevés et récurrents dans une seule devise.
Le process de paiement doit répondre à trois questions simples : qui valide une opération en devise au-delà d'un certain montant, quelles pièces justificatives sont conservées (facture, ordre de virement, taux appliqué), et comment ce taux est-il tracé pour la comptabilité. Sans cette rigueur, les écarts de change deviennent invisibles jusqu'à la clôture, où ils surprennent.
Côté outils, quatre fonctionnalités font la différence :
- Un suivi des encaissements et décaissements par devise, pas seulement en euros consolidés.
- Un journal de change qui historise le taux appliqué à chaque opération.
- Une automatisation des écritures de conversion, pour éviter les ressaisies manuelles source d'erreurs.
- Un tableau de bord consolidé donnant une vision instantanée de l'exposition nette par devise.
Structurer ce suivi facilite aussi la prévision de trésorerie, qui doit intégrer les flux en devise au même titre que les flux en euros, et s'appuie souvent sur un suivi des devis rigoureux dès la phase commerciale.
Comptabilité et fiscalité : règles françaises applicables aux créances et dettes en devises
La comptabilité française impose une règle simple mais stricte : toutes les créances et dettes libellées en devises doivent être converties en euros, d'abord au moment de l'opération, puis réévaluées au cours de clôture. Les règles du BOFiP sur les pertes de change précisent que les écarts issus de cette réévaluation affectent directement le résultat de l'exercice.
En pratique, cela se traduit par quelques repères à connaître :
- Les comptes 666 et 766 enregistrent respectivement les pertes et les gains de change constatés à la conversion.
- Une provision pour risque de change peut être constituée quand une perte latente significative apparaît à la clôture, sans attendre son dénouement effectif.
- Le taux retenu à la clôture est celui publié par la Banque de France à la date de l'inventaire, jamais un taux estimé ou moyen.
- Chaque écriture de conversion doit être documentée : taux source, date, montant en devise et contrevaleur en euros, pour justifier le traitement en cas de contrôle.
Ce niveau de rigueur dépasse souvent les capacités d'un tableur en fin d'exercice. Dès que le volume d'opérations en devises devient significatif, ou dès qu'une provision pour écart de change doit être justifiée, l'expert-comptable doit être associé en amont plutôt qu'au moment de la clôture. Un plan comptable PME bien tenu facilite justement cette anticipation.
Construire une politique de change opérationnelle en cinq étapes
Une politique de change n'a pas besoin d'être un document long pour être efficace. Elle doit surtout être appliquée. Voici une méthode en cinq phases :
- Cartographier les expositions selon la méthode décrite plus haut, en actualisant la liste chaque trimestre.
- Définir les instruments autorisés : couverture naturelle et forwards pour la majorité des PME, options réservées aux flux incertains, swaps exclus sauf besoin d'endettement en devises avéré.
- Fixer des seuils déclencheurs : par exemple, couvrir systématiquement tout flux dépassant un montant défini et un horizon supérieur à 30 jours.
- Nommer un responsable unique de la politique de change, souvent le directeur financier ou le dirigeant dans une petite structure.
- Suivre des indicateurs simples : exposition nette par devise, taux moyen appliqué versus taux de marché, impact des écarts de change sur le résultat, revus mensuellement.
Un ratio de couverture partiel, souvent situé entre 70 % et 85 %, convient mieux qu'une couverture totale : il protège la marge sans figer toute la trésorerie sur des engagements fermes. Le document final peut tenir sur une seule page, validée par la direction, listant seuils, instruments autorisés et responsable désigné.
Application pratique avec LugX : centraliser la visibilité et automatiser les conversions
Une politique de change bien écrite reste théorique si les données restent éparpillées entre tableurs, banque et messagerie. LugX centralise la facturation et les tableaux de bord pour suivre en un seul endroit les encaissements par devise, les échéances et les écarts constatés. Le module facturation, conforme aux réglementations 2026 et 2027, gère les factures en devise étrangère aux côtés du module comptabilité, qui facilite le rapprochement et l'export vers votre expert-comptable.
Pour tester concrètement l'apport de cette centralisation, un pilote simple fonctionne bien : paramétrez les devises utilisées dans le module facturation, importez l'historique des factures en devise des trois derniers mois, puis observez pendant un mois le tableau de bord consolidé avant de décider d'un ajustement de votre politique de change.
Gestion des risques liés à la volatilité des devises spécifiques aux PME
Les grandes entreprises disposent de trésoreries dédiées et de lignes de crédit multidevises ; une PME, elle, absorbe la volatilité directement sur sa marge opérationnelle, souvent avec un trimestre de décalage entre la facturation et l'encaissement. Cette fragilité structurelle vient rarement de l'ampleur des flux, mais de leur concentration : un seul client ou fournisseur en devise étrangère peut représenter une part disproportionnée du chiffre d'affaires, ce qui transforme une variation de taux en risque de trésorerie plutôt qu'en simple ligne comptable.
Trois réflexes limitent ce risque sans mobiliser de ressources lourdes. D'abord, éviter la concentration excessive sur une seule devise ou un seul partenaire commercial, en diversifiant quand c'est possible sans sacrifier la rentabilité commerciale. Ensuite, raccourcir les délais de règlement chaque fois que la relation client le permet, car un délai plus court réduit mécaniquement la fenêtre d'exposition. Enfin, intégrer des clauses de révision de prix ou de partage de risque dans les contrats commerciaux quand les volumes le justifient, une pratique que certaines PME formalisent directement dans leurs conditions de vente.
La volatilité elle-même ne se pilote pas : seule l'exposition qu'on y laisse se pilote. C'est la différence entre subir un mouvement de marché et l'avoir anticipé dans son prix de vente ou son contrat.

Intégration des systèmes d'information pour le suivi multi-devises
Le suivi manuel des devises, sur tableur, tient rarement plus de quelques mois avant que les erreurs de saisie ou les taux obsolètes ne faussent la lecture de la marge réelle. L'enjeu n'est pas d'ajouter un outil supplémentaire, mais de connecter ceux qui existent déjà : facturation, comptabilité et banque doivent parler le même langage sur les taux appliqués.
Un système d'information cohérent pour le multidevise repose sur trois connexions concrètes. La facturation doit enregistrer nativement la devise d'origine et non une conversion approximative à la saisie. La comptabilité doit recevoir automatiquement ces montants avec leur taux d'origine, pour appliquer ensuite la réévaluation au cours de clôture sans ressaisie. Enfin, le rapprochement bancaire doit rapprocher le taux réellement appliqué par la banque, souvent différent du taux de référence, pour mesurer le coût réel de conversion supporté.
Les innovations dans les systèmes de paiement transfrontières réduisent les coûts de transaction, mais elles ne remplacent pas une intégration cohérente entre vos outils de gestion. Une PME qui change de prestataire de paiement sans revoir sa chaîne facturation, comptabilité, trésorerie reproduit simplement l'ancien problème avec un nouvel intermédiaire.
Former les équipes financières à la gestion multi-devises
Un outil bien intégré ne suffit pas si la personne qui saisit une facture en devise ne comprend pas pourquoi le taux appliqué compte. La formation ne demande pas un programme lourd : elle tient dans la compréhension de trois notions par les équipes comptables et administratives.
D'abord, la différence entre le taux du jour de facturation et le taux de règlement, et pourquoi cet écart génère une perte ou un gain de change qu'il faut savoir expliquer en réunion de direction. Ensuite, la logique des comptes 666 et 766, pour que la personne en charge du rapprochement sache où classer un écart sans attendre l'expert-comptable pour chaque cas. Enfin, les seuils fixés par la politique de change de l'entreprise, pour qu'une facture dépassant un certain montant en devise déclenche automatiquement une alerte plutôt qu'un traitement ordinaire.
Cette montée en compétence profite aussi à la relation avec les clients et fournisseurs internationaux : une équipe qui sait justifier un taux appliqué ou une clause de révision de prix négocie avec plus d'assurance qu'une équipe qui découvre l'écart de change au moment de la clôture annuelle.
Meilleures pratiques pour optimiser la trésorerie en multi-devises
Optimiser la trésorerie multidevise ne consiste pas à jongler avec les taux, mais à réduire le nombre d'opérations de conversion inutiles et à anticiper les besoins de liquidité dans chaque devise. Plusieurs leviers, simples à mettre en œuvre, produisent un effet mesurable sur les frais et la visibilité.
Regrouper les paiements dans une même devise sur une fréquence hebdomadaire plutôt que quotidienne réduit le nombre d'opérations de change et donc les frais bancaires associés. Négocier avec sa banque un taux fixe sur un volume mensuel prévisible évite les écarts de taux appliqués opération par opération. Maintenir un solde minimal dans chaque devise utilisée régulièrement évite les conversions d'urgence, souvent facturées à un taux moins favorable que les opérations planifiées.
La centralisation et l'automatisation des flux multidevises transforment une gestion réactive en pilotage structuré, un changement particulièrement rentable pour une PME dont l'équipe financière reste restreinte. Cette discipline de trésorerie, une fois posée, demande peu d'entretien : elle repose surtout sur la constance du suivi, pas sur sa complexité.
Impact des fluctuations de change sur la rentabilité et la stratégie
Une variation de taux de change n'affecte pas seulement une ligne comptable : elle modifie la compétitivité réelle d'une offre commerciale. Une PME qui facture en dollars sans ajuster ses prix voit sa marge fondre silencieusement quand l'euro se renforce, même si son volume de ventes reste stable. À l'inverse, une devise qui se déprécie peut temporairement doper la compétitivité à l'export, un effet qu'il ne faut pas confondre avec un gain structurel.
Cette sensibilité doit entrer dans les décisions stratégiques, pas seulement dans le suivi comptable trimestriel. De la même façon, une décision d'implantation ou de sourcing dans une nouvelle zone monétaire gagne à intégrer le coût de couverture dans le calcul de rentabilité, plutôt que de le découvrir après signature.
Les PME qui pilotent le mieux ce risque ne sont pas celles qui prédisent les taux de change, elles n'y arrivent pas mieux que les banques, mais celles qui ont structuré leur prix de vente et leurs contrats pour absorber une part de la variation sans remettre en cause leur rentabilité globale.
Perspective de l'auteur : priorités stratégiques pour les douze prochains mois
Quatre priorités méritent l'attention d'un dirigeant de PME sur l'année : la donnée et la visibilité d'abord, l'automatisation des processus ensuite, les clauses contractuelles de partage de risque, et la formation des équipes. La surveillance macroéconomique compte aussi : la hausse des coûts de financement observée dans l'enquête SAFE de la BCE et la fragmentation persistante des solutions de paiement transfrontières rendent la maîtrise du change plus coûteuse à ignorer qu'à traiter. Mon conseil reste le même pour toutes les tailles de structure : commencez par une étape reproductible, pas par un dispositif complet.
— Adam
Tester LugX pour centraliser facturation et pilotage multidevises
Vous n'avez pas besoin d'une trésorerie dédiée pour piloter vos devises correctement : vous avez besoin que vos factures, votre comptabilité et votre tableau de bord parlent le même langage sans ressaisie. C'est précisément ce que centralise LugX, avec un module facturation conforme aux échéances réglementaires 2026 et 2027 pour vos factures en devise étrangère.
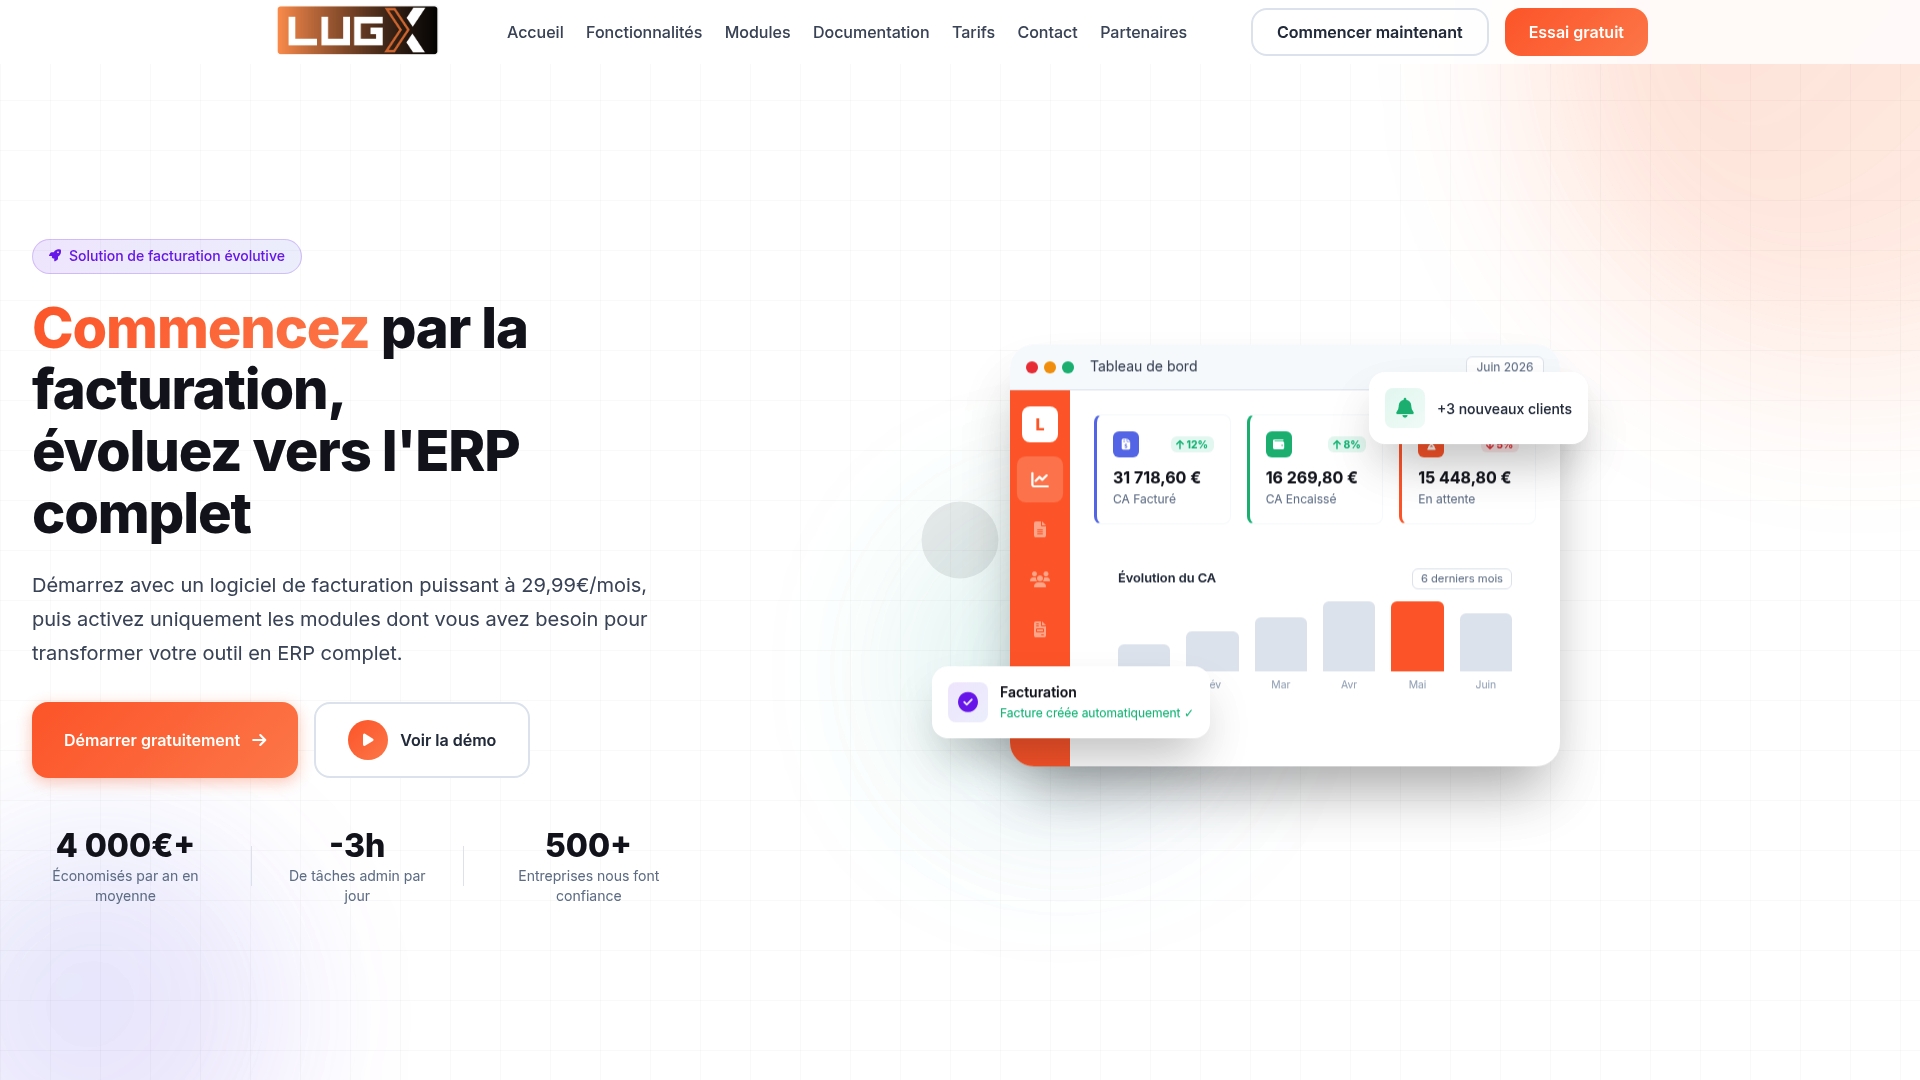
Le module comptabilité complète ce suivi en facilitant le rapprochement et l'export vers votre expert-comptable, tandis que le tableau de bord donne une vision consolidée de vos encaissements par devise en temps réel. Trois étapes suffisent pour lancer un pilote :
- Paramétrer les devises utilisées dans le module facturation, en une session.
- Importer l'historique des trois derniers mois pour voir immédiatement vos expositions réelles.
- Revoir mensuellement le tableau de bord consolidé avant d'ajuster votre politique de change.
L'offre Essentiel démarre à 29,99 € HT par mois et permet d'activer ensuite le module comptabilité selon vos besoins. Lugx pour démarrer votre pilote cette semaine.
Sources
Pour approfondir : le BOFiP sur l'évaluation à la clôture, la Banque de France sur les paiements transfrontières, et les pratiques de couverture PME recensées par ibanfirst.
- European Central Bank — press release (SAFE survey Q1 2026)
- Spendesk — Gérer plusieurs devises : comment protéger votre trésorerie de la volatilité des taux de change
- BOFiP – BIC frais et charges : pertes résultant d'une modification des taux de change
- Banque de France — innovation dans les systèmes de paiement
Questions fréquentes
Est-ce que Revolut propose un compte multidevise ?
Les néobanques proposent couramment des comptes permettant de détenir et d'encaisser plusieurs devises sur une même interface, une option à comparer avec les comptes multidevises des banques traditionnelles selon vos volumes et vos besoins de traçabilité comptable. Le choix dépend surtout de vos flux : fréquence, montants et pays des partenaires commerciaux.
Comment enregistrer une facture en devise étrangère ?
En comptabilité française, la facture doit être convertie en euros au taux du jour de l'opération, puis réévaluée au cours de clôture si elle reste ouverte à cette date, conformément aux règles du BOFiP. L'écart entre les deux taux se comptabilise en perte ou en gain de change, selon son sens.
Qu'est-ce que la gestion des moyens de paiement ?
Il s'agit de l'organisation des outils et processus utilisés pour encaisser et régler des flux financiers, incluant le choix des comptes bancaires, des prestataires de paiement et des règles de validation internes. En contexte multidevise, cette gestion inclut aussi le suivi du taux appliqué à chaque opération.
Est-il possible d'avoir un compte bancaire en devise étrangère ?
Oui, les banques traditionnelles et plusieurs prestataires spécialisés proposent des comptes libellés dans une devise autre que l'euro, ce qui permet d'encaisser et de payer directement sans conversion systématique. Ce type de compte convient particulièrement aux PME ayant des flux récurrents et significatifs dans une même devise étrangère.