Un prévisionnel de trésorerie opérationnel vous permet de repérer un creux de cash plusieurs semaines avant qu'il ne devienne un problème. Concrètement, c'est un tableau qui projette vos encaissements et décaissements mois par mois, ou semaine par semaine sur un horizon de 13 semaines. Vous pouvez construire une première version exploitable en 5 à 10 jours avec vos propres données, puis l'actualiser chaque mois, voire chaque semaine en période tendue.
En bref:
- La construction d’un prévisionnel de trésorerie opérationnel peut se réaliser en 10 jours à partir des données internes, en ajustant les hypothèses de paiement et en actualisant régulièrement.
- Il est essentiel d’inclure dans le tableau les flux réels, tels que la TVA, salaires, loyers, taxes et primes, en respectant leur calendrier de paiement précis.
- La création de trois scénarios (optimiste, central et prudent) permet de mieux anticiper les tensions et de présenter une vision crédible à la banque.
- Le suivi hebdomadaire du solde prévisionnel, des écarts et du DSO est crucial pour détecter rapidement toute tension de trésorerie.
- Automatiser la collecte des données et les relances via des outils comme Lugx permet de gagner du temps, d’améliorer la fiabilité et d’assurer un pilotage plus réactif.
Table des matières
- Comment construire un premier prévisionnel de trésorerie en 10 jours ?
- Quelles rubriques inclure dans le tableau de trésorerie ?
- Faut-il prévoir plusieurs scénarios de trésorerie ?
- Quels indicateurs suivre pour piloter sa trésorerie ?
- Que faire concrètement quand le prévisionnel signale une tension ?
- Comment le prévisionnel s'intègre-t-il au pilotage global de la PME ?
- Quelle place donner aux hypothèses macroéconomiques et sectorielles ?
- Comment faire valider le prévisionnel par la direction et les managers ?
- Comment ajuster le prévisionnel face à un imprévu ou une crise ?
- L'automatisation change la donne dans la gestion de trésorerie
- Automatiser la collecte et les relances avec Lugx
- Pourquoi automatiser change vraiment la donne pour les dirigeants
- Sources
- Questions fréquentes
Comment construire un premier prévisionnel de trésorerie en 10 jours ?
Vous n'avez pas besoin d'un service financier étoffé pour démarrer. La méthode en quatre étapes documentée par Advanced Conseil montre qu'un premier prévisionnel opérationnel se construit avec les données déjà disponibles en interne, sans outil sophistiqué ni consultant externe.
Voici la séquence qui fonctionne pour la plupart des PME :
- Jours 1 à 3, rassemblez vos exports. Récupérez les relevés bancaires des six derniers mois, l'échéancier clients et fournisseurs, le calendrier de paie et la liste des charges fixes (loyers, assurances, abonnements).
- Jours 4 à 5, vérifiez le réel. Interrogez votre équipe commerciale ou votre comptable sur les délais de paiement réellement observés, pas ceux inscrits sur les contrats. Un client qui paie à 45 jours contractuels mais règle en moyenne à 62 jours fausse toute projection si vous ne corrigez pas ce biais. Repérez aussi les pics saisonniers propres à votre activité.
- Jours 6 à 8, construisez la version à 13 semaines. C'est l'échelle la plus fiable pour un premier jet, car elle repose sur des créances et dettes déjà connues plutôt que sur des hypothèses lointaines.
- Jours 9 à 10, testez et étendez. Comparez votre solde projeté à J+15 avec la réalité bancaire, ajustez les écarts, puis dupliquez la logique sur 12 mois glissants pour la vision moyen terme.
Le livrable minimal à obtenir en fin de parcours : un tableau avec solde d'ouverture, encaissements attendus, décaissements attendus et solde de clôture par semaine. Vérifiez systématiquement trois points avant de le considérer fiable : les soldes bancaires de départ correspondent-ils aux relevés réels, les écarts entre deux semaines s'expliquent-ils logiquement, et les hypothèses de délais de paiement reposent-elles sur du vécu plutôt que sur du contractuel.
Quelles rubriques inclure dans le tableau de trésorerie ?
La structure de base reste stable d'une entreprise à l'autre : les mois (ou semaines) en colonnes, une ligne par catégorie d'encaissement, une ligne par catégorie de décaissement, et un solde cumulé en bas de tableau. Selon la méthode de construction détaillée par Cfet, ce solde cumulé révèle les mois en tension et sert de base au dialogue avec votre banquier.
Une règle change tout dans la fiabilité du tableau : vous devez positionner chaque flux au mois où il sera réellement encaissé ou décaissé, jamais au mois de facturation. Une facture émise en janvier mais réglée en mars doit apparaître en mars. C'est l'erreur la plus fréquente chez les dirigeants qui débutent cet exercice.
Les rubriques à ne jamais oublier :
- La TVA collectée et déductible, avec son décalage propre (souvent un mois de retard sur l'activité réelle)
- Les salaires et charges sociales, y compris les échéances URSSAF
- Les loyers et charges locatives
- Les acomptes d'impôt sur les sociétés, qui tombent à dates fixes et surprennent régulièrement les trésoreries mal anticipées
- La CFE et les autres taxes locales annuelles
- Les primes d'assurance, souvent réglées en un seul versement
Le piège classique : lisser une charge annuelle sur douze mois dans le prévisionnel alors qu'elle sera décaissée en une fois. Corrigez en isolant chaque paiement ponctuel sur sa vraie date d'échéance, plutôt qu'en moyenne mensuelle qui masque le pic réel de sortie de cash. Une entreprise peut être rentable sur le papier et pourtant manquer de liquidités : c'est précisément ce que ce type de tableau met en lumière, en traduisant l'activité comptable en flux réels.
Faut-il prévoir plusieurs scénarios de trésorerie ?
Oui, et la plupart des dirigeants s'arrêtent à une seule projection, ce qui les prive d'une marge de décision. Construisez systématiquement trois versions : un scénario optimiste basé sur vos objectifs commerciaux, un scénario central qui reflète la tendance actuelle, et un scénario pessimiste qui sert de garde-fou.
Pour ce dernier, la pratique recommandée consiste à réduire le chiffre d'affaires prévu de 10 à 20 %, un coefficient de réalisme qui absorbe les retards de paiement, les annulations de commandes et les imprévus commerciaux.
- Version optimiste : utile en interne pour motiver les équipes commerciales, jamais présentée telle quelle à un partenaire financier.
- Version centrale : sert de référence pour le pilotage courant.
- Version prudente (coefficient 10–20 %) : c'est celle à montrer à votre banquier, car elle démontre que vous avez anticipé les aléas plutôt que de présenter un chiffre optimiste qui s'effondre au premier trimestre.
Conseil de pro : ne changez jamais vos hypothèses en cours de mois sans les documenter. Notez la date et la raison de chaque ajustement, cela vous évite de perdre le fil quand vous comparez trois mois plus tard.
Fixez une règle d'alerte simple : dès qu'un écart entre prévu et réalisé dépasse 10 %, c'est le signal pour revoir vos hypothèses, pas pour attendre le mois suivant.
Quels indicateurs suivre pour piloter sa trésorerie ?
Quatre indicateurs suffisent à un pilotage sérieux : le solde prévisionnel à J+7 et à J+30, l'écart entre encaissements prévus et réalisés, le délai moyen de paiement client (DSO) et le besoin en fonds de roulement exprimé en jours de chiffre d'affaires.
La cadence de mise à jour dépend de l'horizon. Un suivi glissant à 13 semaines actualisé chaque semaine identifie une tension 6 à 8 semaines avant qu'elle survienne : c'est l'outil de pilotage court terme le plus fiable pour une PME. La vision à 12 mois glissants, elle, se met à jour mensuellement et sert surtout à la planification budgétaire.
| Indicateur | Fréquence de suivi | Seuil d'alerte |
|---|---|---|
| Solde prévisionnel J+7 / J+30 | Hebdomadaire | Solde négatif projeté |
| Écart prévu vs réalisé | Hebdomadaire (13 semaines) | Supérieur à 10 % |
| DSO (délai de paiement client) | Mensuelle | Dérive de plus de 5 jours vs moyenne |
| BFR en jours de CA | Mensuelle | Hausse continue sur 2 mois |
Sur l'outil, pas besoin de complexifier tant que votre structure reste simple. Un tableur suffit pour la plupart des PME, et une solution automatisée ne devient utile que lorsque vous gérez plusieurs comptes bancaires, plusieurs salariés ou une fréquence de mise à jour trop lourde à tenir manuellement.
Que faire concrètement quand le prévisionnel signale une tension ?
Un solde qui plonge dans le rouge à J+30 n'est pas une fatalité, c'est un signal d'action. Voici l'ordre de priorité à suivre :
- Accélérez les encaissements. Relancez les factures en retard, proposez un acompte sur les commandes en cours, et envisagez des pénalités de retard sur les clients chroniquement en défaut.
- Décalez ce qui peut l'être. Renégociez les délais avec vos fournisseurs, reportez un investissement non urgent, étalez un paiement exceptionnel si votre partenaire l'accepte.
- Activez un financement court terme si nécessaire. L'affacturage, une facilité de caisse négociée à l'avance ou une cession Dailly permettent d'absorber un pic sans attendre la résolution du problème structurel.
- Corrigez le processus qui a généré la tension. Automatisez les relances clients pour réduire le DSO durablement, centralisez vos données de facturation et de banque pour éviter les angles morts, et sollicitez votre expert-comptable pour challenger vos hypothèses de départ.
Le point commun entre ces quatre leviers : plus vous les activez tôt, moins ils coûtent cher. Une relance envoyée à J+5 de retard coûte un e-mail. Une négociation bancaire en urgence à J+2 avant une échéance impayée coûte des concessions.
Comment le prévisionnel s'intègre-t-il au pilotage global de la PME ?
Un prévisionnel de trésorerie isolé, déconnecté du reste du pilotage financier, perd vite de sa valeur. Il doit dialoguer avec votre budget annuel, votre compte de résultat prévisionnel et vos décisions d'investissement.
Concrètement, la planification budgétaire fixe des objectifs de chiffre d'affaires et de charges sur douze mois. Le prévisionnel de trésorerie, lui, vérifie que ces objectifs sont finançables mois par mois.
C'est pourquoi un lien entre la révision budgétaire et la mise à jour du prévisionnel de trésorerie évite de découvrir un problème de financement au moment où il devient urgent plutôt qu'anticipable.
Dans la pratique, cela signifie aussi que la trésorerie ne reste pas un sujet réservé au comptable ou au dirigeant seul. Elle nourrit les arbitrages sur le recrutement, les investissements matériels ou le rythme de développement commercial, ce qui suppose que l'information circule entre les fonctions plutôt que de dormir dans un tableur isolé.
Quelle place donner aux hypothèses macroéconomiques et sectorielles ?
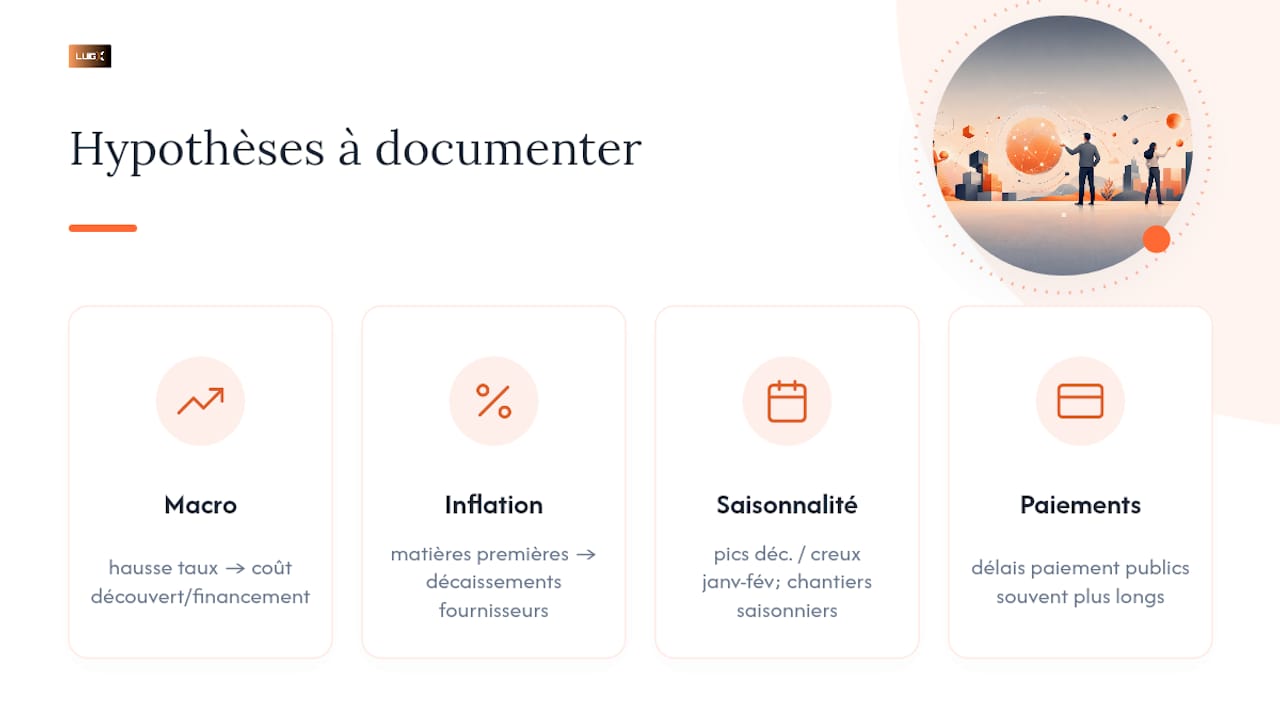
Un prévisionnel construit uniquement sur l'historique de votre entreprise ignore un facteur déterminant : le contexte dans lequel elle évolue. Une hausse des taux d'intérêt renchérit le coût d'un découvert ou d'un financement court terme. Une inflation sur les matières premières modifie vos décaissements fournisseurs plus vite que vos prix de vente ne s'ajustent.
Les hypothèses sectorielles comptent tout autant. Un artisan du bâtiment doit intégrer la saisonnalité des chantiers et les délais de paiement souvent plus longs des donneurs d'ordre publics. Un commerce de détail doit anticiper les pics de décembre et les creux de janvier-février. Ignorer ces cycles propres à votre secteur revient à bâtir un prévisionnel générique qui ne colle pas à votre réalité opérationnelle.
La bonne pratique consiste à documenter ces hypothèses noir sur blanc à côté du tableau chiffré : quel taux d'inflation avez-vous retenu sur vos achats, quelle évolution de la demande sectorielle anticipez-vous, quel impact d'une hausse de taux sur vos lignes de financement existantes. Cela vous permet, le jour où la réalité diverge, de savoir immédiatement si l'écart vient d'une hypothèse macroéconomique erronée ou d'un problème purement opérationnel. C'est aussi ce qui rend un prévisionnel crédible face à un banquier : il voit que vous avez raisonné au delà de votre seule activité interne.
Comment faire valider le prévisionnel par la direction et les managers ?
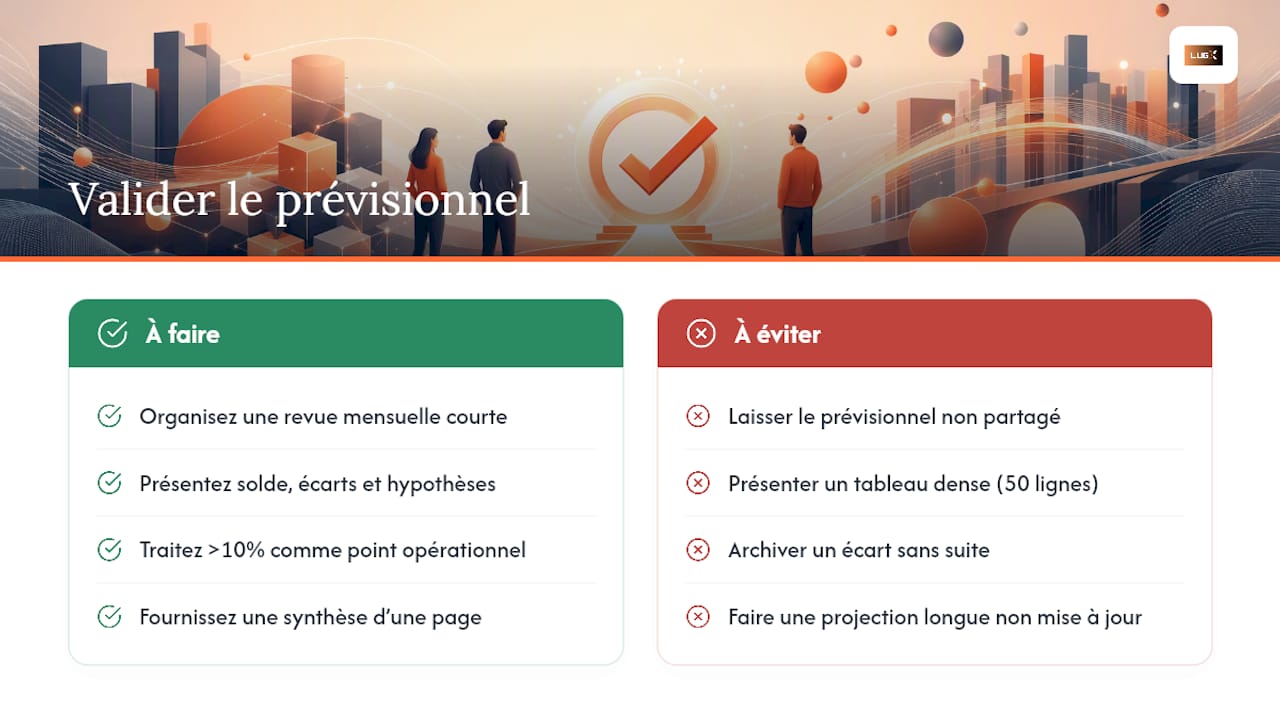
Un prévisionnel de trésorerie qui reste dans le tableur du dirigeant sans jamais être partagé perd une grande partie de son utilité. Les managers opérationnels détiennent souvent des informations que le chiffre seul ne révèle pas, comme un client qui traîne à payer ou un fournisseur qui vient de durcir ses conditions.
Organisez une revue mensuelle courte, quinze à trente minutes suffisent, où vous présentez le solde projeté, les écarts du mois précédent et les hypothèses retenues pour le mois à venir. Selon la pratique recommandée par les experts en gestion de trésorerie, un écart mensuel supérieur à 10 % mérite d'être traité comme un point de réunion opérationnelle, avec revue des hypothèses et décision d'actions correctives, plutôt que comme un chiffre archivé sans suite.
Pour que cette validation fonctionne, gardez le format simple. Un tableau dense de cinquante lignes décourage la discussion. Privilégiez une synthèse à une page avec le solde, les trois ou quatre écarts significatifs et les actions décidées, quitte à garder le détail complet en annexe pour qui veut creuser. Les praticiens de la gestion de trésorerie recommandent d'ailleurs de privilégier un modèle glissant et utile plutôt qu'une projection longue et parfaite sur le papier mais jamais mise à jour dans les faits.
Comment ajuster le prévisionnel face à un imprévu ou une crise ?
Un prévisionnel figé ne survit pas à une crise sectorielle, une rupture d'approvisionnement ou une chute brutale de la demande. La discipline à adopter dès qu'un événement majeur survient consiste à basculer immédiatement du rythme mensuel au rythme hebdomadaire, le temps que la situation se stabilise.
Reprenez vos trois scénarios et réévaluez-les à la lumière du choc en cours. Documentez ce changement de méthode pour ne pas confondre, plus tard, une baisse structurelle et un ajustement conjoncturel.
Les fluctuations saisonnières, elles, se gèrent différemment : elles sont prévisibles d'une année sur l'autre, donc elles doivent figurer dans vos hypothèses de base plutôt que de générer une surprise à chaque cycle. Si votre activité connaît un creux récurrent en août, intégrez-le structurellement dans votre prévisionnel à 12 mois glissants dès la construction initiale, plutôt que de le découvrir chaque été comme un imprévu.
Dans les deux cas, la vitesse de réaction compte plus que la précision du chiffre. Un prévisionnel révisé grossièrement en 48 heures après un choc vaut mieux qu'un prévisionnel parfait produit trois semaines trop tard.
L'automatisation change la donne dans la gestion de trésorerie
Le vrai goulot d'étranglement dans la prévision de trésorerie n'est pas la méthode, c'est le temps passé à rassembler des données éparpillées entre le compte bancaire, le logiciel de facturation et le fichier de suivi des relances. Centraliser ces flux réduit fortement le temps de mise à jour et les erreurs de rapprochement qui faussent un prévisionnel autrement bien construit.
C'est là que des modules de facturation et de relances automatisées prennent tout leur sens : chaque facture émise ou encaissée alimente directement le même tableau de bord, sans ressaisie. La conformité à la facturation électronique s'inscrit dans cette même logique de centralisation, en évitant de multiplier les outils pour rester en règle.
Pour aller plus loin sur la structure comptable qui sous-tend un bon prévisionnel, consultez notre guide sur le plan comptable PME, et pour transformer vos chiffres en pilotage hebdomadaire, notre guide sur le tableau de bord de trésorerie détaille la mise en pratique.
Automatiser la collecte et les relances avec Lugx
Lugx est l'alternative concrète au tableur éclaté entre votre banque, votre facturation et votre suivi de relances : au lieu de ressaisir les mêmes chiffres dans trois outils, vous centralisez tout au même endroit et gagnez le temps que vous passiez à rapprocher des fichiers.
Le Module Factures synchronise vos encaissements avec votre tableau de trésorerie sans ressaisie manuelle, ce qui réduit directement les erreurs de décalage entre mois de facturation et mois de règlement évoquées plus haut. Le Module Relances automatise les relances email et SMS sur vos factures impayées, un levier direct pour réduire votre DSO et éviter les tensions de trésorerie qu'un client qui traîne peut provoquer. Le Module Gestion centralise facturation, CRM et stocks pour que votre solde prévisionnel reflète l'activité réelle de l'entreprise, pas seulement les mouvements bancaires. Un guide sur les outils d'automatisation pour petites entreprises détaille par ailleurs les critères à évaluer avant de basculer d'un tableur vers une solution automatisée.
Si vous gérez actuellement votre trésorerie sur tableur et que la mise à jour vous prend plus d'une heure par semaine, testez une solution adaptée aux PME disponible en abonnement SaaS et évaluez concrètement le temps que vous récupérez.
Pourquoi automatiser change vraiment la donne pour les dirigeants
La plupart des guides sur la prévision de trésorerie PME s'arrêtent à la méthode et négligent un point essentiel : la meilleure méthode du monde s'effondre si elle prend trois heures à mettre à jour chaque semaine. J'ai vu trop de dirigeants abandonner un excellent tableur au bout de deux mois, non pas parce que la logique était fausse, mais parce que la ressaisie manuelle des relevés bancaires et des factures était devenue une corvée qu'ils repoussaient sans cesse.
C'est là que le débat outil versus méthode devient mal posé. Un tableur reste parfaitement adapté tant que vos flux sont simples, comme le confirme le guide Cadrio. Le vrai basculement survient quand la charge de collecte dépasse la valeur de l'analyse elle-même. À ce moment précis, centraliser facturation, relances et suivi bancaire dans un même système ne relève plus du confort, mais devient la condition pour que la mise à jour hebdomadaire à 13 semaines reste tenable dans la durée, plutôt qu'un exercice ponctuel abandonné au premier trimestre chargé.
Or c'est précisément l'inverse qui fait la différence entre une PME qui anticipe et une PME qui subit.
— Adam
Sources
Pour approfondir la méthode, consultez le guide en quatre étapes d'Advanced Conseil, la construction du plan de trésorerie par Cfet, le guide Cadrio sur le modèle prévisionnel et notre article sur le remplacement d'Excel en 30 à 60 minutes de diagnostic.
- Prévisionnel de trésorerie PME : méthode complète en 4 étapes
- Plan de trésorerie prévisionnel : le construire | Cfet
- Cash forecasting
Questions fréquentes
Qu'est-ce qu'une prévision de trésorerie PME exactement ?
C'est un tableau qui projette vos encaissements et décaissements sur une période donnée, généralement 13 semaines glissantes ou 12 mois glissants, pour anticiper les périodes où votre solde bancaire pourrait devenir négatif.
Combien de temps faut-il pour construire un premier prévisionnel ?
Un premier prévisionnel opérationnel se construit en 5 à 10 jours avec les données déjà disponibles en interne, sans outil complexe.
Quelle réduction appliquer pour une version prudente à présenter à la banque ?
Réduisez le chiffre d'affaires prévu de 10 à 20 % pour obtenir une version prudente, celle à privilégier dans vos échanges avec un partenaire bancaire.
À partir de quel écart faut-il réviser ses hypothèses ?
Dès qu'un écart entre le prévu et le réalisé dépasse 10 %, c'est le signal pour revoir vos hypothèses et déclencher une revue opérationnelle plutôt que d'attendre le mois suivant.
Faut-il un logiciel spécialisé pour faire sa prévision de trésorerie ?
Un tableur suffit tant que votre structure reste simple avec un seul compte bancaire. Une solution comme les modules de facturation et de relances de Lugx devient pertinente dès que vous gérez plusieurs comptes, plusieurs salariés ou une fréquence de mise à jour trop lourde à tenir manuellement.