Pour piloter une PME, priorisez ces sept KPI : chiffre d'affaires, marge brute, marge nette, trésorerie disponible, DSO, BFR et seuil de rentabilité. Ces indicateurs couvrent les trois zones de risque d'une petite entreprise : la rentabilité, le délai d'encaissement et la capacité à financer son cycle d'exploitation. Les sections suivantes détaillent les formules, les seuils d'alerte et la manière de les intégrer dans un tableau de bord opérationnel.
En bref:
- La trésorerie, le DSO et le seuil de rentabilité sont cruciaux pour anticiper une crise de liquidités ou un dépassement de seuil permettant d'ajuster rapidement la gestion.
- La surveillance du BFR doit rester cohérente avec la croissance ou la contraction de l'activité, en évitant de laisser s'accumuler un besoin de financement excessif.
- Automatiser le suivi des KPI via une plateforme centralisée comme LugX permet d'éviter les erreurs et d'assurer une réactivité optimale face aux seuils critiques.
- Un focus sur cinq à dix KPI stratégiques, adaptés à l'enjeu principal (trésorerie, rentabilité, croissance), reste la meilleure pratique pour un pilotage efficace.
- La connaissance précise des seuils d'alerte et leur interprétation opérationnelle est indispensable pour transformer chaque indicateur en décision concrète.
Table des matières
- Les KPI financiers essentiels à connaître pour piloter votre PME
- Comment choisir les cinq à dix KPI adaptés à votre activité
- Formules et mini-cas pour calculer et interpréter vos KPI
- Construire un tableau de bord financier lisible pour le dirigeant
- Automatisation et conformité : ce que change la facturation électronique pour vos KPI
- Comparer les KPI financiers selon le secteur d'activité de votre PME
- Les limites d'une mauvaise lecture des KPI financiers en PME
- KPI financiers et décisions stratégiques : le lien direct
- Perspective pragmatique : les priorités des 90 prochains jours
- Comment LugX facilite le pilotage de vos KPI financiers au quotidien
- Sources
- Questions fréquentes
Les KPI financiers essentiels à connaître pour piloter votre PME
Un KPI financier n'a de valeur que s'il déclenche une action. Voici les indicateurs qui remplissent ce rôle dans une PME, avec leur utilité concrète.
- Chiffre d'affaires : à suivre mensuellement face à l'objectif budgété, il révèle les écarts de vitesse commerciale avant qu'ils ne deviennent des problèmes de trésorerie.
- Marge brute et marge nette : la première mesure l'efficacité de votre structure de coûts directs, la seconde intègre les charges fixes et révèle la rentabilité réelle après impôts.
- Trésorerie disponible (cash flow) : contrairement au résultat comptable, elle montre l'argent réellement disponible sur les comptes, ce qui explique pourquoi une entreprise bénéficiaire peut se retrouver à court de liquidités.
- DSO, DPO et DIO : ces trois délais (clients, fournisseurs, stocks) déterminent ensemble la durée pendant laquelle votre trésorerie reste immobilisée dans le cycle d'exploitation.
- BFR et seuil de rentabilité : le premier chiffre le montant à financer pour faire tourner l'activité, le second indique le niveau de chiffre d'affaires à partir duquel l'entreprise devient rentable.
- Ratio d'endettement et capacité d'autofinancement (CAF) : ces indicateurs de solvabilité conditionnent votre capacité à obtenir un crédit bancaire ou à absorber un choc conjoncturel.
Chacun de ces indicateurs répond à une question différente. Le chiffre d'affaires dit si vous vendez assez, la marge dit si vous vendez au bon prix, la trésorerie dit si vous pouvez payer vos échéances, et le BFR dit combien ce fonctionnement vous coûte en besoin de financement.
Comment choisir les cinq à dix KPI adaptés à votre activité
Suivre trente indicateurs revient à n'en piloter aucun. La méthode consiste à partir de votre priorité stratégique du moment, pas d'une liste générique.
- Identifiez votre enjeu principal : croissance, rentabilité ou trésorerie, car chacun oriente vers des KPI différents.
- Limitez votre tableau de bord à 5 à 10 indicateurs, en appliquant la règle « un KPI, une décision » : si un chiffre ne déclenche jamais d'action, retirez-le.
- Fixez pour chaque KPI une fréquence de suivi et un seuil d'alerte chiffré, pas seulement une tendance vague.
- Vérifiez que chaque indicateur retenu est mesurable simplement, fiable dans le temps et rattaché à un responsable identifié.
Une PME en phase de croissance suivra surtout chiffre d'affaires, marge brute et BFR, tandis qu'une entreprise en tension de trésorerie privilégiera cash flow, DSO et seuil de rentabilité.
Conseil de pro : avant d'ajouter un nouveau KPI à votre tableau de bord, demandez-vous quelle décision concrète vous prendriez s'il franchissait son seuil d'alerte : sans réponse claire, ce n'est pas un indicateur de pilotage.

Formules et mini-cas pour calculer et interpréter vos KPI
Les formules ne servent à rien sans seuil d'interprétation. Voici les calculs de référence et leur lecture opérationnelle.
- Marge brute = (chiffre d'affaires - coût des ventes) / chiffre d'affaires. Une baisse de plusieurs points d'un mois sur l'autre signale une dérive des coûts d'achat ou une pression tarifaire.
- Marge nette = résultat net / chiffre d'affaires. Elle intègre les charges fixes et doit être comparée à votre propre historique plutôt qu'à une norme sectorielle unique.
- DSO (délai de paiement clients) = (créances clients / chiffre d'affaires TTC) x nombre de jours de la période. Au-delà de 60 jours pour la plupart des secteurs B2B, il pèse sur la trésorerie disponible.
- DPO (délai de paiement fournisseurs) = (dettes fournisseurs / achats TTC) x nombre de jours. Un DPO trop court par rapport au DSO crée un déséquilibre de trésorerie structurel.
- BFR = stocks + créances clients - dettes fournisseurs. Un BFR croissant plus vite que le chiffre d'affaires est un signal d'alerte précoce.
- Seuil de rentabilité = charges fixes / taux de marge sur coûts variables. Il indique le chiffre d'affaires minimal à atteindre pour ne pas perdre d'argent.
Prenons un exemple illustratif : une entreprise facturant 500 000 euros par an avec un DSO de 60 jours immobilise environ 82 000 euros de créances clients. En ramenant ce délai à 50 jours, elle libère mécaniquement environ 14 000 euros de trésorerie, sans emprunt ni apport supplémentaire.
Une remontée du dépassement bancaire moyen à 1,9 jour observée en mars 2024 chez les TPE et PME françaises confirme que la vigilance sur la trésorerie ne relève pas d'un excès de prudence mais d'un risque réel. Un DSO maîtrisé et un BFR sous contrôle pèsent aussi dans une négociation bancaire, où l'établissement prêteur évalue la régularité des flux avant le montant du chiffre d'affaires.
Construire un tableau de bord financier lisible pour le dirigeant
Un tableau de bord utile tient sur une page et répond à trois questions : où en est l'entreprise, où va-t-elle, et que faut-il décider maintenant.
- Structurez-le en trois blocs : synthèse des KPI prioritaires, tendance sur les 3 à 6 derniers mois, actions à mener avec leur responsable.
- Adaptez la périodicité à la nature du risque : suivi hebdomadaire pour la trésorerie, mensuel pour la performance commerciale, trimestriel pour les décisions stratégiques.
- Privilégiez des visualisations qui parlent en un coup d'œil : courbe de trésorerie prévisionnelle, écart entre réalisé et cible, code couleur pour les seuils dépassés.
- Programmez des alertes automatiques dès qu'un seuil critique est franchi, envoyées au dirigeant et au responsable financier plutôt que noyées dans un rapport mensuel.
| Fréquence | KPI concernés | Destinataire principal |
|---|---|---|
| Hebdomadaire | Trésorerie disponible, DSO | Dirigeant, responsable financier |
| Mensuelle | Chiffre d'affaires, marge brute, marge nette | Dirigeant, comité de direction |
| Trimestrielle | BFR, seuil de rentabilité, ratio d'endettement | Dirigeant, partenaires bancaires |
Automatisation et conformité : ce que change la facturation électronique pour vos KPI
Le calendrier réglementaire impose la réception des factures électroniques dès le 1er septembre 2026, puis l'émission obligatoire pour les PME et TPE à partir du 1er septembre 2027. Cette structuration des données, portée par les formats Factur-X et UBL, simplifie l'intégration comptable et améliore mécaniquement la fiabilité des KPI de trésorerie.
- Choisissez une plateforme de dématérialisation partenaire en vous appuyant sur l'accompagnement proposé par l'État pour ce déploiement.
- Connectez votre comptabilité et vos comptes bancaires pour éliminer la ressaisie manuelle des factures.
- Normalisez vos données clients et fournisseurs avant l'échéance pour éviter les ruptures de reporting.
Des outils de gestion centralisent facturation, clients et relances dans une même interface, ce qui limite la dispersion des données à l'origine de KPI peu fiables.
Comparer les KPI financiers selon le secteur d'activité de votre PME
Une entreprise de négoce ou de distribution surveillera de près le DIO, car ses stocks immobilisent une part importante de sa trésorerie, alors qu'une société de services n'a quasiment pas cet enjeu et concentrera son attention sur le DSO et le taux d'occupation de ses équipes.
Dans le bâtiment et les travaux publics, le BFR pèse souvent lourd à cause des délais de paiement longs et des acomptes fournisseurs, ce qui rend le suivi de trésorerie hebdomadaire quasi indispensable. À l'inverse, une PME industrielle avec un cycle de production long accordera plus de poids à la marge brute par ligne de produit qu'au chiffre d'affaires global, car la rentabilité peut varier fortement d'une gamme à l'autre.
Le commerce de détail, lui, vit sur des marges nettes souvent plus fines et un besoin de trésorerie concentré sur les périodes saisonnières, ce qui justifie un seuil de rentabilité recalculé plusieurs fois par an plutôt qu'une fois pour toutes. Les entreprises de conseil ou de prestations intellectuelles, à l'inverse, ont généralement peu de stock et un BFR réduit, mais restent très sensibles au DSO puisque leur actif principal est le temps facturé.
La bonne pratique consiste à retenir le socle commun (chiffre d'affaires, marge, trésorerie) puis à ajouter un ou deux indicateurs spécifiques à votre cycle d'exploitation, plutôt que d'appliquer une liste standardisée sans lien avec votre métier.

Les limites d'une mauvaise lecture des KPI financiers en PME
Un KPI mal interprété peut orienter une décision dans la mauvaise direction. Une marge brute en hausse ne dit rien si elle s'accompagne d'une baisse de volume plus rapide, et un chiffre d'affaires record peut masquer un encaissement qui n'a pas suivi.
Le piège le plus fréquent consiste à isoler un indicateur de son contexte : un DSO stable peut cacher une concentration croissante du risque sur un ou deux clients qui paient tard. De même, une trésorerie confortable en fin de mois ne dit rien de sa volatilité en cours de mois si elle dépend d'un encaissement ponctuel plutôt que d'un flux récurrent.
La fréquence de mesure compte aussi : calculer un seuil de rentabilité une fois par an dans une activité saisonnière conduit à des décisions prises sur une moyenne qui ne correspond à aucun mois réel. Enfin, comparer ses ratios à des moyennes sectorielles génériques sans tenir compte de la taille ou du modèle économique de l'entreprise peut donner une fausse impression de solidité ou de fragilité.
La parade reste simple : croiser systématiquement deux ou trois indicateurs avant de conclure, et privilégier la tendance sur plusieurs mois plutôt que la photographie d'un instant.
KPI financiers et décisions stratégiques : le lien direct
Un KPI n'a de sens que s'il alimente une décision. Une marge brute qui se dégrade sur trois mois consécutifs doit déclencher une révision des prix ou une renégociation fournisseurs, pas seulement un constat lors du bilan annuel.
Le seuil de rentabilité, par exemple, conditionne directement les décisions d'investissement : au-dessous, chaque euro de charge fixe supplémentaire retarde le point d'équilibre, tandis qu'au-dessus, l'entreprise dégage une capacité réelle à financer sa croissance. De la même façon, un BFR qui augmente plus vite que le chiffre d'affaires doit alerter avant une décision d'embauche ou d'investissement matériel, car il signale un besoin de financement à anticiper.
Les dirigeants qui relient explicitement leurs KPI à leurs choix stratégiques évitent l'écueil du reporting décoratif, où les chiffres sont produits sans jamais influencer une action. Un exercice annuel de bilan stratégique, comme la méthode Ikigai appliquée à l'entreprise, peut aider à reconnecter les objectifs de long terme aux indicateurs suivis au quotidien, en évitant de piloter uniquement à court terme.
Perspective pragmatique : les priorités des 90 prochains jours
Sur un trimestre, trois chantiers suffisent. D'abord, fiabiliser la prévision de trésorerie et structurer les relances clients, car c'est le risque qui matérialise le plus vite une crise. Ensuite, réduire le DSO et renégocier les conditions fournisseurs pour rééquilibrer le BFR sans recourir au crédit. Enfin, automatiser la collecte des données comptables et bancaires : un reporting manuel finit toujours par prendre du retard au moment où il est le plus utile.
— Adam
Comment LugX facilite le pilotage de vos KPI financiers au quotidien
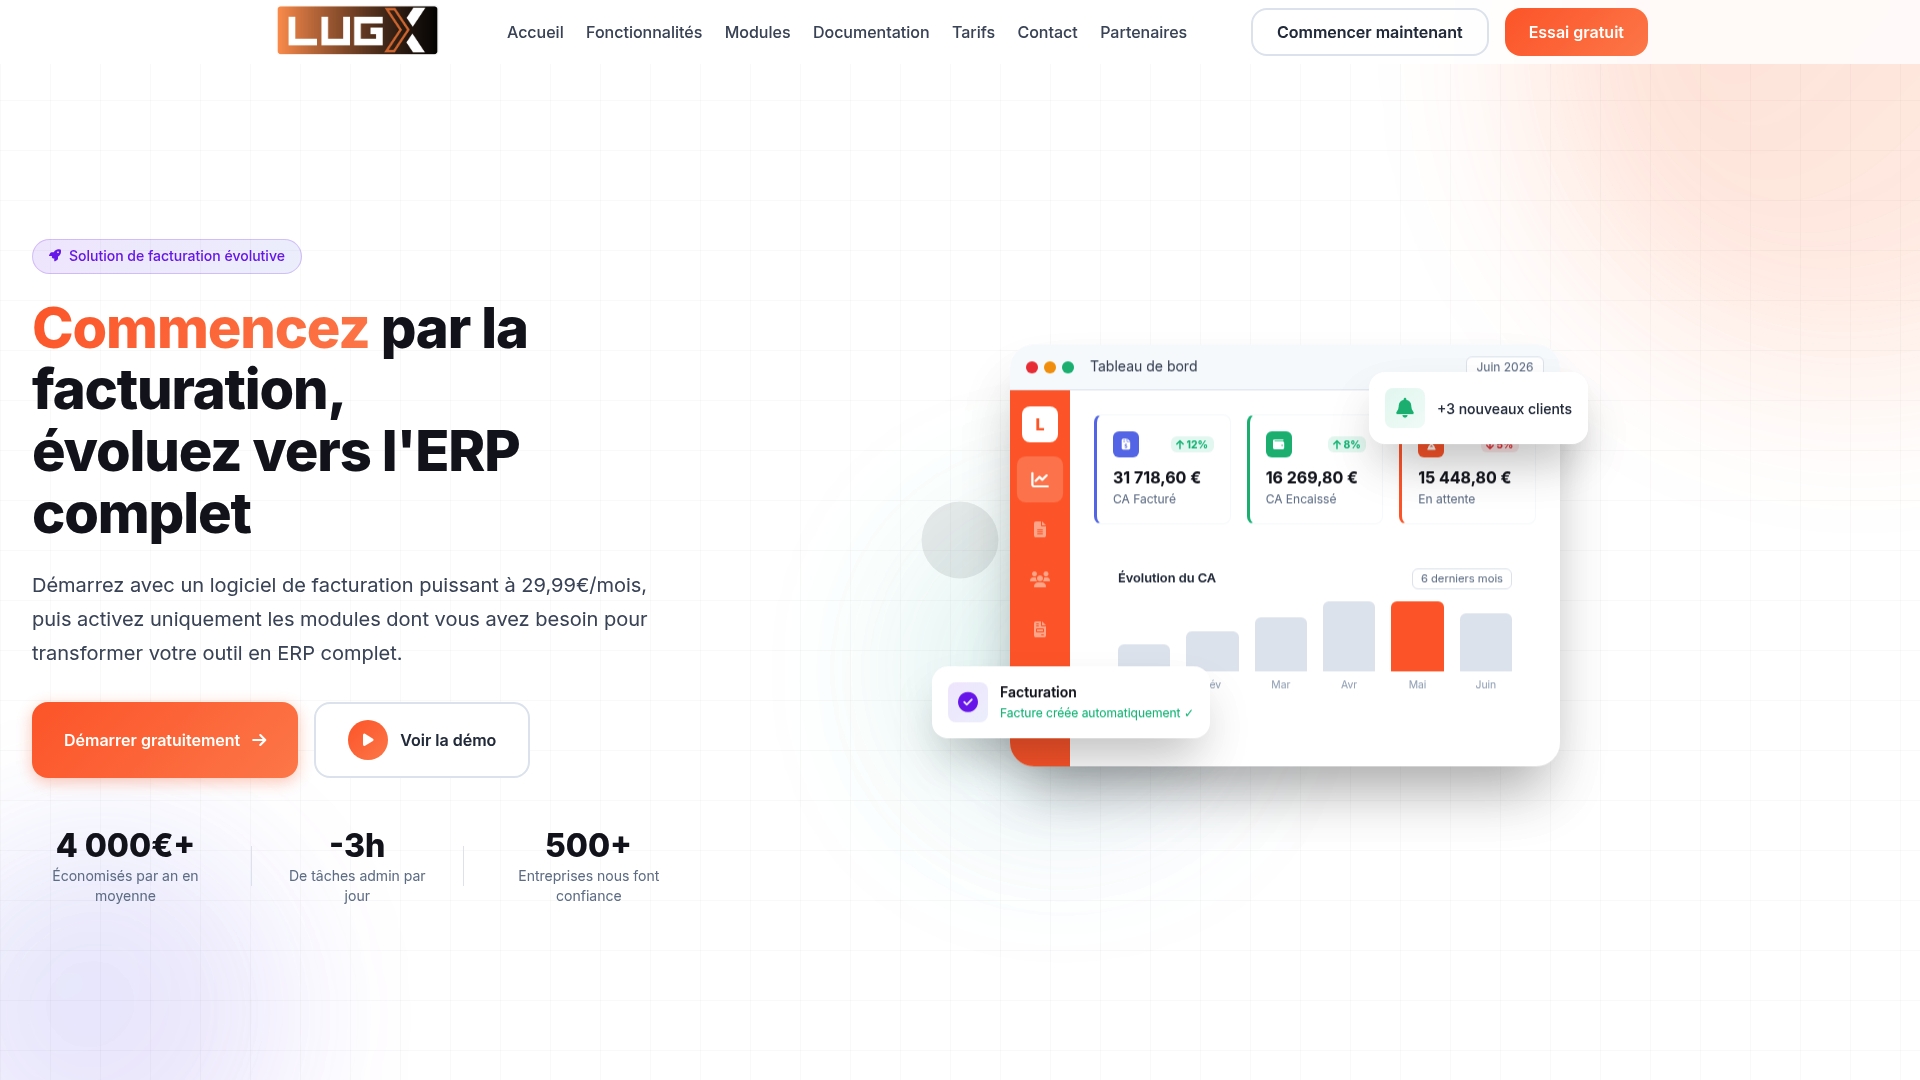
Suivre ces indicateurs manuellement dans des tableurs dispersés prend du temps et multiplie les erreurs de saisie. LugX centralise facturation, clients et relances dans une même plateforme, avec une facturation électronique conforme aux échéances 2026 et 2027.
- Le module facturation génère des factures conformes et alimente automatiquement vos KPI de chiffre d'affaires et de marge.
- Le module relances automatise le suivi des impayés pour réduire le DSO sans relance manuelle.
- Le module clients centralise l'historique pour fiabiliser vos calculs de BFR.
L'offre Essentiel démarre à 29,99 € HT par mois, avec des modules complémentaires à 9,99 € HT par mois selon vos besoins.
Sources
- Economie
- Début 2024, la fragilité bancaire des TPE et PME supérieure à son niveau d’avant-crise sanitaire (INSEE)
Questions fréquentes
Quels sont les quatre types de KPI en entreprise ?
Les KPI se répartissent généralement en quatre familles : financiers (marge, trésorerie), commerciaux (chiffre d'affaires, conversion), opérationnels (productivité, délais) et humains (turnover, satisfaction). Pour une PME, les KPI financiers restent le socle car ils conditionnent la survie et le financement de l'activité.
Que désigne-t-on par KPI en finance d'entreprise ?
Un KPI financier est un indicateur chiffré qui mesure la performance ou la santé financière d'une entreprise, comme la marge, la trésorerie ou le délai de paiement clients. Il sert à détecter un écart par rapport à un objectif et à déclencher une action corrective rapide.
Quels sont les principaux ratios financiers à suivre ?
Les ratios les plus courants incluent la marge brute, la marge nette, le ratio d'endettement, le BFR, le DSO et le seuil de rentabilité. Leur combinaison donne une vision équilibrée entre rentabilité, solvabilité et gestion du cycle d'exploitation.
Quels types d'indicateurs de performance existent en PME ?
Les indicateurs de performance se classent souvent en cinq catégories : financiers, commerciaux, opérationnels, qualité et ressources humaines. Une PME gagne à limiter son tableau de bord à 5 à 10 indicateurs au total plutôt qu'à multiplier les catégories suivies.
Combien de KPI financiers une PME doit-elle suivre ?
Une PME devrait limiter son tableau de bord à 5 à 10 KPI financiers pour rester actionnable et éviter la dilution de l'attention sur des chiffres secondaires. Chaque indicateur retenu doit être rattaché à une décision claire et à un seuil d'alerte défini.