Le lettrage comptable consiste à associer une facture à son ou ses règlements pour justifier le solde d'un compte de tiers. Cette opération permet de vérifier que chaque somme facturée a bien été payée, de préparer la clôture des comptes et de faciliter les relances sur les impayés. L'automatisation accélère le travail, mais une vérification humaine reste nécessaire notamment dans les cas ambigus. Des solutions françaises comme LugX permettent de centraliser cette tâche au sein d'un seul outil de gestion.
En bref:
- Le lettrage manuel convient aux faibles volumes, tandis que l’automatisation a posteriori exige un contrôle face aux paiements groupés ou aux montants identiques.
- Un contrôle humain mensuel, appuyé sur la liste des écritures non lettrées et la balance âgée, fiabilise le délai moyen de paiement.
- Pour les règlements partiels ou groupés, ventilez les sommes entre les factures ou utilisez temporairement un compte d’attente avant le lettrage définitif.
- La facturation électronique généralisée entre 2026 et 2027 standardisera les références, mais les paiements groupés et les montants identiques resteront à vérifier.
Table des matières
- Qu'est-ce que le lettrage comptable : définition et cadre français
- À quoi sert le lettrage : objectifs opérationnels et indicateurs utiles
- Méthodes de lettrage : manuel, automatique a priori et a posteriori
- Procédure pratique : comment lettrer une facture et vérifier le rapprochement
- Outils et automatisation en pratique
- Impact du lettrage sur la gestion de la trésorerie et le reporting financier en temps réel
- Automatisation avancée du lettrage grâce aux modules complémentaires
- Gestion des lettrages dans le cadre de la facturation électronique conforme 2026-2027
- Perspective : recommandations pratiques pour PME/TPE
- Promo : comment LugX aide à centraliser la facturation et le lettrage
- Questions fréquentes
- Sources
Qu'est-ce que le lettrage comptable : définition et cadre français
Lettrer un compte revient à rapprocher des écritures de même montant, au débit et au crédit, et à leur attribuer un repère commun, la lettre. Quand une facture de 1 200 € apparaît au débit du compte client et que le règlement de 1 200 € apparaît au crédit, on leur attribue la même lettre : le solde de ces deux lignes devient nul et justifié.
Ce mécanisme concerne les comptes de tiers, c'est-à-dire les comptes clients (classe 411) et fournisseurs (classe 401). Il se distingue du rapprochement bancaire, qui compare le compte banque de l'entreprise (classe 512) avec le relevé envoyé par la banque. Les deux démarches sont complémentaires mais ne portent pas sur les mêmes comptes ni sur les mêmes documents.
- Le lettrage justifie le solde d'un compte client ou fournisseur.
- Le rapprochement bancaire vérifie la concordance entre la comptabilité et le relevé bancaire.
- Les deux opérations s'appuient sur le même principe d'égalité entre débit et crédit.
Le recueil des normes comptables de l'ANC encadre la tenue des comptes annuels en France et sert de référence pour la présentation des comptes de tiers, même si le Plan comptable général n'impose pas de méthode de lettrage particulière.
À quoi sert le lettrage : objectifs opérationnels et indicateurs utiles
Un lettrage à jour transforme un compte client en outil de pilotage. Il permet de distinguer immédiatement les factures payées des factures en attente, sans reprendre chaque relevé bancaire ligne par ligne.
La balance âgée client ventile les créances non lettrées par ancienneté, en colonnes de 30, 60 ou 90 jours. Elle sert de base au calcul du délai moyen de paiement, ou DSO, qui renseigne sur la santé de la trésorerie. Une balance âgée fiable dépend directement de la qualité du lettrage, puisqu'une facture mal lettrée fausse l'ancienneté affichée et retarde la relance appropriée.
- La balance âgée priorise les relances selon l'ancienneté des créances.
- Le DSO mesure le nombre de jours moyen avant encaissement d'une facture.
- Un lettrage régulier facilite la justification des soldes auprès des commissaires aux comptes.
Pour transformer ces chiffres en actions concrètes, notre article sur comment réduire son DSO clients détaille les leviers à activer en 30, 60 et 90 jours.
Méthodes de lettrage : manuel, automatique a priori et a posteriori
Trois approches coexistent, et le choix dépend surtout du volume de factures et de l'homogénéité des montants traités.
- Le lettrage manuel convient aux petites structures ou aux comptes à faible volume. On sélectionne une facture, on retrouve le règlement correspondant, on vérifie l'égalité des montants puis on affecte le même repère aux deux lignes. Cette méthode reste la plus précise pour les cas particuliers, comme les avoirs ou les remises exceptionnelles.
- Le lettrage automatique a priori rapproche les écritures au moment même de leur saisie, dès qu'un règlement est enregistré en face d'une facture identifiée. Il évite toute ressaisie ultérieure et limite le travail de contrôle en fin de mois.
- Le lettrage automatique a posteriori balaie les écritures déjà saisies et les rapproche selon des règles de correspondance, par montant identique ou par référence de libellé. Cette méthode traite de gros volumes rapidement, mais elle se heurte à deux limites classiques : les paiements groupés, qui règlent plusieurs factures en une seule opération, et les montants strictement identiques entre deux clients différents.
Le choix entre ces méthodes dépend du contexte : un volume faible avec des montants variés favorise le manuel, un volume élevé avec des règlements à l'unité favorise l'a priori, et un historique important à nettoyer ponctuellement se prête à l'a posteriori, sous réserve de contrôle. Le lettrage des comptes peut être réalisé manuellement ou via un logiciel comptable, mais l'automatisation fait gagner du temps uniquement si elle s'accompagne d'une vérification humaine régulière.
Conseil de pro : Avant d'activer un lettrage automatique a posteriori, isolez d'abord les règlements groupés dans un compte d'attente pour éviter les rapprochements erronés.
Procédure pratique : comment lettrer une facture et vérifier le rapprochement
Lettrer une facture suit une logique simple, à condition de respecter l'ordre des vérifications.
- Identifier la pièce comptable à lettrer, généralement une facture client ou fournisseur non soldée.
- Retrouver le règlement correspondant dans le relevé bancaire ou le journal de trésorerie.
- Vérifier que les montants débit et crédit sont strictement égaux.
- Affecter le même repère (une lettre ou un code) aux deux écritures concernées.
- Contrôler que le solde du compte de tiers reflète bien la différence entre créances et règlements restants.
Les règlements partiels ou groupés demandent un traitement spécifique. Selon Compta-Facile, deux méthodes permettent de préserver la traçabilité : la ventilation du règlement par écritures de contrepartie, répartie entre les factures concernées, ou l'utilisation d'un compte d'attente temporaire avant éclatement et lettrage définitif.
- Éditer régulièrement la liste des écritures non lettrées pour détecter les anomalies.
- Rapprocher cette liste avec la balance âgée pour vérifier la cohérence des soldes.
- Documenter les écritures de régularisation issues des règlements partiels.
Outils et automatisation en pratique
Un logiciel comptable adapté réduit fortement le temps consacré au lettrage, à condition d'intégrer certaines fonctionnalités clés : lettrage automatique configurable, saisie a priori lors de l'enregistrement du règlement, édition instantanée des écritures non lettrées, verrouillage des périodes clôturées et historique complet des rapprochements effectués.
- Le lettrage automatique réduit la ressaisie manuelle sur les volumes importants.
- L'édition des non-lettrés permet de repérer rapidement les anomalies avant la clôture.
- Le verrouillage des périodes évite les modifications accidentelles sur des comptes déjà validés.
Conseil de pro : Programmez une vérification humaine mensuelle des rapprochements automatiques, même quand le logiciel affiche un taux de lettrage élevé.
Le module Comptabilité centralise ces fonctions : rapprochement, export comptable et connexion avec Pennylane, dans une interface commune aux autres modules de gestion. Cette centralisation vise à limiter la dispersion des données entre tableurs et outils séparés, problématique fréquente dans les petites structures qui jonglent avec plusieurs logiciels non connectés.
Impact du lettrage sur la gestion de la trésorerie et le reporting financier en temps réel
Un lettrage tenu à jour alimente directement les tableaux de bord de trésorerie. Dès qu'une facture est rapprochée de son règlement, le solde réel du compte client ou fournisseur se met à jour, et les indicateurs de pilotage reflètent la situation financière sans décalage.
À l'inverse, des comptes mal lettrés faussent la lecture du poste clients : des créances déjà réglées apparaissent encore comme en attente, ce qui gonfle artificiellement le DSO et complique les décisions de relance ou de financement court terme. Une accumulation d'écritures non lettrées peut d'ailleurs être perçue comme une faiblesse du contrôle interne lors d'un audit.
Pour les dirigeants qui pilotent leur activité au jour le jour, disposer d'un reporting en temps réel suppose que le lettrage ne soit pas relégué à une opération annuelle. Un point mensuel, couplé à l'édition de la balance âgée, permet de suivre l'évolution réelle de l'encaissement plutôt qu'une photographie approximative. Notre guide sur le tableau de bord de trésorerie détaille comment relier ces indicateurs aux décisions opérationnelles.
Cette discipline profite aussi à l'accompagnement externe : une agence spécialisée dans l'optimisation du parcours client, comme le propose le guide sur le parcours client B2B, peut s'appuyer sur des données de trésorerie fiables pour ajuster les séquences de relance et les automatisations associées.
Automatisation avancée du lettrage grâce aux modules complémentaires
Le lettrage gagne en efficacité quand il est connecté à d'autres fonctions de gestion plutôt qu'isolé dans un outil comptable à part. Un module CRM qui centralise l'historique des échanges avec un client facilite l'identification d'un règlement ambigu : on retrouve en quelques clics la facture concernée, les échanges liés et l'historique des paiements précédents.
De la même manière, un module de facturation électronique qui génère les factures directement dans le même environnement que la comptabilité limite les écarts de référence entre les documents émis et les règlements reçus. Cette intégration réduit les cas où un lettrage automatique échoue faute de correspondance exacte entre le libellé de la facture et celui du virement reçu.
Sur notre plateforme, le module Commercial et le module de facturation électronique partagent la même base de données que le module Comptabilité, ce qui évite la ressaisie d'informations déjà présentes ailleurs. Les relances automatiques déclenchées depuis le CRM s'appuient directement sur l'état de lettrage des factures, sans export intermédiaire. Notre article sur les modèles de relance de facture impayée détaille comment construire un calendrier de relances cohérent avec cet état des comptes.

Gestion des lettrages dans le cadre de la facturation électronique conforme 2026-2027
La généralisation de la facturation électronique entre 2026 et 2027 modifie la manière dont les factures circulent entre entreprises, avec des formats structurés comme Factur-X ou UBL. Cette évolution a une conséquence directe sur le lettrage : les données de facturation deviennent plus standardisées, ce qui facilite la correspondance automatique entre une facture émise et le règlement reçu.
Concrètement, une facture transmise au format structuré porte des références précises (numéro de facture, montant, identifiant client) qui réduisent les erreurs d'interprétation lors d'un lettrage automatique a posteriori. Les cas de paiements groupés ou de montants identiques restent des points de vigilance, mais la fiabilité des références limite les faux rapprochements.

Pour les PME et TPE qui doivent se mettre en conformité, choisir un outil qui intègre nativement la facturation électronique et le lettrage dans le même environnement évite de gérer deux systèmes séparés qui se désynchronisent. Le règlement ANC n°2023-05 illustre d'ailleurs la fréquence des évolutions normatives récentes, qui renforce l'intérêt de solutions tenues à jour automatiquement plutôt que de process manuels à ajuster à chaque changement.
Perspective : recommandations pratiques pour PME/TPE
L'automatisation du lettrage ne dispense jamais d'un contrôle humain régulier, surtout sur les comptes à fort enjeu de trésorerie. Notre recommandation : fixer un point de lettrage mensuel pour tout poste clients actif, plutôt qu'un rattrapage trimestriel ou annuel qui laisse s'accumuler les écarts.
Mesurer l'efficacité de ce rythme passe par deux indicateurs simples, la balance âgée et le DSO, reliés directement aux actions de relance. Un lettrage propre sans relance ciblée derrière ne sert à rien : les deux doivent avancer ensemble.
— Adam
Promo : comment LugX aide à centraliser la facturation et le lettrage
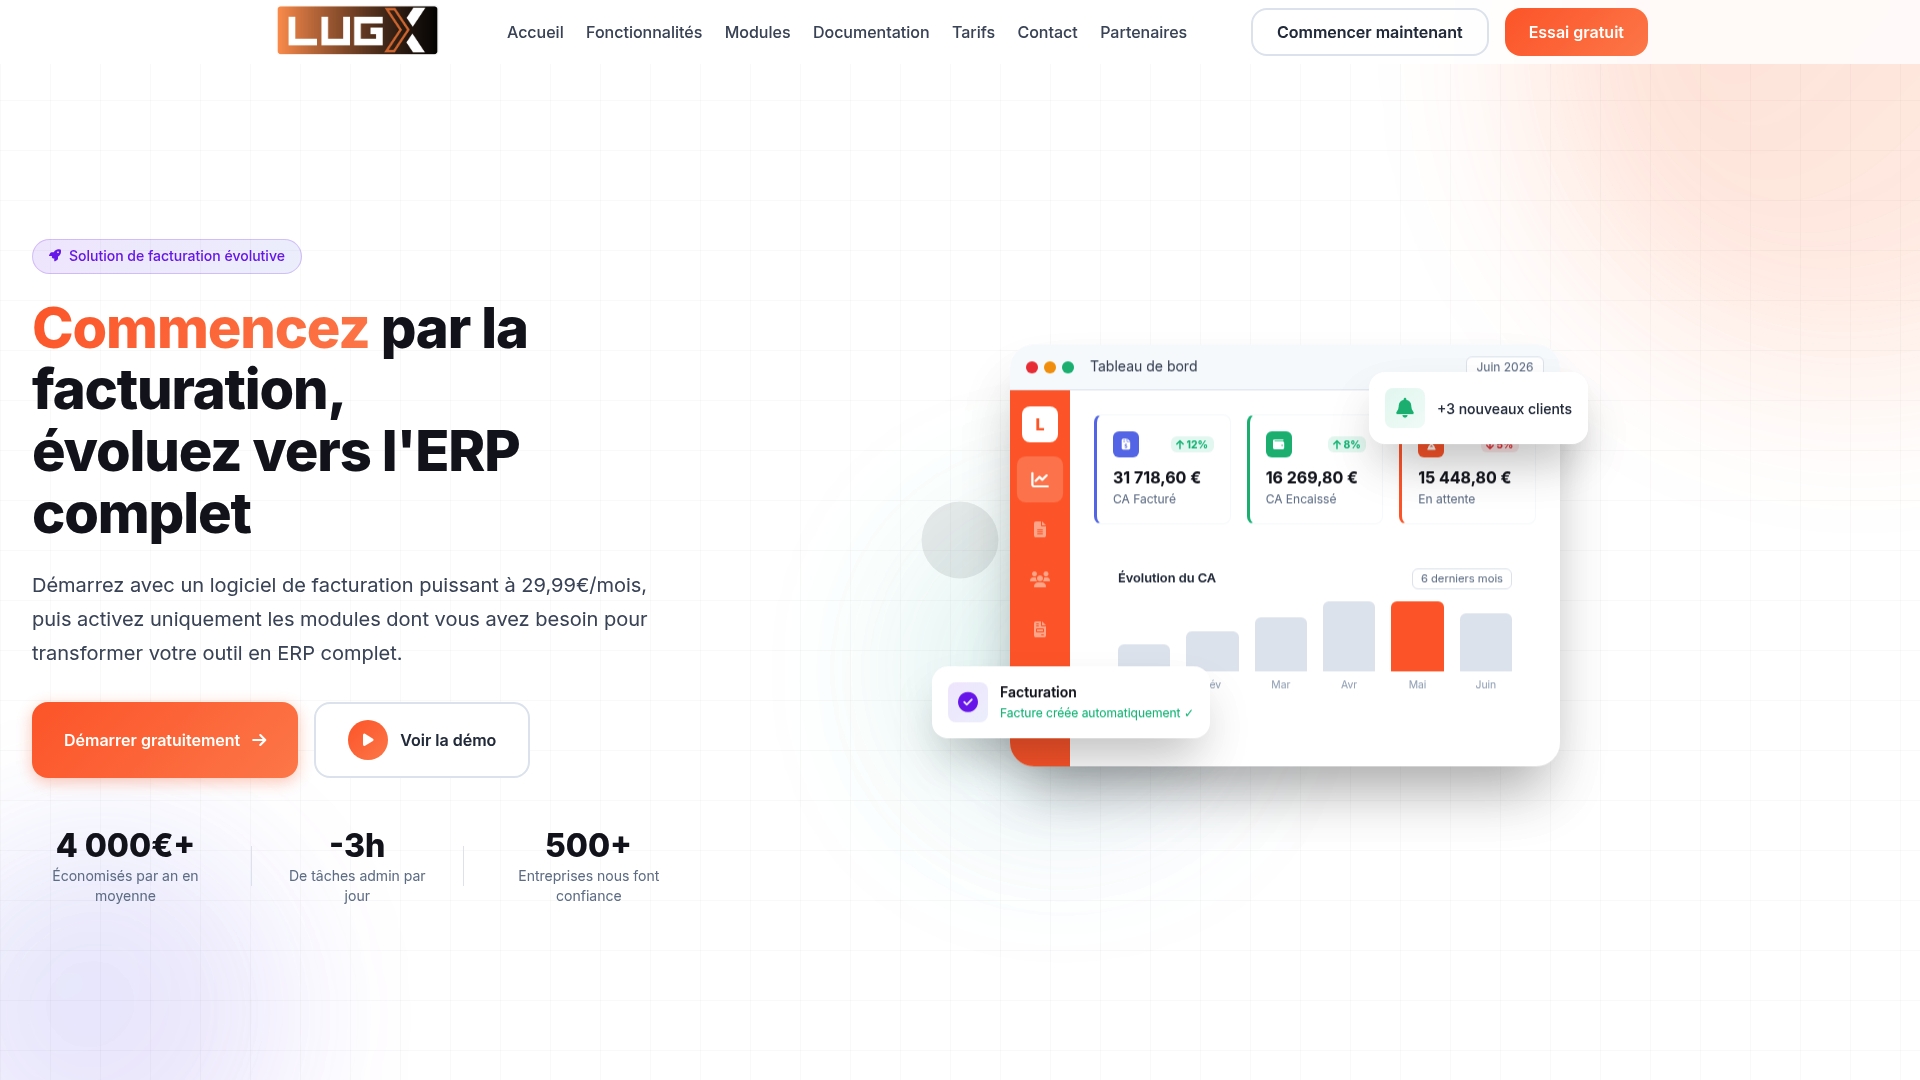
Nous proposons une plateforme française pensée pour éviter la dispersion entre tableurs, CRM et logiciel comptable séparés. Le module Comptabilité relie directement le lettrage, les exports et la connexion Pennylane à vos factures et règlements.
- Lettrage et rapprochement centralisés avec le reste de votre gestion commerciale.
- Facturation électronique conforme Factur-X et UBL intégrée nativement.
- Activation modulaire, sans surcoût sur des fonctions dont vous n'avez pas besoin.
Notre offre démarre avec le plan Essentiel à 29,99 € HT/mois, et le module Comptabilité est disponible en option, facturé 9,99 € HT par mois. Testez la centralisation de votre gestion administrative dès aujourd'hui.
Questions fréquentes
Que signifie le lettrage en comptabilité ?
Le lettrage associe une facture à son règlement dans un compte de tiers, en leur attribuant un repère commun pour justifier que le solde correspondant est soldé. Il s'applique principalement aux comptes clients et fournisseurs, et se distingue du rapprochement bancaire.
Comment passer des écritures comptables ?
Une écriture comptable s'enregistre en respectant l'égalité entre le débit et le crédit, sur la base d'une pièce justificative comme une facture ou un relevé bancaire. Le Plan comptable général fixe le cadre normatif de cette tenue des comptes en France.
Quels sont les 3 documents comptables obligatoires ?
Les comptes annuels obligatoires comprennent le bilan, le compte de résultat et l'annexe, qui présentent ensemble la situation patrimoniale et le résultat de l'exercice. Ces documents s'appuient sur des comptes de tiers correctement lettrés pour refléter des soldes justifiés.
Quelle est l'écriture comptable pour les clients ?
Une facture de vente se comptabilise au débit du compte client (classe 411) et au crédit des comptes de produits et de TVA collectée. Lors de l'encaissement, le compte banque est débité et le compte client est crédité du même montant, ce qui permet ensuite de lettrer les deux écritures.
Comment vérifier qu'un lettrage automatique est fiable ?
Un lettrage automatique reste fiable quand il s'accompagne d'une vérification humaine régulière, notamment sur les paiements groupés ou les montants identiques entre plusieurs clients. L'édition périodique des écritures non lettrées, croisée avec la balance âgée client, permet de détecter les anomalies avant la clôture.
Sources
- Lettrage des comptes en comptabilité — Exercices-Comptabilité
- Balance âgée client : lecture, DSO et relances — Hayot Expertise
- Lettrage des comptes clients et fournisseurs — Compta-Facile
- Recueil des normes comptables françaises — ANC (PCG Janvier 2025)