Un tableau de bord achats centralise les indicateurs qui pilotent vos dépenses, vos fournisseurs et vos risques en un seul écran. Les priorités à afficher sont les dépenses totales, les économies réalisées, le délai fournisseur moyen et la concentration fournisseurs. Avec la réception obligatoire des factures dématérialisées prévue au 1ᵉʳ septembre 2026, une donnée fournisseur fiable devient la base de tout pilotage achats sérieux.
En bref:
- Limitez-vous à un socle d’indicateurs défini par rôle : les dépenses se suivent chaque mois, tandis que les économies et la concentration s’évaluent trimestriellement.
- Harmonisez les noms de fournisseurs et les familles d’achats, puis attribuez un identifiant unique à chaque tiers, faute de quoi les doublons faussent la mesure de concentration.
- Séparez les vues de direction des suivis opérationnels : les dirigeants arbitrent chaque trimestre, tandis que les acheteurs suivent leurs catégories chaque mois.
- Excel permet de tester des indicateurs, mais les fichiers partagés deviennent difficiles à gouverner ; choisissez ensuite l’outil selon le volume et les intégrations nécessaires.
Table des matières
- Qu'est-ce qu'un tableau de bord achats et pourquoi le mettre en place
- KPI achats essentiels à suivre : définitions, fréquence et responsables
- Mise en forme et visualisation : rendre le tableau de bord actionnable
- Trois exemples concrets de tableaux de bord selon l'utilisateur
- Données et préparation : normaliser avant d'indicateuriser
- Gouvernance, fréquence de revue et rôles : de l'indicateur à la décision
- Choisir l'outil : Excel, BI ou plateforme intégrée
- Modèle téléchargeable et bonnes pratiques de déploiement
- Erreurs fréquentes à éviter et conseils pratiques
- Intégrer le tableau de bord achats aux autres modules de gestion
- Personnaliser le tableau de bord selon vos besoins réels
- Utiliser les données achats pour anticiper plutôt que subir
- Mesurer l'impact des achats sur la trésorerie en temps réel
- Pourquoi je recommande de centraliser les indicateurs achats
- Comment LugX facilite la création et le suivi d'un tableau de bord achats
- Questions fréquentes
- Sources
Qu'est-ce qu'un tableau de bord achats et pourquoi le mettre en place
Un tableau de bord achats est un outil de suivi qui regroupe, sur une période et un périmètre définis, les indicateurs nécessaires à la prise de décision : quels fournisseurs négocier, quelles familles d'achats surveiller, quel niveau de risque accepter. Il s'adresse à des responsabilités différentes selon le niveau : direction générale, acheteur de famille ou chef de projet n'ont pas besoin des mêmes données.
Bien construit, il sert plusieurs objectifs concrets : réduire les coûts en identifiant les postes de dépense qui dérivent, maîtriser les risques fournisseurs avant qu'ils n'affectent la production, et améliorer la relation fournisseur grâce à des données de performance partagées. La généralisation de la facturation électronique, qui vise notamment à améliorer les délais de paiement et fiabiliser les circuits de facturation, renforce justement la qualité des données fournisseurs disponibles pour ce pilotage.
KPI achats essentiels à suivre : définitions, fréquence et responsables
Un tableau de bord qui affiche trop d'indicateurs perd son utilité. Mieux vaut un socle restreint, mais dont chaque indicateur a une définition claire, une fréquence de mise à jour et un propriétaire identifié.
- Dépenses totales : somme des commandes validées sur la période, mise à jour mensuelle, pilotée par le responsable achats.
- Économies réalisées : écart entre le prix de référence et le prix négocié, calculé trimestriellement par l'acheteur de famille.
- Coût total d'achat : prix d'acquisition plus coûts logistiques et de non-qualité, revu chaque trimestre par le contrôle de gestion.
- Délai moyen fournisseur : durée entre commande et réception, suivi mensuel, sous la responsabilité de l'approvisionneur.
- Taux de livraison à temps : part des commandes livrées dans les délais contractuels, mise à jour mensuelle.
- Taux de conformité qualité : part des réceptions sans litige ni retour, suivi mensuel par la qualité fournisseurs.
- Concentration fournisseurs : part du spend total chez les trois premiers fournisseurs, revue trimestrielle par la direction achats.
- Part du spend stratégique : proportion des dépenses chez les fournisseurs classés critiques, suivie trimestriellement.
Ces indicateurs couvrent les dimensions qui comptent : la performance financière, la performance opérationnelle et le risque fournisseur.
Mise en forme et visualisation : rendre le tableau de bord actionnable
Un indicateur mal présenté ne déclenche aucune action. Quelques principes guident une visualisation utile : montrer la tendance avant la valeur brute, faire ressortir les seuils d'alerte par la couleur, et hiérarchiser l'information du plus synthétique au plus détaillé.
- Une courbe convient aux dépenses dans le temps, un graphique en barres aux comparaisons entre fournisseurs ou familles.
- Une jauge ou un code couleur convient aux taux de conformité et de livraison à temps, pour repérer l'écart au seuil en un coup d'œil.
- Une carte de répartition convient à la concentration fournisseurs, pour visualiser immédiatement un risque de dépendance.
La direction a besoin d'une synthèse concise, tandis que les équipes opérationnelles ont besoin du détail par fournisseur ou par commande : séparez ces niveaux dans des vues distinctes plutôt que de tout superposer.
Conseil de pro : limitez le nombre d'indicateurs affichés dans chaque vue. Une vue surchargée perd sa fonction de filtre.
Trois exemples concrets de tableaux de bord selon l'utilisateur
Un même jeu de données brutes alimente des vues très différentes selon qui les consulte. Voici trois configurations qui fonctionnent en pratique.
- Vue direction : dépenses totales, économies cumulées, concentration fournisseurs et taux de conformité global, revus chaque trimestre pour arbitrer les budgets et valider les plans d'action achats.
- Vue famille d'achats : évolution des prix par catégorie, nombre de fournisseurs actifs, délai moyen et litiges qualité, suivis chaque mois par l'acheteur pour renégocier ou diversifier son panel.
- Vue projet : budget consommé versus engagé, jalons de livraison fournisseurs et alertes de retard, suivis chaque semaine par le chef de projet pour sécuriser le planning global.
Chaque vue répond à une question différente : la direction arbitre, l'acheteur négocie, le chef de projet sécurise l'exécution. Construire des vues adaptées dès le départ évite de devoir reconstruire le tableau de bord à chaque changement d'utilisateur.
Données et préparation : normaliser avant d'indicateuriser
Un tableau de bord n'est fiable que si les données qui l'alimentent le sont. La première étape consiste à dresser l'inventaire des sources : ERP, comptabilité, outil achats et factures fournisseurs n'ont souvent pas le même rythme de mise à jour, ce qui impose de cadencer les imports pour éviter les écarts de période.
Vient ensuite le nettoyage : harmoniser les intitulés de familles de produits, fusionner les doublons de fournisseurs et attribuer un identifiant unique à chaque tiers. Sans cette étape, un même fournisseur peut apparaître sous trois noms différents et fausser entièrement la mesure de concentration. Cette normalisation préalable des données conditionne la fiabilité de tout indicateur construit par la suite.
- Listez toutes les sources de données achats et leur fréquence de mise à jour native.
- Harmonisez les nomenclatures de familles et les identifiants fournisseurs avant tout calcul d'indicateur.
- Désignez un responsable de la gouvernance des référentiels, chargé de valider chaque nouvel ajout.
Conseil de pro : traitez les doublons fournisseurs en priorité : c'est l'erreur la plus fréquente et celle qui fausse le plus les indicateurs de concentration.
Gouvernance, fréquence de revue et rôles : de l'indicateur à la décision
Un tableau de bord sans gouvernance devient un fichier qu'on consulte une fois puis qu'on oublie. Structurer la revue en trois étapes simples suffit à éviter cette inertie.
- Attribuez un propriétaire à chaque indicateur, avec une fréquence de revue adaptée : hebdomadaire pour les délais fournisseurs, mensuelle pour les dépenses, trimestrielle pour la stratégie fournisseurs.
- Fixez un format de réunion court, avec un agenda type : constat chiffré, action décidée, responsable désigné, échéance fixée.
- Contrôlez régulièrement la qualité des données elles-mêmes, par exemple en vérifiant les taux de complétude des fiches fournisseurs, pour garantir que les indicateurs restent dignes de confiance.
Reliez chaque indicateur à un objectif financier ou opérationnel précis : sans cette connexion, la revue devient un exercice de reporting plutôt qu'un levier de décision.
Choisir l'outil : Excel, BI ou plateforme intégrée
Le bon outil dépend moins de vos préférences que du stade de maturité de votre fonction achats et du volume de données à traiter.
- Excel permet un prototypage rapide et des modèles facilement partageables, ce qui en fait un bon point de départ pour tester ses premiers indicateurs.
- Ses limites apparaissent vite dès que plusieurs utilisateurs doivent mettre à jour le fichier en parallèle : les versions divergent et la gouvernance des données devient difficile à maintenir.
- Un outil de business intelligence apporte une puissance d'analyse réelle, mais implique un coût de licence et un travail d'intégration avec vos sources existantes.
- Une plateforme intégrée, dotée d'un module tableau de bord natif, centralise directement les données de facturation, de stock et d'achats, avec l'avantage d'assurer la conformité des factures fournisseurs sans retraitement manuel.
Pour trancher, regardez plusieurs critères : le volume de données à consolider, le nombre d'intégrations nécessaires avec vos autres outils, la fréquence de mise à jour attendue par vos équipes, et les ressources informatiques disponibles en interne pour maintenir la solution.
Modèle téléchargeable et bonnes pratiques de déploiement
Les guides professionnels sur le sujet recommandent de partir d'un modèle concret plutôt que d'une page blanche : un gabarit Excel structuré par thèmes (dépenses, fournisseurs, délais, risques) permet de tester ses indicateurs avant d'investir dans un outil plus lourd. Un modèle type peut comprendre une synthèse pour la direction, un détail par famille d'achats et un suivi des fournisseurs critiques.
Pour déployer efficacement ce type de modèle, quelques règles simples font la différence. Commencez par un périmètre restreint, par exemple quelques fournisseurs stratégiques, plutôt que de vouloir tout couvrir dès le départ. Validez la définition de chaque indicateur avec les futurs utilisateurs avant de figer le format, car un KPI mal compris sera ignoré même s'il est bien calculé.
Un tableau de bord figé dès sa création vieillit mal : les familles d'achats évoluent, de nouveaux fournisseurs stratégiques apparaissent, et les seuils pertinents au départ ne le sont plus forcément par la suite.
Enfin, documentez chaque indicateur dans une fiche courte : source, fréquence, responsable, pour que le modèle survive au départ de la personne qui l'a construit. Cette documentation minimale évite de devoir tout reconstruire quand un acheteur change de poste.
Erreurs fréquentes à éviter et conseils pratiques
La première erreur consiste à vouloir tout mesurer dès le départ. Un tableau de bord surchargé d'indicateurs dilue l'attention et personne ne le consulte en entier : mieux vaut suivre rigoureusement un ensemble restreint d'indicateurs.
La deuxième erreur touche à la fraîcheur des données. Un tableau de bord alimenté une fois par trimestre pour des décisions hebdomadaires perd toute utilité opérationnelle : la fréquence de mise à jour doit correspondre au rythme de la décision qu'il soutient.
La troisième erreur consiste à confondre reporting et pilotage. Afficher des chiffres sans seuil d'alerte ni action associée transforme le tableau de bord en simple archive. Chaque indicateur devrait porter un seuil visuel qui déclenche une question : faut-il agir ?
La quatrième erreur, plus silencieuse, touche à la qualité des référentiels. Des noms de fournisseurs mal harmonisés ou des familles d'achats incohérentes faussent les calculs de concentration et de dépenses sans que personne ne s'en aperçoive immédiatement.
Enfin, beaucoup d'équipes négligent la revue elle-même : un tableau de bord sans réunion régulière pour l'interpréter reste un fichier de plus, pas un outil de pilotage.

Intégrer le tableau de bord achats aux autres modules de gestion
Les achats ne vivent jamais isolément : ils touchent directement le stock, la comptabilité et la gestion de projets. Un tableau de bord qui reste cloisonné dans son propre outil oblige à ressaisir les mêmes données ailleurs, avec le risque d'écarts entre les sources.
Relier les achats au module de stock permet de visualiser l'impact d'une commande sur les niveaux de réapprovisionnement, et d'anticiper une rupture avant qu'elle ne bloque la production. Relier les achats à la comptabilité, via par exemple un rapprochement automatisé des factures fournisseurs, évite la double saisie et fiabilise le suivi de trésorerie en temps réel. Relier les achats à la gestion de projets permet de suivre le budget engagé par rapport au budget consommé, et de repérer immédiatement si un retard fournisseur menace un jalon.

Cette intégration réduit aussi le temps passé à consolider manuellement des fichiers venus de plusieurs outils, un problème fréquent dans les petites structures où achats, stock et comptabilité restent gérés séparément.
Personnaliser le tableau de bord selon vos besoins réels
Un tableau de bord générique, copié d'un modèle standard sans adaptation, affiche souvent des indicateurs qui ne correspondent pas à votre activité. Une entreprise de services n'a pas les mêmes priorités qu'une entreprise industrielle : la première surveille surtout les délais de prestation et la conformité contractuelle, la seconde surveille davantage les stocks et les coûts logistiques.
La personnalisation commence par le choix des indicateurs eux-mêmes : gardez uniquement ceux qui déclenchent une action dans votre contexte précis. Elle se poursuit par l'adaptation des vues selon les utilisateurs : un acheteur junior a besoin de détails opérationnels, un dirigeant a besoin d'une synthèse de quelques chiffres clés. Elle touche enfin la fréquence : une entreprise avec un cycle d'achat rapide a besoin de données hebdomadaires là où une activité à cycle long peut se contenter d'un suivi mensuel.
Adapter le tableau de bord à la taille de votre structure évite également la surcharge inverse : une TPE n'a pas besoin de nombreux niveaux de vue, une vue globale et une vue par fournisseur suffisent souvent.
Utiliser les données achats pour anticiper plutôt que subir
Au-delà du suivi rétrospectif, les données accumulées dans un tableau de bord achats permettent d'anticiper les besoins futurs. L'historique des délais fournisseurs, croisé avec la saisonnalité des commandes, aide à ajuster les quantités commandées avant une période de forte demande plutôt que de réagir après coup.
Observer l'évolution des prix sur plusieurs mois permet aussi de repérer une tendance haussière chez un fournisseur avant qu'elle ne devienne un sujet de négociation urgent. De la même façon, suivre le taux de conformité qualité dans le temps permet d'identifier un fournisseur en dégradation avant qu'un incident majeur ne survienne.
Cette logique prédictive ne demande pas nécessairement d'outils complexes : elle repose d'abord sur la régularité de la collecte et sur la capacité à comparer plusieurs périodes dans la même vue, ce qui ramène directement à la qualité de normalisation évoquée plus haut. Un tableau de bord qui conserve un historique propre sur une période suffisamment longue devient progressivement un outil d'aide à la décision plutôt qu'un simple miroir du passé.
Mesurer l'impact des achats sur la trésorerie en temps réel
Les décisions d'achat ont un effet direct sur la trésorerie, souvent plus rapide que leur effet sur la rentabilité affichée en comptabilité. Un délai de paiement négocié plus favorable, une économie obtenue sur un contrat fournisseur ou un report de commande ont une traduction immédiate sur le solde de trésorerie disponible.
Relier le tableau de bord achats aux flux de trésorerie permet de visualiser cet impact sans attendre la clôture mensuelle : chaque commande engagée, chaque facture validée et chaque paiement programmé peuvent apparaître dans une vue consolidée, à condition que les modules de facturation et de comptabilité communiquent entre eux. Cette vue en temps réel aide à arbitrer entre deux fournisseurs non seulement sur le prix, mais sur l'effet concret que chaque option aura sur la trésorerie du mois.
Pour la rentabilité, l'exercice est plus structurel : il s'agit de suivre, trimestre après trimestre, la part des économies achats qui se traduit réellement dans la marge, et non seulement dans le prix facial négocié. C'est souvent là que se joue la différence entre un tableau de bord décoratif et un tableau de bord qui pèse réellement sur les résultats de l'entreprise.
Pourquoi je recommande de centraliser les indicateurs achats
Centraliser les indicateurs dans un seul outil fait gagner un temps que la plupart des équipes sous-estiment : moins de ressaisie, plus de réactivité quand un fournisseur dérive. La fiabilité de la donnée fournisseur, renforcée par la généralisation de la facturation électronique, rend cette centralisation plus naturelle qu'il y a quelques années. Mon conseil reste simple : démarrez sur un périmètre restreint, avec quelques indicateurs bien choisis, et élargissez une fois que la routine de revue est installée.
— Adam
Comment LugX facilite la création et le suivi d'un tableau de bord achats
Nous avons conçu notre module tableau de bord pour suivre vos indicateurs achats. Plutôt que de consolider manuellement des fichiers dispersés, vous pouvez visualiser vos données de gestion depuis un seul écran.
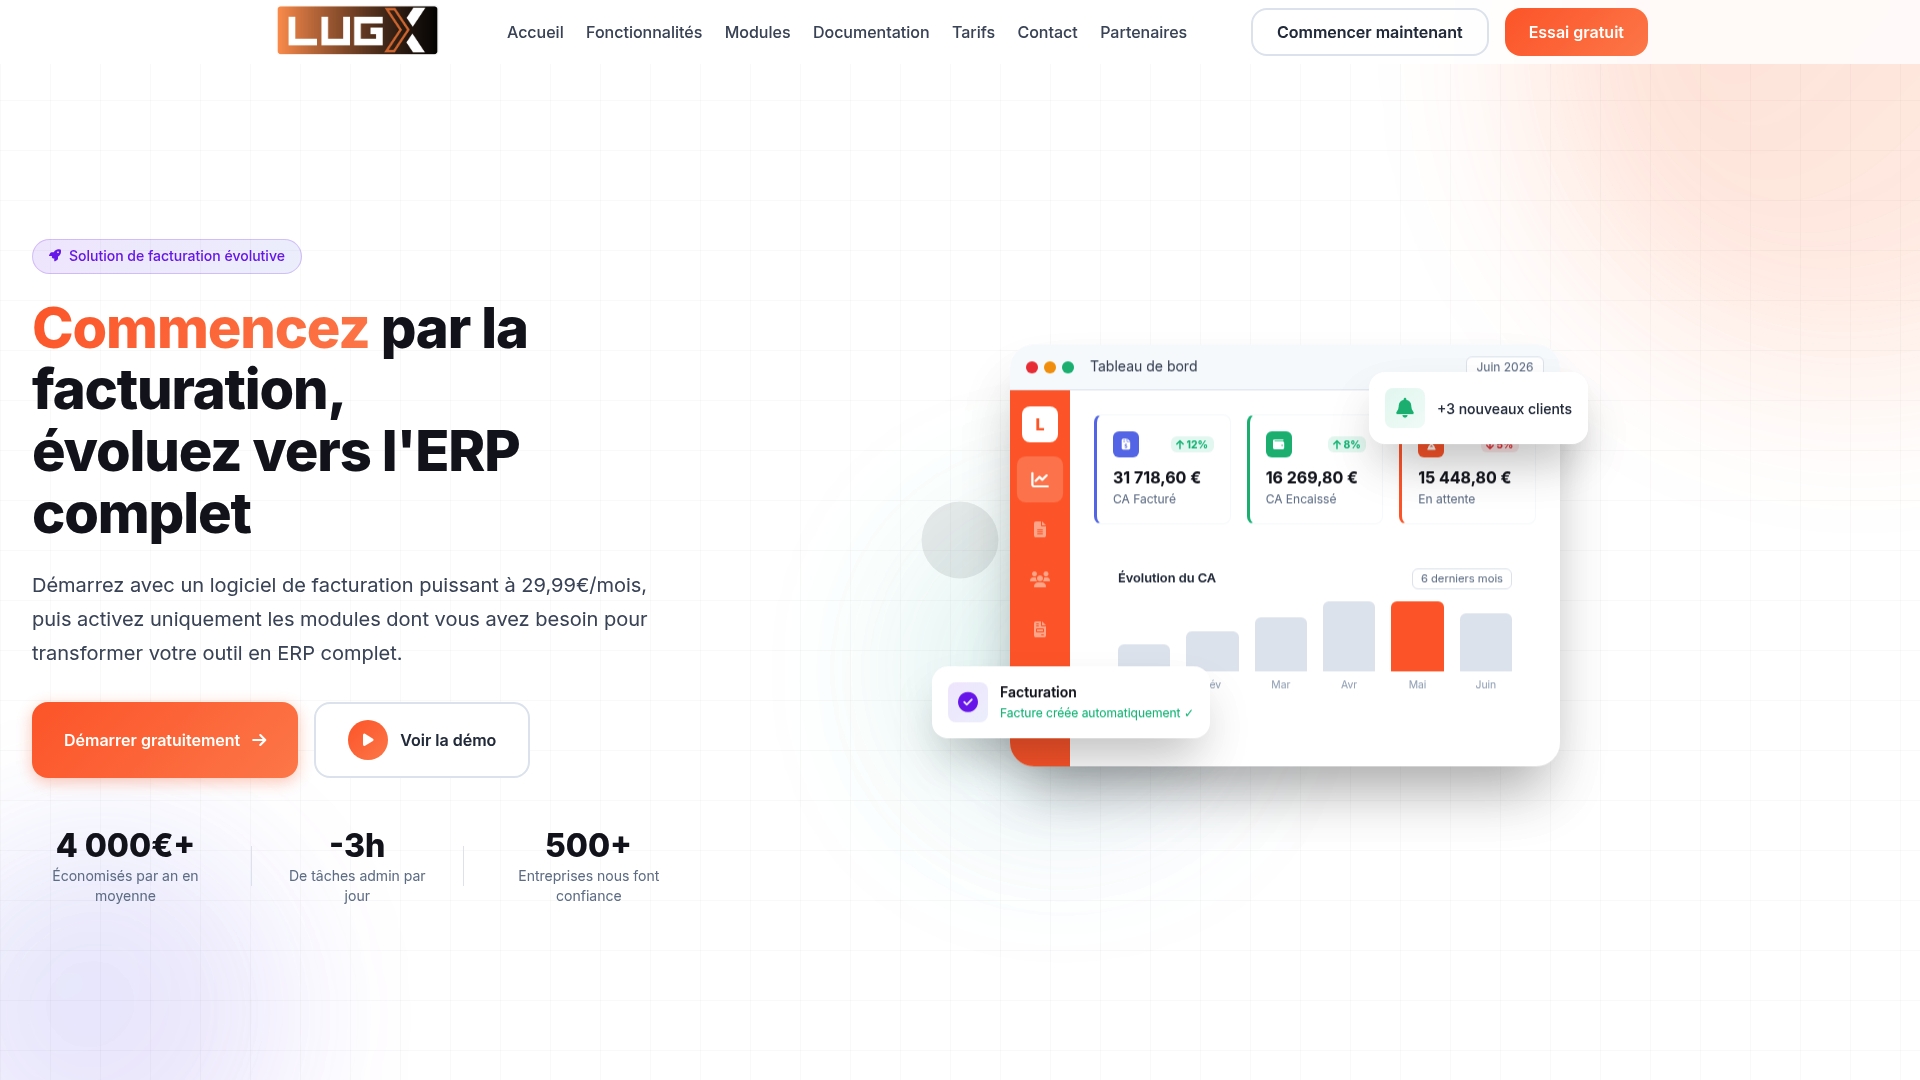
Concrètement, nos modules s'articulent pour soutenir votre gestion :
- Le module Factures fournisseurs vous aide à gérer vos factures fournisseurs.
- Le module de comptabilité vous aide à gérer vos données comptables.
- Les modules de stock et de projets vous aident à gérer ces activités.
Notre offre démarre avec le plan Essentiel à 29,99 € HT par mois. Les prix actuels sont indiqués sur notre site. Vous pouvez consulter nos modules directement pour voir comment ils s'articulent avec votre gestion actuelle.
Questions fréquentes
Quels sont les trois types de tableaux de bord utilisés en entreprise ?
On distingue notamment le tableau de bord stratégique, destiné à la direction pour les arbitrages de long terme, le tableau de bord opérationnel, utilisé au quotidien par les équipes, et le tableau de bord analytique, qui sert à explorer une tendance ou un problème en détail. Dans le pilotage achats, cela peut correspondre aux vues direction, famille d'achats et projet.
Quels sont les quatre types d'indicateurs à suivre dans les achats ?
Les indicateurs achats peuvent couvrir les dimensions financières (dépenses, économies), opérationnelles (délais, taux de livraison), de qualité (conformité, litiges) et de risque (concentration fournisseurs, dépendance stratégique). Un tableau de bord équilibré prend en compte ces dimensions plutôt que de se concentrer uniquement sur le coût.
Quels sont les quatre grands types d'achats en entreprise ?
Les achats peuvent notamment se classer en achats de production (matières premières, composants), achats hors production (fournitures, services généraux), achats d'investissement (équipements, immobilisations) et achats de prestations intellectuelles ou de services. Chaque catégorie justifie des indicateurs et des fréquences de suivi différents.
Quels indicateurs de performance achat sont les plus suivis ?
Les indicateurs les plus suivis restent les économies réalisées, le délai moyen fournisseur, le taux de conformité qualité et la concentration fournisseurs, car ils couvrent à la fois le coût, la fiabilité et le risque. Ces indicateurs forment un socle utile pour démarrer un tableau de bord achats avant d'en élargir le périmètre.
Faut-il attendre la réforme de la facturation électronique pour créer son tableau de bord achats ?
Non, il est préférable de démarrer dès maintenant avec les données disponibles, car la réception obligatoire des factures dématérialisées au 1ᵉʳ septembre 2026 viendra renforcer la fiabilité des données fournisseurs plutôt que la conditionner entièrement. Construire son tableau de bord en amont permet d'être prêt à exploiter ces données plus propres dès leur arrivée.
Sources
- Economie
- L’État accompagnera la généralisation de la facturation électronique entre entreprises – Presse – Ministère des Finances
- Splunk
- Tableau de bord achats : améliorer vos performances