Le numéro de TVA intracommunautaire est l'identifiant fiscal qui permet à une entreprise d'échanger des biens et des services avec d'autres pays de l'Union européenne sans appliquer la TVA à chaque étape. En France, il se présente sous la forme FR suivi d'une clé à deux chiffres puis du SIREN à neuf chiffres. La première chose à faire, avant toute transaction, consiste à vérifier ce numéro sur le portail VIES et, si vous n'en avez pas encore, à en demander un via votre messagerie professionnelle sur impots.gouv.fr.
En bref:
- Les entreprises en franchise de TVA doivent demander un numéro au-delà de 10 000 € d’achats annuels de biens européens ou dès une prestation entre professionnels dans un autre pays membre.
- Vérifiez chaque partenaire dans VIES avant l’exonération et archivez le résultat daté ; un numéro invalide peut vous obliger à régulariser la TVA française.
- Les prestations entre professionnels de pays membres différents doivent figurer dans la déclaration européenne de services dès le premier euro facturé, avec un dépôt mensuel.
- Les achats de biens européens s’autoliquident sur la CA3 en TVA due et déductible ; rapprochez cette déclaration de l’état récapitulatif et des déclarations douanières.
- Sur les factures, indiquez toujours le numéro du vendeur et, pour une exonération ou une autoliquidation, celui de l’acheteur ainsi que la mention correspondante.
Table des matières
- Comment est composé le numéro et que mentionner sur vos factures intracommunautaires
- Qui doit s'identifier et à partir de quel seuil
- Les démarches pour demander un numéro de TVA intracommunautaire
- Vérifier un numéro de TVA via VIES avant chaque transaction
- Les déclarations à ne pas manquer : CA3, état récapitulatif, DES et EMEBI
- Quand un numéro devient invalide et comment le régulariser
- Centraliser vérifications, preuves et mentions pour sécuriser vos échanges
- Pourquoi la vérification systématique change la donne pour une PME
- LugX simplifie la conformité de vos factures intracommunautaires
- Questions fréquentes
- Sources
Comment est composé le numéro et que mentionner sur vos factures intracommunautaires
En France, ce numéro compte exactement 13 caractères : les lettres FR, une clé informatique à deux chiffres calculée par l'administration, puis le numéro SIREN à neuf chiffres de votre entreprise. Un numéro ressemble donc à FR suivi de deux chiffres puis des neuf chiffres de votre SIREN, sans espace ni séparateur entre les blocs.

Vous le retrouvez sur plusieurs documents déjà en votre possession : l'avis de situation SIRENE, certains courriers du service des impôts des entreprises, ou encore vos précédentes déclarations de TVA. Il n'apparaît en revanche jamais sur l'extrait Kbis, qui reste un document purement juridique.
Sur une facture intracommunautaire, plusieurs mentions sont indispensables :
- Le numéro de TVA intracommunautaire du vendeur, toujours visible en en-tête ou en pied de facture.
- Le numéro de TVA intracommunautaire de l'acheteur, quand l'opération est exonérée ou soumise à autoliquidation.
- La mention explicite d'exonération ou d'autoliquidation selon la nature de l'opération, par exemple « autoliquidation, article 283-2 du CGI » pour une prestation de services.
Qui doit s'identifier et à partir de quel seuil
Toutes les entreprises redevables de la TVA en France reçoivent automatiquement leur numéro lors de leur immatriculation, sans démarche supplémentaire. La situation change pour les structures en franchise en base, notamment beaucoup de micro-entreprises, qui n'obtiennent rien par défaut.
Ces dernières doivent demander un numéro dès qu'elles dépassent certains seuils ou réalisent certaines opérations :
- Un achat de biens auprès d'un fournisseur européen au-delà de 10 000 € par an déclenche l'obligation de s'identifier, même sans franchissement du seuil de franchise en base elle-même.
- Toute prestation de services réalisée pour un client professionnel établi dans un autre État membre impose également une identification, quel que soit le montant.
- Une entreprise non établie en France qui y réalise des ventes à distance doit aussi s'identifier auprès de l'administration fiscale française.
Les démarches pour demander un numéro de TVA intracommunautaire
Si votre entreprise est redevable de la TVA dès sa création, rien à faire : le numéro arrive automatiquement avec votre immatriculation. Pour les structures en franchise de TVA qui franchissent l'un des seuils évoqués plus haut, la demande suit un chemin précis :
- Connectez-vous à votre espace professionnel sur impots.gouv.fr et ouvrez la messagerie sécurisée.
- Sélectionnez la rubrique « TVA » puis l'option « Je demande un numéro de TVA intracommunautaire ».
- Joignez votre numéro SIREN ou SIRET ainsi que les justificatifs liés à l'opération qui déclenche l'obligation, par exemple un contrat ou une facture d'achat intracommunautaire.
- En cas de doute sur votre situation, contactez directement votre service des impôts des entreprises (SIE) de rattachement, qui reste l'interlocuteur de référence pour ce type de dossier.
Le BOFiP met à disposition un modèle de lettre type, référencé BOI-LETTRE-000081, que vous pouvez utiliser si vous préférez une démarche écrite plutôt qu'un échange via la messagerie en ligne.
Vérifier un numéro de TVA via VIES avant chaque transaction
Avant de facturer en exonération ou en autoliquidation, vérifiez systématiquement le numéro de votre client ou fournisseur sur le portail VIES de la Commission européenne. La démarche prend moins d'une minute : vous sélectionnez le pays membre, saisissez le numéro complet, et le système renvoie une confirmation de validité ou une invalidité.
Quand le résultat affiche « non valide », plusieurs options s'offrent à vous :
- Demander à votre interlocuteur une attestation d'assujettissement récente auprès de son administration fiscale.
- Facturer avec la TVA française si aucune confirmation ne peut être obtenue avant l'échéance de facturation.
- Reporter l'opération jusqu'à régularisation du numéro par votre client ou fournisseur.
Conseil de pro : Conservez systématiquement une capture d'écran datée du résultat VIES et classez-la dans le dossier du client ou du fournisseur concerné, elle constitue votre meilleure preuve de bonne foi en cas de contrôle.
Cette vérification est d'autant plus importante que, selon service-public.fr, un fournisseur qui facture sans TVA à un client dont le numéro s'avère invalide peut devoir régulariser la TVA française lui-même, même si l'erreur venait du client.
Les déclarations à ne pas manquer : CA3, état récapitulatif, DES et EMEBI
Une fois le numéro obtenu et vérifié, plusieurs obligations déclaratives entrent en jeu, chacune avec son propre calendrier et son propre interlocuteur.
- Les acquisitions intracommunautaires s'autoliquident directement sur votre déclaration de TVA (CA3), à la fois en TVA due et en TVA déductible, pour un effet souvent neutre sur votre trésorerie.
- L'état récapitulatif TVA recense vos livraisons intracommunautaires de biens et remplace, depuis la séparation de la déclaration d'échanges de biens (DEB) au 1ᵉʳ janvier 2022, le volet fiscal qu'elle regroupait auparavant avec le volet statistique.
- L'EMEBI, enquête statistique distincte, reprend le volet statistique de l'ancienne DEB et se déclare séparément auprès de la douane.
- La déclaration européenne de services (DES) concerne toute prestation B2B intracommunautaire dès le premier euro facturé, avec une périodicité mensuelle sur le portail de la direction générale des douanes.
Une discordance entre votre CA3, votre état récapitulatif et vos déclarations EMEBI ou DES attire rapidement l'attention de l'administration. Rapprocher ces documents régulièrement, plutôt qu'au moment du dépôt, limite ce risque. Notre guide sur l'e-reporting TVA détaille les échéances à venir pour 2026.
Quand un numéro devient invalide et comment le régulariser
Un numéro de TVA intracommunautaire peut perdre sa validité pour plusieurs raisons, souvent indépendantes de votre volonté directe si vous êtes du côté acheteur.
- Une cessation d'activité non encore répercutée dans les bases administratives figure parmi les causes les plus fréquentes.
- Des informations erronées ou obsolètes transmises lors de l'immatriculation entraînent aussi une invalidation.
- Les services fiscaux peuvent suspendre un numéro en cas de suspicion de fraude, notamment dans les schémas de fraude carrousel.
Le rétablissement passe par une demande auprès du SIE de rattachement, avec les justificatifs à jour. Le délai de notification varie selon la complexité du dossier, ce qui justifie d'anticiper la vérification plutôt que de la découvrir au moment de facturer. Utiliser un numéro invalide expose à une régularisation de la TVA au taux français et, dans certains cas, à un redressement.
Centraliser vérifications, preuves et mentions pour sécuriser vos échanges
La plupart des PME qui subissent un redressement lié à la TVA intracommunautaire n'ont pas commis d'erreur de calcul : elles ont simplement perdu la trace d'une vérification ou oublié une mention sur une facture. Centraliser ces éléments change la donne, surtout pour piloter efficacement votre activité grâce à un bon seuil de rentabilité TPE.
- Regrouper les numéros de TVA de vos partenaires et les captures VIES datées dans un dossier fournisseur ou client unique, plutôt que dans des boîtes mail dispersées.
- Automatiser l'ajout des mentions obligatoires sur chaque facture intracommunautaire pour éviter l'oubli ponctuel qui coûte cher en contrôle.
- Préparer en amont les exports nécessaires à votre CA3, votre état récapitulatif et votre DES, plutôt que de les reconstituer en urgence.
Conseil de pro : Archivez vos factures fournisseurs et vos justificatifs d'achat intracommunautaire au même endroit que vos factures de vente, cela réduit nettement le temps passé à reconstituer un dossier lors d'un contrôle.
Notre module Factures fournisseurs et notre module Factures permettent précisément cette centralisation, en liant chaque pièce à l'opération concernée.
Pourquoi la vérification systématique change la donne pour une PME
La TVA intracommunautaire ne pardonne pas l'approximation : un numéro non vérifié ou une mention manquante suffit à déclencher un redressement, même quand l'opération commerciale elle-même était parfaitement légitime. Les PME qui s'en sortent le mieux ne sont pas celles qui maîtrisent le mieux les textes, mais celles qui ont transformé la vérification VIES et l'archivage des preuves en réflexe systématique, lié à leur facturation plutôt qu'en tâche annexe. Lier comptabilité, facturation et déclarations dans un même flux évite les discordances qui attirent les contrôles, et automatiser ce qui peut l'être libère du temps pour ce qui compte vraiment : développer l'activité à l'international.
— Adam
LugX simplifie la conformité de vos factures intracommunautaires
Nous avons conçu notre plateforme pour faciliter la conformité des échanges intracommunautaires. Nos modèles de facture intègrent automatiquement les mentions obligatoires d'exonération ou d'autoliquidation, et notre facturation électronique est conçue pour respecter les évolutions réglementaires.
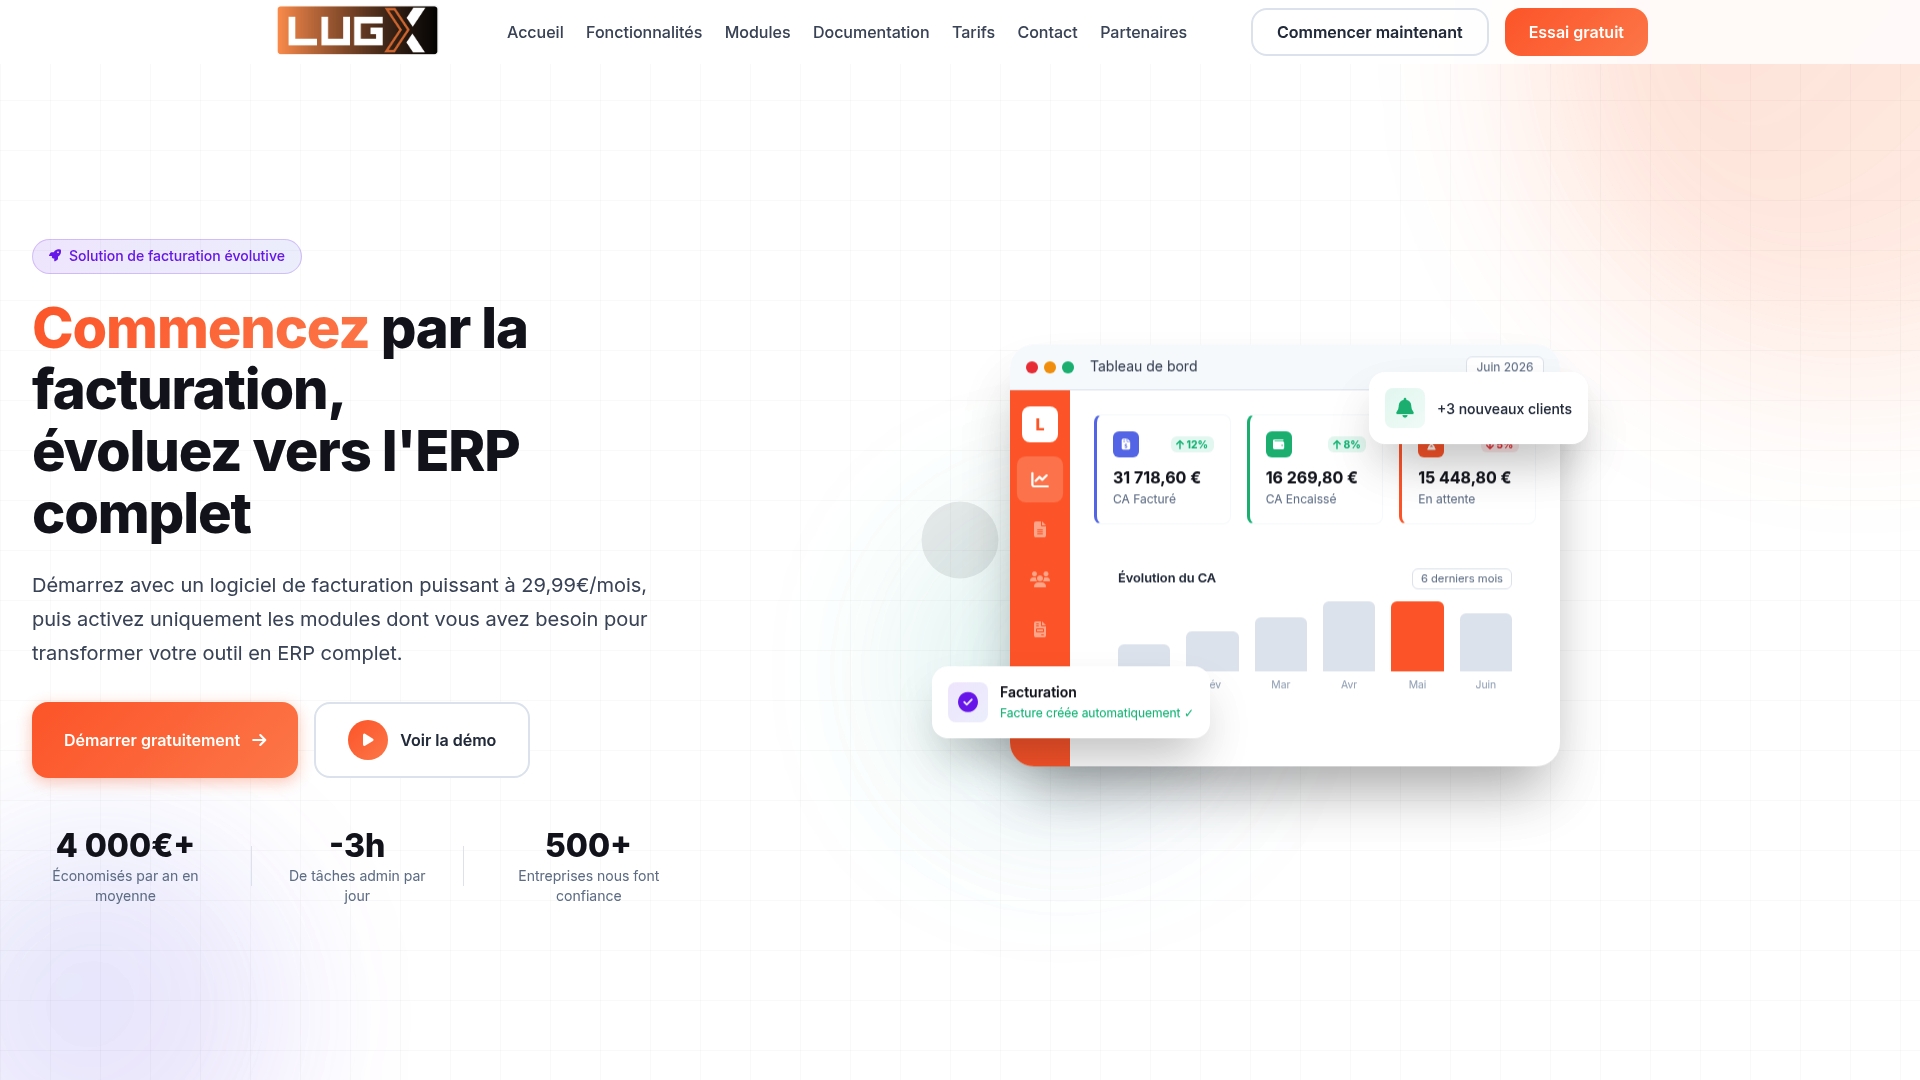
- Vos factures intracommunautaires affichent automatiquement les mentions obligatoires.
- Les preuves de vérification et les pièces justificatives peuvent être centralisées et liées aux dossiers clients ou fournisseurs.
- La comptabilité peut être connectée aux factures, ce qui limite les discordances entre CA3 et état récapitulatif.
Découvrez notre offre Essentiel à partir de 29,99 € HT par mois ou explorez directement notre module de facturation électronique conforme pour sécuriser vos échanges européens dès maintenant.
Questions fréquentes
Qui est concerné par la TVA intracommunautaire ?
Toute entreprise française qui achète ou vend des biens ou des services avec un professionnel établi dans un autre pays de l'Union européenne est concernée. Les entreprises redevables de la TVA reçoivent leur numéro automatiquement, tandis que celles en franchise de base doivent en demander un dès qu'elles dépassent le seuil de 10 000 € d'achats intracommunautaires annuels ou réalisent une prestation de services B2B avec un partenaire européen.
Où puis-je trouver mon numéro de TVA intracommunautaire en France ?
Votre numéro figure sur votre avis de situation SIRENE et sur vos courriers du service des impôts des entreprises. Si vous ne le retrouvez pas, votre SIE de rattachement peut vous le communiquer directement, ou vous pouvez le reconstituer vous-même puisqu'il s'agit toujours de FR suivi d'une clé à deux chiffres puis de votre SIREN à neuf chiffres.
Quels pays sont concernés par la TVA intracommunautaire ?
Le régime s'applique aux échanges entre la France et les autres États membres de l'Union européenne. Chaque pays membre attribue ses propres numéros selon un format national, que vous pouvez vérifier via le portail VIES quel que soit le pays d'origine du partenaire commercial.
Comment fonctionne la TVA intracom ?
Pour une livraison de biens entre deux entreprises de pays membres différents, la TVA n'est pas facturée par le vendeur : l'acheteur l'autoliquide dans son propre pays, ce qui évite une double imposition. Pour les prestations de services B2B, le même principe d'autoliquidation s'applique généralement dans le pays du client, à condition que les deux numéros de TVA intracommunautaire aient été vérifiés au préalable.
Que faire si mon numéro de TVA intracommunautaire est invalidé ?
Contactez votre service des impôts des entreprises pour comprendre la cause de l'invalidation et transmettre les justificatifs nécessaires à sa régularisation. En attendant le rétablissement, évitez de facturer en exonération avec ce numéro pour ne pas risquer une régularisation ultérieure de la TVA au taux français.
Sources
- Economie
- Numéro de TVA intracommunautaire (service-public)
- BOFiP – Numéro individuel d'identification (BOI-TVA-DECLA-20-10-20)
- Douane