Transmettre une facture électronique en France, c'est l'émettre sous forme de données structurées et la faire passer par une plateforme agréée, qui l'achemine jusqu'à votre client. Un PDF joint à un e-mail ne remplit plus ce rôle. Depuis le 1er septembre 2026, toutes les entreprises doivent savoir recevoir des factures électroniques. Si vous êtes une PME ou une micro-entreprise, l'émission devient obligatoire le 1er septembre 2027. Voici comment vous y prendre, étape par étape.
En bref
- La transmission passe par une plateforme agréée (PA) que vous désignez, et non par votre messagerie.
- La facture contient des données structurées (SIREN, montant HT, taux et montant de TVA) dans un format comme Factur-X, UBL ou CII.
- Réception obligatoire pour tous depuis le 1er septembre 2026 ; émission obligatoire pour les PME et micro-entreprises à partir du 1er septembre 2027.
- En cas de rejet, vous identifiez la cause, corrigez et retransmettez par le circuit électronique.
- Un logiciel de facturation compatible, relié à une plateforme agréée, vous évite de gérer ces échanges à la main.
Table des matières
- Ce que « transmettre » veut dire désormais
- Qui est concerné, et pour quelles opérations
- Le calendrier à retenir
- Le rôle de la plateforme agréée
- Les données et les formats d'une facture électronique
- Émettre une facture électronique en cinq étapes
- Que faire en cas de rejet ou d'erreur
- L'e-reporting : l'autre volet de la transmission
- Notre point de vue
- Choisir un outil adapté à la transmission
- Commencer avec LugX
- Un exemple concret : une PME de services
- FAQ
- Sources
Ce que « transmettre » veut dire désormais
Jusqu'ici, la plupart des entreprises envoyaient leurs factures en PDF par e-mail, ou par courrier. Ce geste simple ne suffit plus pour les opérations concernées par la réforme. D'après l'administration fiscale, une facture envoyée par mail n'est pas une facture électronique au sens de la réglementation : elle ne contient pas de données structurées et ne transite pas par un circuit réglementé.
La définition vient de l'article 289 bis du Code général des impôts. Une facture électronique est un document émis, transmis et reçu sous forme dématérialisée, avec un socle minimum de données structurées, et qui passe par une plateforme agréée. Le même texte précise ce qui la distingue d'un simple fichier : les logiciels peuvent lire chaque information sans intervention humaine, car à une même balise correspond une même information, comme l'explique le site de Bercy.
Concrètement, trois choses changent pour vous :
- Le format : la facture n'est plus seulement un document lisible, c'est aussi un fichier de données.
- Le canal : l'envoi passe par une plateforme agréée.
- Le suivi : chaque facture a un statut (déposée, rejetée, refusée, encaissée) que vous suivez.
Qui est concerné, et pour quelles opérations
Toutes les entreprises établies en France et assujetties à la TVA sont concernées, quel que soit leur régime d'imposition. La réforme cible les ventes de biens ou de services entre entreprises françaises, hors opérations exonérées de TVA. Selon Bercy, plus de 10 millions d'acteurs économiques sont visés.
Certaines opérations restent hors champ : celles exonérées de TVA en application des articles 261 à 261 E du CGI et dispensées de facturation, comme certaines prestations de santé, d'enseignement ou bancaires, selon la page de l'administration fiscale consacrée à la réforme.
Une précision utile : la facturation électronique couvre les ventes entre assujettis français (B2B). Pour les autres opérations, par exemple vers des particuliers ou vers l'étranger, c'est l'e-reporting qui s'applique, avec la transmission de données à l'administration.
Le calendrier à retenir
Nous sommes en novembre 2026 : la première échéance est passée. Voici ce que prévoit Service-Public Entreprendre.
| Étape | Date | Qui est concerné |
|---|---|---|
| Réception des factures électroniques | 1er septembre 2026 | Toutes les entreprises |
| Émission des factures électroniques | 1er septembre 2026 | Grandes entreprises et ETI |
| Émission des factures électroniques | 1er septembre 2027 | PME et micro-entreprises |
Ce que cela signifie pour une PME : vos fournisseurs grandes entreprises ou ETI peuvent déjà vous envoyer leurs factures par voie électronique. Vous devez donc avoir une plateforme agréée désignée pour les recevoir. Pour l'émission, vous avez jusqu'à septembre 2027, mais mieux vaut ne pas attendre la dernière semaine : le raccordement, le paramétrage et la formation des équipes prennent du temps.
Pour un panorama complet adapté aux petites structures, notre guide de la facturation électronique pour les PME détaille chaque étape.
Le rôle de la plateforme agréée
La plateforme agréée est un prestataire immatriculé par l'administration fiscale. Elle assure l'émission, la transmission et la réception de la facture entre le fournisseur et le client. Elle peut aussi convertir la facture d'un format à un autre et transmet certaines données à l'administration, d'après la page officielle sur les plateformes agréées.
Les opérations qu'elle effectue doivent préserver l'intégrité, l'authenticité, la lisibilité et l'exhaustivité des données. Pour vous, cela veut dire qu'une facture qui part de votre côté arrive chez le client telle que vous l'avez émise, même si les deux parties n'utilisent pas le même format.
Votre obligation centrale est donc simple : désigner une plateforme agréée pour émettre et recevoir vos factures. Une solution de facturation compatible peut ensuite être raccordée à cette plateforme, comme l'indique Bercy. Pour comparer les options, consultez notre guide sur les plateformes agréées et la facture électronique.

Les données et les formats d'une facture électronique
Une facture électronique comporte des données structurées : numéros SIREN, montant HT, taux de TVA, montant de la TVA. Les formats courants sont Factur-X, UBL et CII, selon la fiche 1-f de la DGFiP.
Les trois formats se distinguent ainsi :
- Factur-X : un PDF lisible par l'humain qui embarque un fichier de données. C'est souvent le plus simple à adopter quand on vient du PDF.
- UBL : un fichier de données pur, lisible par les logiciels.
- CII : un autre format de données structurées, également reconnu.
Les mentions obligatoires habituelles d'une facture restent d'actualité. Notre checklist des mentions obligatoires vous permet de vérifier que votre modèle est complet avant de le brancher sur une plateforme.
Émettre une facture électronique en cinq étapes
- Choisissez votre plateforme agréée. C'est la décision structurante. Regardez ce que votre logiciel de facturation sait raccorder.
- Raccordez votre logiciel. Votre outil envoie les factures à la plateforme, qui les achemine.
- Mettez à jour vos fiches clients. Le SIREN et l'adresse de facturation électronique de chaque client doivent être fiables.
- Émettez dans un format structuré. Factur-X, UBL ou CII, selon ce que votre outil produit.
- Suivez les statuts. Vous voyez si la facture est déposée, rejetée, refusée ou encaissée. Notre article sur les statuts d'une facture électronique explique chacun d'eux.
Côté réception, le principe est symétrique : vos fournisseurs envoient à votre plateforme, qui vous met les factures à disposition. Pour organiser ce flux, voyez notre guide pour dématérialiser les factures fournisseurs.
Que faire en cas de rejet ou d'erreur
Une facture peut être rejetée : donnée manquante, SIREN erroné, format non conforme. La marche à suivre, d'après le guide pratique de l'administration fiscale, est la suivante : identifier la cause du rejet, corriger la facture si nécessaire, puis la retransmettre par le circuit électronique. L'entreprise doit aussi pouvoir montrer qu'elle s'inscrit dans une démarche active de mise en conformité.
Le même guide apporte un point rassurant pour la réception : une facture reçue par un canal non électronique (e-mail, PDF) après le 1er septembre 2026 n'est pas automatiquement invalidée pour la déduction de TVA, dès lors qu'elle correspond à une opération réelle.
Pour limiter les rejets, trois habitudes suffisent :
- vérifier le SIREN et les coordonnées du client avant l'émission ;
- utiliser des modèles de facture qui imposent les champs obligatoires ;
- consulter chaque jour les statuts, au lieu de découvrir un rejet au moment de la relance.
L'e-reporting : l'autre volet de la transmission
La réforme prévoit aussi la transmission à l'administration des données de transaction et de paiement. Selon l'administration fiscale, la transmission des données de paiement concerne les opérations dont la TVA est exigible à l'encaissement, si l'entreprise n'a pas opté pour le paiement de la TVA sur les débits, ou si l'opération ne donne pas lieu à autoliquidation.
Votre situation dépend donc de la nature de vos opérations. Notre checklist e-reporting TVA vous aide à identifier ce qui vous concerne. En cas de doute sur votre régime de TVA, confirmez-le avec votre expert-comptable.
Notre point de vue
Nous voyons souvent la transmission de la facture électronique présentée comme une contrainte technique de plus. Nous la voyons autrement : c'est l'occasion de remettre à plat la chaîne qui va du devis à l'encaissement.
Le vrai risque pour une PME, ce sont les outils éparpillés : un tableur pour les clients, un logiciel pour les factures, une messagerie pour les relances. Chaque ressaisie est une source d'erreur, et avec des données structurées, une erreur devient un rejet.
C'est pourquoi nous avons conçu LugX comme un ERP modulaire. Vous partez de l'essentiel, la facturation, et vous activez ensuite le CRM, le stock, la comptabilité ou les relances au rythme de votre entreprise, sans engagement ni surcoût inutile. Vos données restent au même endroit à chaque étape.
Notre module de facturation électronique est conçu pour répondre aux exigences 2026-2027, avec les formats Factur-X et UBL. Notre conseil : ne pas attendre septembre 2027 pour vous y mettre, et profiter de l'année qui reste pour habituer vos équipes.
Adam
Choisir un outil adapté à la transmission
Quel que soit le logiciel, vérifiez ces critères avant de vous engager :
- il produit les formats attendus (Factur-X, UBL ou CII) ;
- il se raccorde à une plateforme agréée ;
- il affiche les statuts de chaque facture et gère les rejets ;
- il relie facturation, clients et relances dans une même base ;
- il conserve les factures dans de bonnes conditions : voyez notre guide sur l'archivage des factures électroniques ;
- il évolue avec vous, sans changer d'outil quand vous grandissez.
Si vous hésitez entre plusieurs solutions, notre comparatif des logiciels de facturation détaille les critères par taille d'entreprise. Pour comprendre le rôle d'un intermédiaire technique, lisez aussi notre page sur l'opérateur de dématérialisation.
Commencer avec LugX
LugX est un logiciel de facturation modulaire dans le cloud, pensé pour les TPE, PME, artisans et micro-entreprises. L'abonnement Essentiel démarre à 29,99 € HT par mois. Chaque module complémentaire coûte 9,99 € HT par mois : CRM, stock, projets, RH, comptabilité, interventions, agenda et d'autres. La signature électronique et les SMS sont facturés à la consommation.
Pour la transmission, notre module de facturation électronique est conçu pour la conformité 2026 et 2027. Les relances automatiques par e-mail ou SMS prennent ensuite le relais pour les factures impayées. Vous pouvez aussi commencer par l'offre Essentiel.
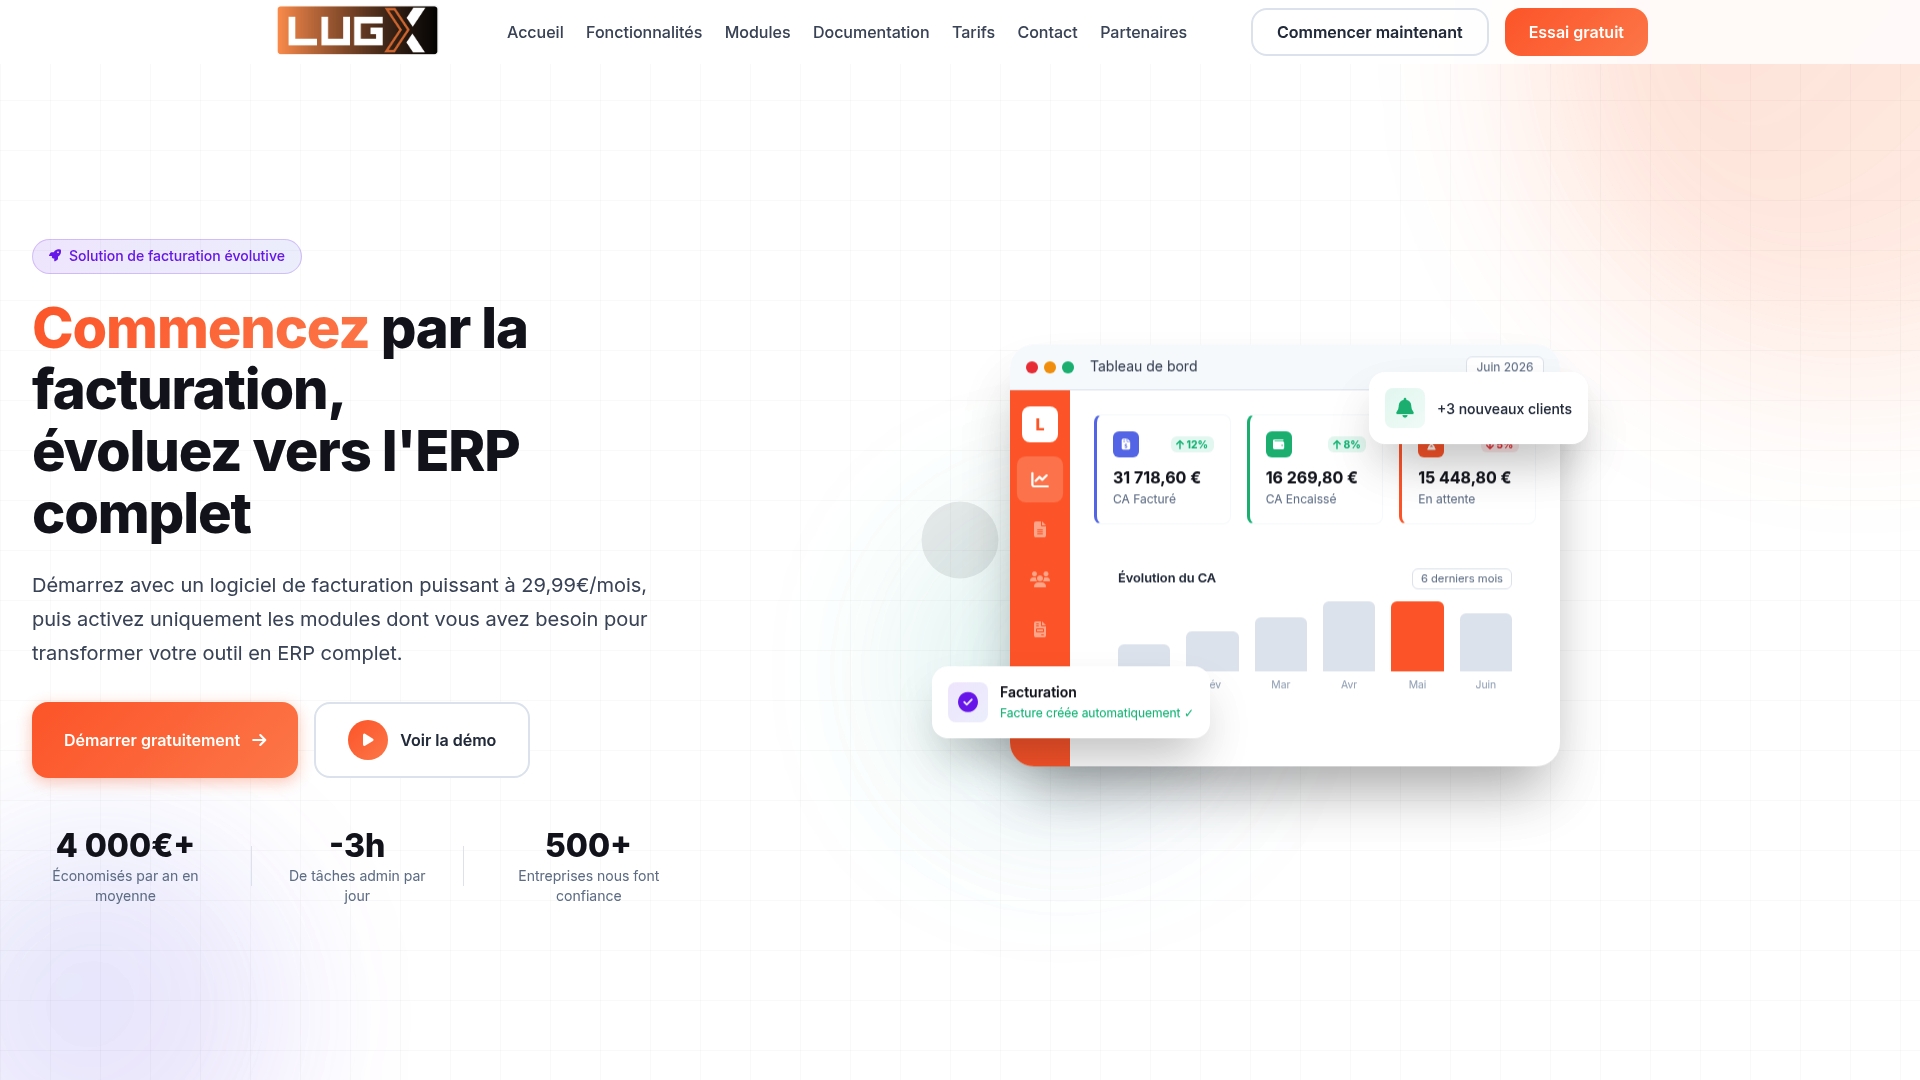
Connectez votre comptabilité avec le module Comptabilité, qui propose le rapprochement, l'export et la connexion Pennylane : la facture émise, l'encaissement et l'écriture comptable restent alignés.
Un exemple concret : une PME de services
Prenons une entreprise de services de dix personnes, qui facture environ quarante clients chaque mois. Aujourd'hui, le gérant crée les factures dans un tableur, les exporte en PDF et les envoie par e-mail. La relance se fait de mémoire.
Avec une facturation électronique, le parcours devient le suivant. Le devis accepté se transforme en facture, sans ressaisie. La facture part dans un format structuré vers la plateforme agréée. Le statut remonte dans l'outil : déposée, puis encaissée. Si une facture est rejetée parce qu'un SIREN est erroné, l'erreur apparaît tout de suite, et la correction prend quelques minutes au lieu de quelques semaines.
Cet exemple est une illustration, pas un chiffrage. Il montre surtout où se joue la conformité : dans la qualité de la fiche client et dans la discipline de saisie, bien avant l'envoi.
FAQ
Un PDF envoyé par e-mail est-il une facture électronique ?
Non. Selon l'administration fiscale, un PDF envoyé par e-mail ne contient pas de données structurées et ne transite pas par un circuit réglementé. Pour les opérations concernées, la facture doit être émise dans un format structuré et acheminée par une plateforme agréée.
Quand dois-je émettre mes factures par voie électronique ?
Si vous êtes une PME ou une micro-entreprise, l'émission devient obligatoire le 1er septembre 2027. La réception, elle, est obligatoire pour toutes les entreprises depuis le 1er septembre 2026. Les grandes entreprises et les ETI doivent émettre depuis cette dernière date.
Quelles informations doit contenir une facture électronique ?
Elle comporte des données structurées, comme les numéros SIREN, le montant HT, le taux de TVA et le montant de la TVA. Les formats courants sont Factur-X, UBL et CII. Les mentions obligatoires habituelles d'une facture restent à respecter.
Que faire si ma facture est rejetée ?
Identifiez la cause du rejet, corrigez la facture si nécessaire, puis retransmettez-la par le circuit électronique. Gardez une trace de vos démarches pour montrer que vous vous mettez activement en conformité.
Une facture reçue par e-mail est-elle valable pour déduire la TVA ?
Selon le guide pratique de l'administration fiscale, une facture reçue par un canal non électronique après le 1er septembre 2026 n'est pas automatiquement invalidée pour la déduction de TVA, si elle correspond à une opération réelle. En cas de doute sur votre situation, demandez à votre expert-comptable.
Sources
- Est-ce qu'une facture envoyée par mail est une facture électronique ? (impots.gouv.fr)
- Tout savoir sur la facturation électronique pour les entreprises (economie.gouv.fr)
- J'approfondis mes connaissances sur la réforme (impots.gouv.fr)
- Tout savoir sur la facturation (Service-Public Entreprendre)
- Facturation électronique et plateformes agréées (impots.gouv.fr)
- Facturation électronique, fiche 1-f (DGFiP)
- Facturation électronique : guide pratique de démarrage (impots.gouv.fr)